 株式市場調査レポート
- 3社の下げ幅は高値から15〜19%で、TOPIXの9%の約2倍。11月6日は33業種すべてが下がった中でも銀行の売られ方がきつく、3社とも6〜7%安だった
- 金利は今回の下げの主役ではない。銀行株の相対リターンは2年債(利上げ期待)に反応し、10年債にはほぼ反応しない。その2年債は9月末から0.09%しか下がっておらず、10月の相対下落10.5ポイントのうち金利で説明できるのは1.5ポイントにとどまる
- 答え合わせは11月13日の中間決算。会社計画の金利前提(1%・0.75%)が1.25%に更新されるか、預金金利への転嫁率、有価証券の評価損の3点を見る
11月6日の東京市場は、日経平均が3,643円安(5.96%安)と、終値ベースで過去3番目の下げ幅になった。33業種すべてが下がったが、その中でも銀行の売られ方がきつく、三菱UFJ(8306)は6.5%安、三井住友FG(8316)は5.7%安、みずほFG(8411)は7.0%安で引けた。「日銀は利上げを続ける方針なのに、なぜ銀行株ばかり売られるのか」。10月からメガバンク株を持っている人なら、この1か月半で何度もそう思ったはずだ。金利は今回の下げの主役ではない。利上げ期待を映す2年債の利回りは9月末からほとんど動いていない。下げの大半は、金利よりも「1年で8〜9割上がった後の調整」と「ショックのたびに一緒に売られる地合い」で説明がつく。
7月27日の高値から11月6日までの流れ
下げは一度に起きたのではなく、3か月余りかけて4段階で進んだ。日付を追うと、売られた日はどれも「長期金利の上昇が止まった日」か「海外発のショックの日」で、日銀の利上げ姿勢が揺らいだ日ではない。
TOPIXの2倍に当たる3社の下げ幅
11月6日の終値で見ると、3社は高値から15〜19%下げている。TOPIXは7月27日から8.8%の下げなので、銀行はその2倍の深さだ。年初からの上昇分はまだ残っているが、19〜29%まで縮んだ。
| 銘柄 | 高値(日付) | 11/6終値 | 高値比 | 年初来 |
|---|---|---|---|---|
| 三菱UFJ(8306) | 3,799円(7/27) | 3,224円 | −15.1% | +29.3% |
| 三井住友FG(8316) | 3,607円(7/27) | 3,008円 | −16.6% | +19.3% |
| みずほFG(8411) | 8,857円(10/6) | 7,199円 | −18.7% | +26.3% |
| TOPIX | 4,066(7/27) | 3,708 | −8.8% | +8.8% |
年初来は2025年12月30日の終値との比較。三井住友FGは株式分割を調整した株価。
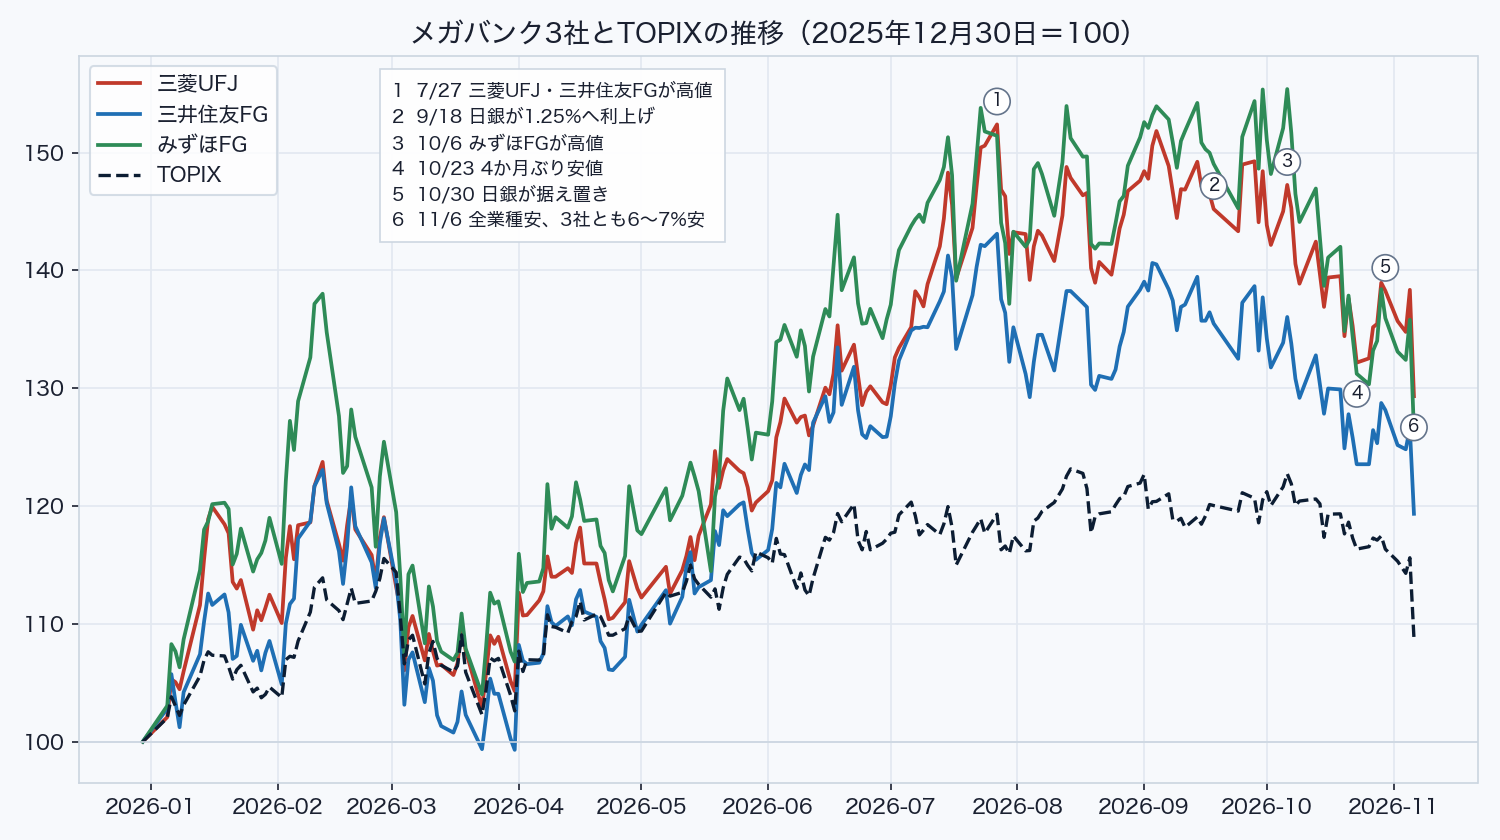
みずほFGだけ高値が10月6日と遅い。7月30日に通期の純利益予想を1兆3,000億円から1兆4,000億円へ上方修正し、1,000億円の自社株買いを追加して、国内の利上げの分を3社で最初に目標へ反映した。3社の中で国内の利益の比率が高く、国内の利上げがそのまま利益に乗りやすい。それでも10月20日以降は3社の中で最も深く下げており、国内比率の高さは下げ局面では守りにならなかった。
ほぼ動かなかった2年債と0.25%下がった10年債
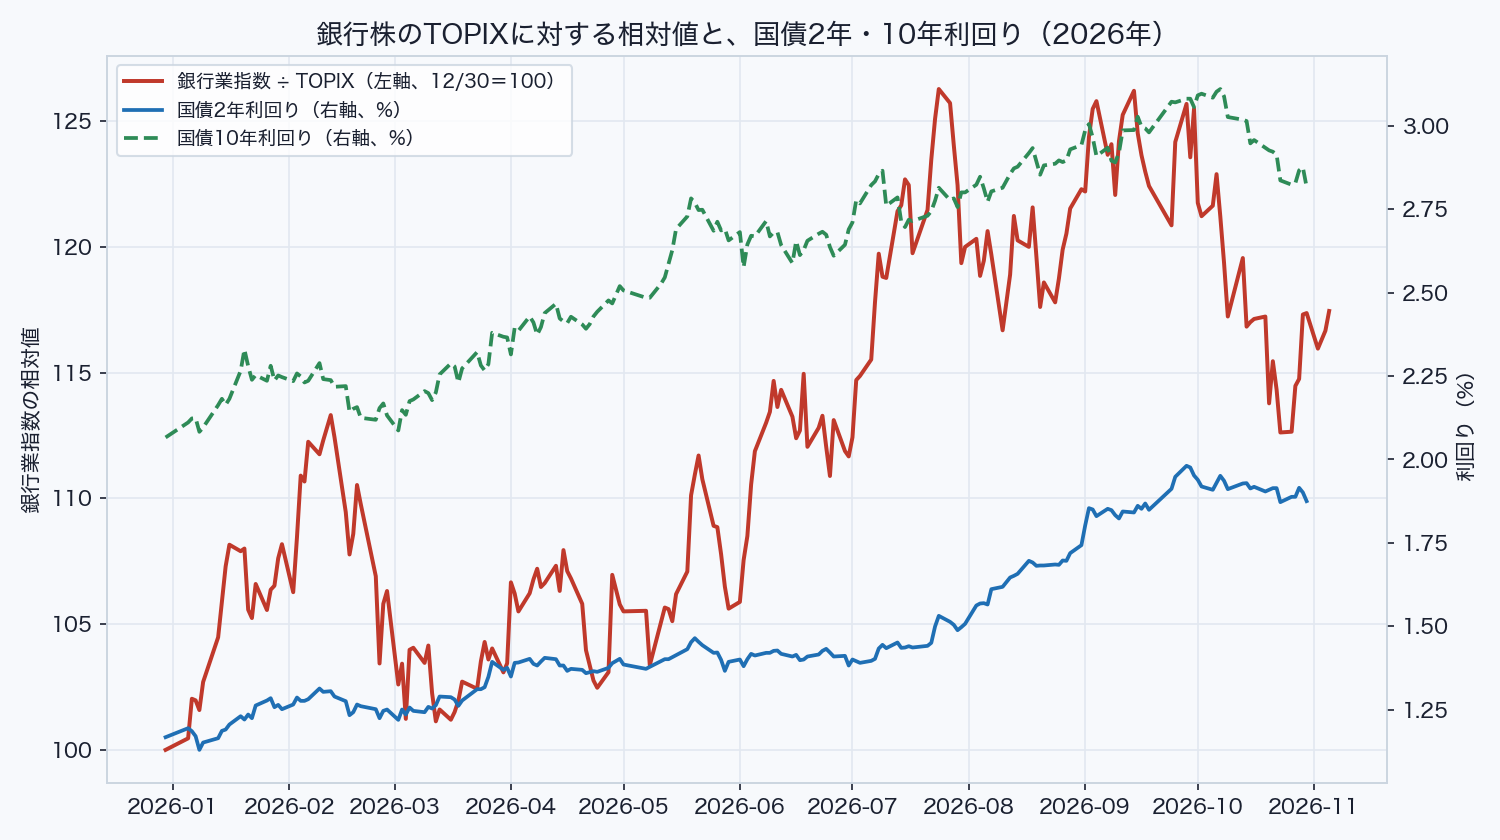
銀行株が崩れた10月、国債の利回りは年限によって動きがまったく違った。2年債は9月30日の1.952%から11月5日の1.860%へ0.09%下がっただけなのに、10年債は3.057%から2.806%へ0.25%、30年債は4.098%から3.915%へ0.18%下がった。10月6日の高値から数えれば10年債は0.30%の低下になる。
| 年限 | 9/30 | 10/6 | 10/23 | 11/5 | 9/30→11/5 |
|---|---|---|---|---|---|
| 2年 | 1.952% | 1.930% | 1.872% | 1.860% | −0.09% |
| 10年 | 3.057% | 3.103% | 2.837% | 2.806% | −0.25% |
| 30年 | 4.098% | 4.168% | 3.904% | 3.915% | −0.18% |
財務省の国債金利情報(終値ベース)から集計。11月6日分は公表前。
2年債の利回りは、今後2年間の政策金利の平均に近い値で動く。政策金利が1.25%のときに2年債が1.86%ということは、市場は2年以内にあと2回分の利上げ(1.75%前後)を織り込んでいる。10月30日の会合後の報道では、12月の利上げ確率は約8割だった。利上げ期待は10月を通じてほとんど削られていない。
下がったのは長い年限だけだ。10月20日の20年債入札が強かったことで「超長期債の買い手不足」の懸念が薄れ、10月23日のリスクオフで安全資産として国債が買われた。5月に10年債利回りが2.7%を超えた局面では、金利急騰の1か月で銀行株は4.4%上がり不動産は8.5%下がった。あのときの逆が、10月に起きたように見える。
2年債に反応し、10年債には反応しない銀行株
「長期金利が下がったから銀行株が売られた」という説明は、日々の値動きで確かめると成り立たない。銀行株がどの年限の金利に反応しているかを、2024年以降の日次データで回帰した。TOPIX銀行業指数の日次リターンからTOPIXの日次リターンを引いた相対リターンを、2年債と10年債の利回りの日次変化(bp=0.01%)で説明する式だ。
| 期間 | 日数 | 2年債1bpあたり | 10年債1bpあたり | 決定係数 |
|---|---|---|---|---|
| 2024年 | 244 | +0.48%(t=7.1) | −0.09%(t=−1.8) | 0.28 |
| 2025年 | 243 | +0.27%(t=5.1) | +0.01%(t=0.2) | 0.26 |
| 2026年1〜6月 | 119 | +0.27%(t=3.1) | −0.02%(t=−0.6) | 0.10 |
| 2026年7月〜11月5日 | 82 | +0.13%(t=1.4) | +0.01%(t=0.1) | 0.05 |
tは係数が0と区別できる強さで、2を超えればおおむね偶然ではない。決定係数は相対リターンの変動のうち金利で説明できた割合。
どの期間でも、2年債が1bp上がると銀行株はTOPIXより0.13〜0.48%高く動き、10年債の係数はゼロと区別がつかない。銀行の利益を動かすのは政策金利で、2年債はその期待の目盛りだから、この結果は会社の損益構造と合っている。三菱UFJの試算では、政策金利が0.25%上がると銀行と信託の利息の稼ぎは1年目に1,000億円、3年目に1,800億円増える。10年債の上下で変わるのは保有国債の評価額で、貸出と預金の利ざやは政策金利が動くまで変わらない。
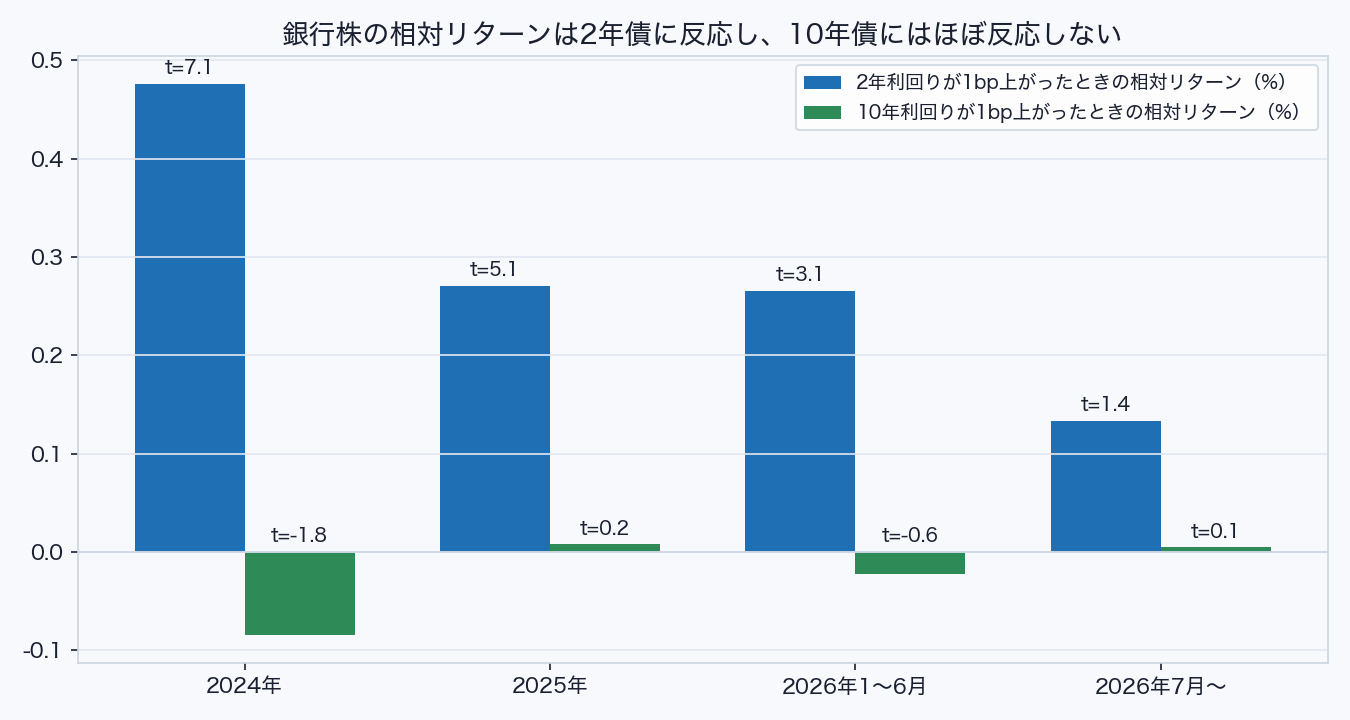
この係数を10月の下げに当てはめる。10月1日から23日までの相対リターンの合計は−10.5ポイントだった(銀行業指数は13.4%安、TOPIXは3.5%安)。同じ期間に2年債は8bp、10年債は22bp下がっている。2026年の係数(2年債+0.27%、10年債−0.02%)を掛けると、2年債で説明できる分は−1.5ポイント、10年債は+0.15ポイントで、合わせても10.5ポイントのうち1.4ポイントにしかならない。残りの9ポイントは金利以外の理由で動いた。
表の最後の行には、もうひとつ意味がある。7月以降は2年債の係数が0.13%まで小さくなり、偶然と区別できない水準に落ちた。銀行株は夏から、金利の動きと切り離されて売買されている。
金利の代わりに下げを説明する3つの要因
会社計画をすでに追い抜いた政策金利
3社の今期(2027年3月期)の利益計画は、どれも現在の政策金利1.25%より低い金利を前提にしている。三菱UFJの純利益目標2兆7,000億円は政策金利「1%程度」、ドル円「150円台前半」が前提(5月19日の決算説明会)。三井住友FGの1兆7,000億円は「0.75%」が前提(7月31日の第1四半期決算時点で据え置き)。みずほFGの1兆4,000億円は7月30日の上方修正時に「1.00%」へ引き上げた。9月18日の1.25%への利上げは、どの計画にも入っていない。
前提より高い金利で動いているのだから、利益は計画を上回る。市場はそれを夏の時点で株価に織り込み終えていた。9月8日に書いたメガバンク3社の株価は2027年春までの利上げを織り込み済みという見立ては、その後の値動きでも変わっていない。織り込み済みの利上げが実際に行われても、株価に足す材料は残っていないことになる。2025年12月と2026年6月の利上げ後に3社が20営業日で8〜18%上がったのは、利上げそのものより「次の利上げが早まる」期待が乗ったからだ。9月の利上げには、その上乗せが付かなかった。
1年で8〜9割上がった後の利益確定
7月27日の高値までの1年間で、三菱UFJは76%、三井住友FGは81%、みずほFGは90%上がっていた。TOPIXの38%の2倍以上だ。8月19日と10月20日の急落はどちらも「長期金利の上昇が止まった」ことをきっかけにしており、上がりすぎた株を売る口実を市場が探していたように見える。
利上げ局面で銀行株が先に天井をつけるのは、今回が初めてではない。2006年7月のゼロ金利解除から2007年2月の0.5%までの利上げ局面では、TOPIX銀行業指数は最初の利上げの3か月前(2006年4月7日)に天井をつけ、7月の利上げ日までに13%、翌年2月の2回目の利上げまでに15%下げていた。1980年代後半も、メガバンク株は1987年春に高値をつけ、その後の利上げ局面では一進一退だったと野村證券のストラテジストが8月に指摘している。利上げが始まる前に期待で買われ、実際の利上げが進む間は横ばいか下げになる。この型は今回も繰り返されている。
海外の金融不安とショック安で一緒に売られる地合い
10月20日はフランス国債の下落、10月23日はAI株安と中東情勢、11月6日は米国のAI・半導体株の急落と、3回の大きな下げはどれも海外発だった。「半導体から銀行へ資金が回る」という期待は平時の話で、ショック安の日には銀行株も同じ比率かそれ以上に売られる。11月6日はTOPIXが5.9%安のところを3社は5.7〜7.0%安で、地方銀行も千葉銀行やふくおかFGが7%超安と、銀行全体が指数より深く下げた。
三菱UFJは2025年度の利益の56%を海外(米国35%、アジア16%)で稼いでいる。米国でプライベートクレジット(銀行を通さない企業向け融資)の焦げ付き懸念が出るたびに、海外比率の高いメガバンクは米国の銀行株と一緒に売られる。この懸念は3月に英国の住宅ローン会社の破綻で一度表面化し、秋にもくすぶっている。
12月利上げが本線でも追い風になりにくい金利の見通し
ここから先は、現時点の事実に加えて個人的な予測を多く含む。日銀は10月30日の会合で、基調的な物価上昇率が2%と「おおむね整合的」と認めたうえで据え置いた。植田総裁は会見で、12月を含め毎回の会合で判断すると述べ、12月利上げを否定しなかった。高田委員が1.50%への利上げを提案して反対票を投じたのも、次の会合が近いことを示している。次の会合は12月17〜18日で、市場が織り込む利上げ確率は10月30日時点で約8割だった。
米国は逆向きだ。FRBは10月28日に3.75〜4.00%で据え置いたが、2人の委員が利上げを求めて反対しており、9月に続く追加利上げが12月9日の会合で決まる可能性も残っている。米10年債は4.8%台で、ドル円は158円前後と円買い介入のラインの手前にいる。政府が円安を止めたいなら、日銀の利上げを後押しする側に回る。
この前提で、年末までの金利と銀行株の組み合わせを3つに分けて考えた。確率は自分の感覚で、根拠は上に書いた事実だけだ。
| シナリオ | 確率 | 銀行株への影響 |
|---|---|---|
| A. 12月に1.50%へ利上げ、10年債は2.8〜3.0%で横ばい | 6割 | 利ざやの拡大は続くが、2年債がすでに織り込んでいるので利上げだけでは上がらない。株価を動かすのは11月13日の計画の上方修正と、2027年の到達点(1.75〜2.0%)が前倒しになるかどうか |
| B. 株安・円高で12月を見送り | 3割 | 2年債が1.7%台へ下がり、係数どおりなら銀行株はTOPIXより3〜5%弱くなる。ただし会社計画の前提は1%以下なので、利益の下振れにはならない |
| C. 財政懸念で10年債が再び3%超 | 1割 | 5月と同じく銀行株は短期的に買われる。ただし3%台で買った国債の評価損が決算で目立ち、長くは続かない |
どのシナリオでも共通するのは、「金利の水準」は銀行の利益に追い風のままで、「金利の期待の変化」はしばらく中立という点だ。10月の下げを金利で説明できなかった以上、戻りの条件も金利ではなく、海外発のショックが収まることと、決算で利益の上振れが数字で見えることになる。
11月13日の中間決算で確かめる3点
3社とも11月13日に中間決算を発表する。第1四半期の進捗率は3社とも通期目標の約30%で、三菱UFJの純利益8,094億円(前年同期比48%増)、三井住友FGの5,014億円(33%増)、みずほFGの4,229億円(46%増)は、どれも前提の金利で計算した目標を上回る勢いだった。確かめたいのは次の3点だ。
- 通期目標と前提金利の更新。三菱UFJと三井住友FGが目標を引き上げ、前提の政策金利を1.25%に置き直すか。第1四半期の進捗から自分が見積もる上方修正後の目標は三菱UFJで2兆8,000億〜2兆9,000億円で、ここに届かなければ織り込み済みの分が剥がれる
- 預金金利への転嫁率と資金利益。三菱UFJは普通預金への転嫁を4割程度に抑える方針で、残り6割が利ざやになる。転嫁率が上がっていれば、利上げ1回あたりの増益は試算より小さくなる
- 有価証券の評価損と自社株買い。10年債が3%台だった9〜10月に買った国債は、11月5日の2.8%で含み益に転じている。評価損が縮んでいれば、三菱UFJが1,000億円に絞っていた自社株買いを増やす余地が出る
個人的には、上方修正が出ても株価が反応しなければ、それが「織り込み済み」の答えだと受け取るつもりだ。逆に、修正幅が市場予想を上回って株価が戻すなら、10月の下げは利益確定と地合いの問題だったことになる。
まとめ
メガバンク3社は高値から15〜19%下げ、TOPIXの2倍の深さになった。利上げ期待を映す2年債は9月末から0.09%しか下がっておらず、10月の相対下落10.5ポイントのうち金利で説明できるのは1.5ポイントだけだ。残りは、会社計画を追い抜いた利上げを夏の時点で織り込み終えていたこと、1年で8〜9割上がった後の利益確定、海外発のショック安で一緒に売られる地合いの3つで説明がつく。12月の利上げは本線だが、2年債が織り込んでいる以上、利上げだけでは株価の追い風にならない。
次に見るのは11月13日の中間決算で、通期目標の引き上げ幅と前提金利の更新を確かめる。12月17〜18日の日銀会合までに2年債が1.9%を超えて戻るなら、利上げ期待の再加速として見方を変える。逆に1.7%台まで下がれば、シナリオBに入ったと判断する。
出典: 日本銀行「当面の金融政策運営について」(2026年10月30日)、財務省「国債金利情報」、FRB FOMC声明(2026年10月28日)
※本記事は公開情報に基づく情報整理であり、個人の見解を含みます。特定の銘柄の売買や投資を推奨するものではありません。投資判断はご自身の責任においてお願いいたします。