 株式市場調査レポート
「円買い介入に使える資金は、まだ残っているのか」。9月18日の夜、日銀が利上げを決めた直後にドル円が一時158円台まで円安に振れた。政府・日銀がレートチェック(介入の前段階として、銀行に相場水準を問い合わせる作業)に動いたとの報道を見て、8月1日の記事で「円買いの残弾はあと2回分」と書いたことが気になった。その後の介入額は過去最大の15.4兆円。あの計算が正しければ、資金はほぼ尽きているはずだった。
だが、財務省の8月末の統計では、すぐ介入に使える預金が1,554億ドル(約24兆円)残っていた。7月末からの減少は69億ドルにすぎない。15.4兆円の介入をまかなったのは、預金ではなく証券(米国債など)だった。4〜5月の11.7兆円の介入でも、預金はまったく減っていない。「使えるのは預金だけ」という前提が間違っていた。8月1日の時点で公表されていたデータにも合わない見立てだったので、ここで訂正したい。資金はまだ十分にある。ただ、米国の長期金利が5%台にあるいま、証券を使った介入には別の難しさがある。
27兆円の介入を経てもほとんど減っていない預金
財務省が8月28日に公表した介入実績では、7月30日〜8月26日の円買い介入は15兆3,993億円。1カ月分としては過去最大で、4〜5月の約11.7兆円を合わせると、2026年の介入額は約27兆円になる。8月1日の記事で使った7月30日の介入額は、市場推計の6〜7兆円だった。その後も介入が続いたため、合計額はこの推計の2倍を超えている。
これほどの額なら、外貨準備(政府と日銀が持つ外貨建ての資産。大半は財務省の外国為替資金特別会計にある)の預金も大きく減っただろう。そう思って9月7日公表の8月末の内訳を見たが、減っていたのは主に証券だった。介入があった5月と8月について、証券と預金が前月末からどれだけ増減したかを並べた。
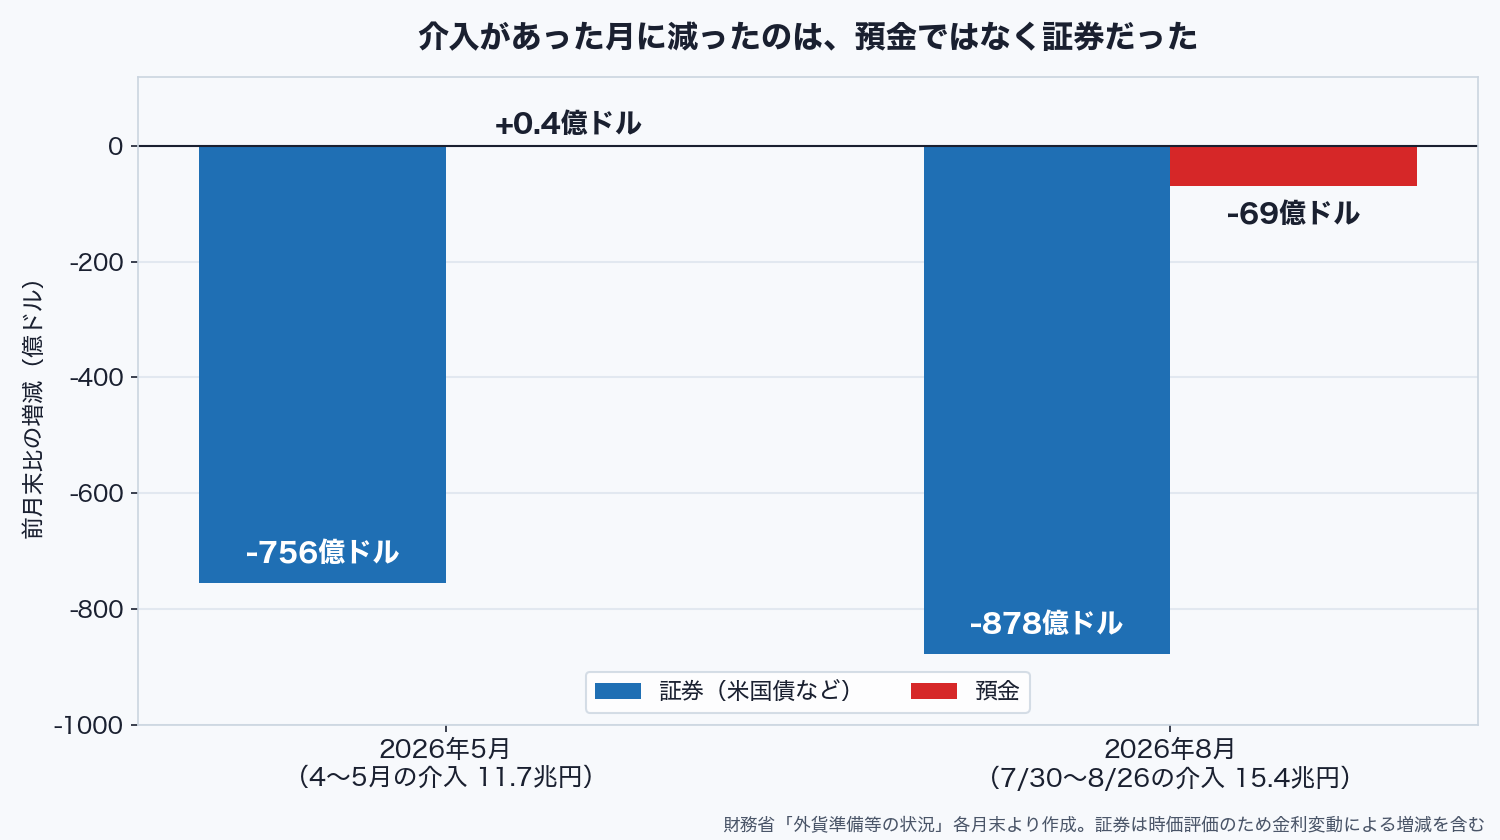
8月の証券は878億ドル減、預金は69億ドル減だった。合計すると947億ドル。介入額の15.4兆円を1ドル157円で換算した約980億ドルと、おおむね一致する。この増減から計算すると、介入の原資の9割以上を証券でまかなったことになる。
5月も同じだった。11.7兆円の介入があっても預金は1,622億ドルのままで、証券だけが756億ドル減っている。この統計の公表日は6月5日。8月1日の記事を書く前に、すでに確認できた数字である。前回は外貨準備の総額が771億ドル減ったことには触れたが、証券と預金のどちらが減ったのかまで見ていなかった。
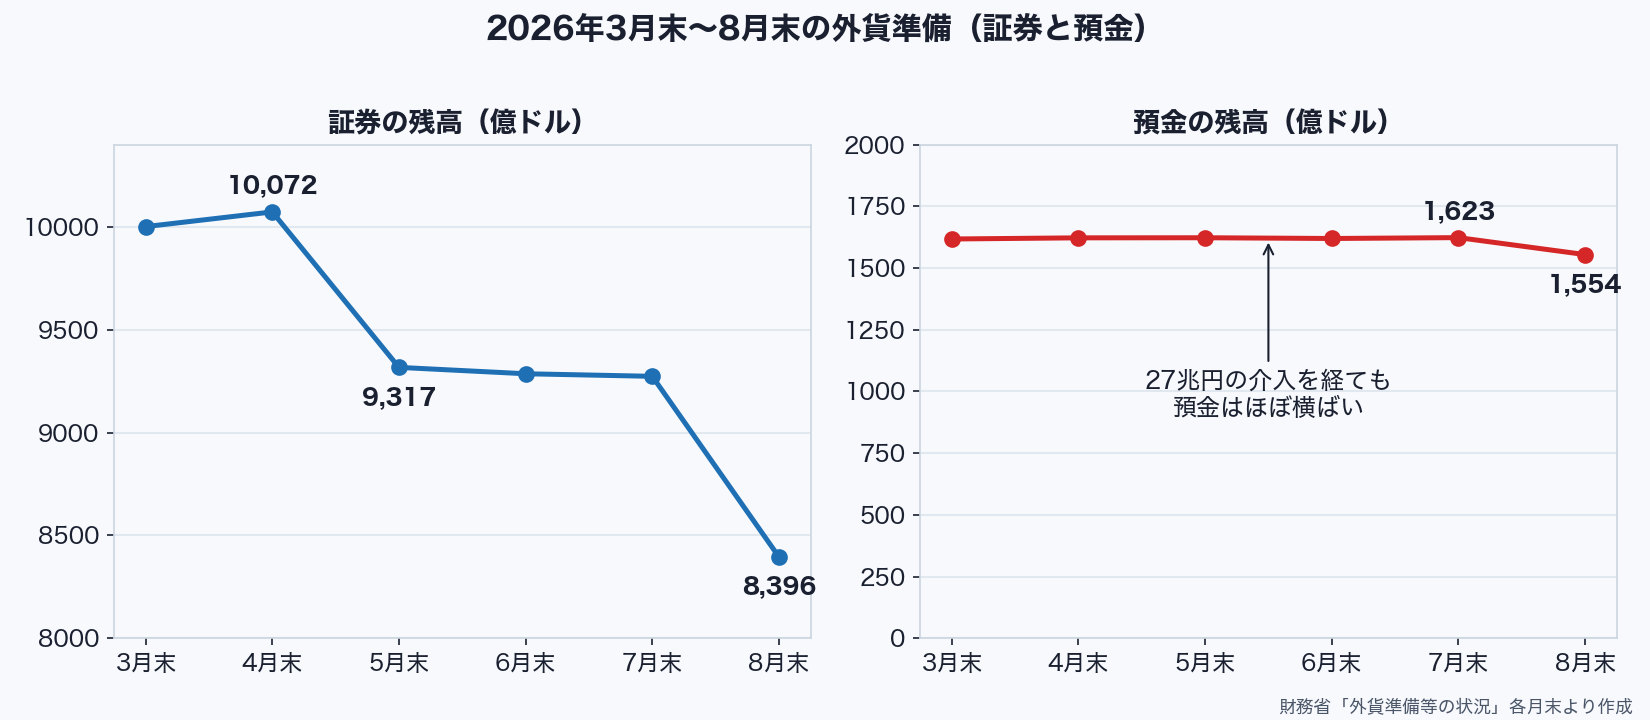
3月末から8月末までを見ると、証券は介入のたびに減っている。一方、預金は1,620億ドル前後を保ち、8月に初めて69億ドル減った。介入額に比べれば小さな減少である。財務省は預金を先に取り崩すのではなく、いつでも使える手元資金として残しているように見える。
証券878億ドル減、分からない売却と償還の内訳
知りたいのは、その証券をどう現金に換えたかだ。米国債を市場で売ったのか、満期で戻ってきたお金を使ったのか。公表データだけでは区別できない。証券残高が減る理由には、次の3つがある。
| 減少の要因 | 中身と、米国の金利への影響 |
|---|---|
| 市場での売却 | 保有する米国債などを市場で売ってドルの現金に換える。売りが出る分、米国債の価格を下げ、米国の金利を押し上げる方向に働く |
| 満期償還の活用 | 満期が来た債券の元本(償還金)を、新しい債券に買い替えずに介入に回す。市場で売らないので価格への直接の影響は小さいが、買い替えの需要が消える分は米国債の買い手が減る |
| 時価の目減り | 統計上の証券は時価で計上される。金利が上がると債券の価格は下がるので、1枚も売らなくても残高は減る。8月は米国の金利が上がった月だった |
日本経済新聞は、米国債を売って確保したドルを介入に充てた可能性があると報じている。同じ記事では、財務省がFRB(米連邦準備制度理事会)の制度に触れたことも伝えている。外国の中央銀行などが米国債を担保にドルを借りられる制度で、これなら市場で米国債を売らずに資金を用意できる。
米財務省が毎月公表する国別の米国債保有残高も手がかりになる。7月末の日本の保有額は1兆1,039億ドルで、前月比128億ドル減。ただ、介入が始まったのは7月30日で、代金の受け渡しは8月に入るため、7月分にはほとんど反映されていない。確認したいのは、10月中旬に公表される8月分だ。民間の保有分や時価の変動も含むので、外為特会の売却額を正確に割り出せるわけではない。それでも数百億ドル単位で減っていれば、償還を待つより売却が中心だったと考える材料になる。
個人的には、売却と償還の両方を使ったと見ている。4週間で約980億ドルを用意するには、満期を待つだけでは間に合わないだろう。一方、預金が8月末にも1,554億ドル残っていたのは、使うそばから償還金などで補っていたためではないかと考えている。
残っている資金と、避けられない米金利への影響
8月末の外貨準備は総額1兆2,075億ドル(約188兆円)。うち預金が1,554億ドル(約24兆円)、証券が8,396億ドル(約132兆円)である。預金だけでも15.4兆円規模の介入を1回半ほどまかなえる。証券も使うなら、預金残高から「あと何回」と数えても介入の限度は分からない。当面、資金不足で介入できなくなるとは考えにくい。
もちろん、いくらでも使えるわけではない。3月末に1兆3,747億ドルあった外貨準備は、5カ月で1,672億ドル、12%減っている。同じペースで減れば2年あまりで半分になる。もう一つ気になるのが、米国の金利への影響だ。8月1日の記事で書いた「証券を売ると米国の金利が上がり、日米の金利差が開いて円安の材料になる」という理屈は変わらない。間違えたのは、そこから「だから財務省は証券を使わない」と決めつけたことだった。実際には、その副作用を承知で証券を使っていた。
しかも、米金利への影響は8月より気にかかる。米国の10年物国債の利回り(長期金利)は9月に5%台となり、2023年10月以来の高さに達した。買い手が減って金利が上がりやすいところに、世界最大の保有国である日本が数百億ドル単位で米国債を売れば、さらに金利を押し上げかねない。それがドル高・円安につながれば、円買い介入の効果を打ち消してしまう。7月末には自国の資金で円を買ってくれた米国も、米国債を売られるのは歓迎しない。この点でも8月とは事情が違う。
9月18日に政府・日銀が実際の介入ではなくレートチェックを選んだのも、こうした事情があったのではないか。資金がないのではなく、使ったときの米金利への影響が気になる。まずは資金を使わずに市場を牽制したのだと、自分は受け取っている。
日銀が利上げしても158円まで売られた理由
9月18日、日銀は政策金利を1.0%から1.25%へ引き上げた。1995年以来、約31年ぶりの水準だ。それでも同日夜には円が売られ、一時158円台を付けた。日銀が利上げに後ろ向きだと受け止められた、というだけでは説明しきれないと思う。
確かに、日銀の決定には円が売られる要因もあった。利上げ自体は予想どおりで、新しい材料にはならなかったうえ、9人の政策委員のうち2人が反対した。いずれも現政権のもとで任命された審議委員で、市場は次の利上げが決まりにくくなると受け止めた。利上げを見込んで円を買っていた投資家が、発表後に売り戻した面もある。
ただ、自分は米国側の動きのほうが大きかったと見ている。日銀会合の前日、FOMC(米国の金融政策を決める会合)は約3年ぶりとなる0.25%の利上げを全会一致で決め、政策金利を3.75〜4.00%とした。参加者の金利見通しでは、年内にもう1回の利上げが示されている。日本が0.25%上げても、同じ週に米国も0.25%上げた。日米の政策金利の差は縮んでいない。長期金利では、米国が5%台になった分だけ差はむしろ開いた。
8月1日の記事では「ドル円が反転するかどうかは、日銀の利上げと米国の利下げにかかっている」と書いた。米国はいずれ利下げに向かうと考えていたが、実際には利上げを再開した。日銀が利上げのペースを半年に1回から3カ月に1回へ速めても、追いつけていない。9月8日のメガバンクの記事では、2027年春まで日銀の利上げが続く前提で銀行株を見た。ただ、為替では日本の利上げだけを見ていても足りない。米国も金利を上げれば、円高に向かう効果は相殺されてしまう。
次の確認は9月末の介入実績と、10月の残高統計
ここからは、今後の介入についての個人的な見通しになる。
レートチェックのあと、ドル円は156円台後半まで戻して週を終えた。当面は158円が当局の動く水準として意識されそうだ。ただ、実際に介入しても、効果は7〜8月より短くなると見ている。金利差が縮む見通しが立たないうえ、証券を原資にするほど米金利を押し上げやすいからだ。介入で一時的に円安を抑えることはできても、その間に金利差が縮まらなければ長続きしにくい。その見込みは8月1日に考えていたより薄くなった。
見立ての修正点
- 介入の原資は預金ではなく証券だった。2026年の介入は合計約27兆円だが、預金は1,622億ドルから1,554億ドルへ69億ドル減っただけで、証券が5月に756億ドル、8月に878億ドル減った。
- 資金量の面では、介入余地はまだ大きい。残高は制約になっていない。証券を使うほど米国の金利が上がりやすくなり、円安の材料を自分で作ってしまう。米国の長期金利が5%台のいま、この副作用は8月より重い。
- 利上げ後の円安は、日銀の消極姿勢だけでは説明できない。同じ週に米国も利上げしたため、金利差が縮んでいない。
9月末には、8月27日〜9月28日の介入実績が公表される。まずはレートチェックの前後に実際の介入もあったのかを確かめたい。10月上旬の9月末外貨準備統計では、総額より先に証券と預金の内訳を見る。10月中旬には米財務省の統計が出るので、8月の日本の米国債保有額がどれだけ減ったかを確認する。
出典: 財務省「外貨準備等の状況(令和8年8月末現在)」、財務省「外国為替平衡操作の実施状況(令和8年7月30日〜8月26日)」、日本経済新聞「8月末の外貨準備6.2%減、減少率最大」(2026年9月7日)、日本経済新聞「円下落、一時158円台 日銀利上げ決定も『反対』2票で売り」(2026年9月18日)、米財務省「Major Foreign Holders of Treasury Securities」
※本記事は公開情報に基づく情報整理であり、個人の見解を含みます。特定の銘柄の売買や投資を推奨するものではありません。投資判断はご自身の責任においてお願いいたします。