 株式市場調査レポート
- 三菱UFJ(8306)・三井住友FG(8316)・みずほFG(8411)の株価は割安でも割高でもない。会社計画で見たPER15〜16倍が高く見えるのは、計画の置く政策金利(0.75〜1.0%)が市場の見通しより低いからで、2027年春の1.75%で計算し直すと12.5〜14倍に下がる
- 5月の計画公表からの上昇22〜27%は、TOPIXにつれた分が約9ポイント、金利の動きで説明できる分が4ポイント前後で、残る10〜14ポイントは同じ利益に高い値段が付いた分だった。三菱UFJはこの上乗せが1.75%シナリオの利益の上振れとほぼ同じで、利上げを先回りしきっている。三井住友FGとみずほFGには、まだ織り込み残しがある
- オニール流の天井の型はまだ完成していない。予兆は3つ出ており、三菱UFJ 3,415円、三井住友FG 6,420円、みずほFG 7,761円を大商いで割れば天井と判断する
目次
「メガバンク株はこの1年で1.5倍になった。もう十分に上がったのか、それとも利上げが続くならまだ安いのか」。9月17〜18日の日銀会合を前に、自分も同じ疑問を持っている。まず、3社が今年5月に出した2026年度計画がいくらの政策金利を前提にしているかを確かめ、今の政策金利1.00%や市場が見込む利上げの経路との差を利益に換算した。計画公表からの株価上昇22〜27%については、同じ期間の金利の動きに見合うかどうかを、過去2年半の値動きの関係から分解している。7月27日の高値から横ばいが続くチャートも、オニールの『空売り練習帖』にある天井の型に当てはまるかを、手元のデータベースの日足・週足で点検した。5月に長期金利が2.7%を超えたときの記事では、金利が上がる局面で資金が銀行株に向かう流れを書いた。今回はその先で、金利が上がっても株価が上がらなくなるのはどこかを探る。
もう現実に追い越されている会社計画の金利前提
5月の時点で、3社のうち2社は今の政策金利1.00%より低い0.75%を前提に、今年度の利益計画を立てていた。三菱UFJは5月19日の投資家説明会資料(2025年度決算 投資家説明会)で本邦政策金利を「1%程度」と置き、三井住友FGは2025年度決算説明資料で0.75%と置いた。みずほFGも5月時点は0.75%だった。6月16日に日銀が政策金利を0.75%から1.00%へ引き上げたのを受けて、みずほFGは7月30日の第1四半期決算で前提を1.00%に改め、純利益目標を1.3兆円から1.4兆円へ引き上げた。三井住友FGは7月31日の第1四半期決算でも、前提と目標を据え置いている。
各社の資料には「感応度」も出ている。政策金利が0.25%上がったとき、貸出金利と預金金利の差が広がって資金利益がいくら増えるかを、各社が試算した値だ。これを使って、前提と現実の差を利益に換算する。
| 項目 | 三菱UFJ | 三井住友FG | みずほFG |
|---|---|---|---|
| 5月計画の政策金利前提 | 1%程度 | 0.75% | 0.75% |
| 1Q決算後の前提 | 1%程度(据え置き) | 0.75%(据え置き) | 1.00%に引き上げ |
| 2026年度 純利益目標 | 2.7兆円 | 1.7兆円 | 1.4兆円(1.3兆円から上方修正) |
| +0.25%あたりの資金利益(初年度) | 1,000億円 | 1,100億円 | 1,200億円 |
| 同(数年後のフル効果) | 1,800億円(3年目) | 1,500億円(5年目) | 1,200億円 |
| 1Q(4〜6月)の進捗率 | 30% | 約30% | 30% |
| PER(会社計画EPS、9月7日終値) | 16.3倍 | 15.6倍 | 15.2倍 |
| PBR/配当利回り | 1.84倍/2.59% | 1.65倍/2.57% | 1.85倍/1.72% |
三井住友FGの前提0.75%は、6月の利上げで既に0.25%分、現実に追い越された。同社の感応度で計算すると、税引き前で1,100億円の上乗せが今年度の計画に入っていない。金利が上がったときの利益の伸び方も、3社で違う。0.25%あたりのフル効果を純利益目標で割ると、三菱UFJが6.7%、三井住友FGが8.8%、みずほFGが8.6%になる。三菱UFJは海外で稼ぐ割合が大きいので、円の金利が上がっても利益の伸びは3社で最も小さい。
市場が見ている金利は、会社計画よりもっと高い。政策金利は6月16日から1.00%で、9月17〜18日の会合での1.25%への利上げは、OIS(将来の政策金利を取引する金利スワップ)市場で8割前後まで織り込まれている。大手証券のメインシナリオは、9月、2027年1月、4月と3回上げて1.75%で打ち止めという経路だ。長期金利(10年国債利回り)も、5月15日の2.71%から9月7日には2.91%へ上がった。会社計画と市場の間には、少なくとも0.75%分の開きがある。
政策金利1.75%で計算し直すとPERは12.5〜14倍
政策金利1.75%が実現すれば、純利益は計画比で三菱UFJが約14%、三井住友FGが約25%、みずほFGが約18%上振れる。その利益で見たPERは、12.5〜14倍まで下がる。
計算は単純で、政策金利のシナリオと各社の前提との差を0.25%刻みで数えて感応度を掛け、実効税率30%を引いた額を純利益に足した。感応度には、利上げ直後の1年目の「初年度」と、固定金利の貸出が高い金利に入れ替わった数年後の「フル効果」があり、下の表はフル効果で計算している。表の「1.75%」は、大手証券のメインシナリオにある経路(2026年9月、2027年1月、4月と3回上げて1.75%に到達し、その後は据え置く)を指す。2027年末の政策金利も1.75%のままで、その水準が数年続いたときの利益になる。
| 政策金利シナリオ(フル効果ベースのPER) | 三菱UFJ | 三井住友FG | みずほFG |
|---|---|---|---|
| 現状 1.00% | 16.3倍 | 14.7倍 | 15.2倍 |
| 9月利上げ後 1.25% | 15.6倍 | 13.9倍 | 14.3倍 |
| 1.75%(2027年春到達・据え置き) | 14.3倍 | 12.5倍 | 12.9倍 |
| 2.50%(市場織り込みの上限) | 12.7倍 | 10.9倍 | 11.2倍 |
| 1.75%時の純利益上振れ率(計画比) | +14% | +25% | +18% |
PER12.5〜14倍という数字だけを見ると割安に見えるが、株価はすでに動いている。5月15日の計画公表から9月7日までに、三菱UFJは+27%、三井住友FGは+22%、みずほFGは+26%上がった。この上昇が同じ期間の金利の動きに見合うのか、金利の動き以上に買われたのかを、次の節で分解する。
5月からの上昇22〜27%のうち、金利で説明できるのは4ポイントだけ
5月15日以降の上昇のうち、TOPIXの上昇と長期金利の上昇で説明できるのは13ポイント前後だった。残りの10〜14ポイントは金利の動きでは説明できない「PERの切り上がり」で、同じ利益により高い値段が付いた分にあたる。
調べ方はこうだ。2024年1月から2026年5月15日までの約2年半について、3社の株価が毎週どれだけ動いたかを、TOPIXの週次の騰落率と、10年国債利回りの週次の変化で説明する式を、回帰(統計的にあてはめる計算)で求めた。3社とも、10年債利回りが0.1%上がると株価は約2%上がり、TOPIXが1%動くと1.25〜1.30%動く関係だった(この倍率をベータと呼ぶ)。この関係を5月15日から9月7日までの17週にそのまま当てはめると、次のように分かれる。
| 5月15日→9月7日 | 三菱UFJ | 三井住友FG | みずほFG |
|---|---|---|---|
| 株価上昇率(実績) | +26.7% | +22.3% | +26.0% |
| うちTOPIX連動分(TOPIX+6.8%×ベータ) | +8.8pt | +8.6pt | +9.0pt |
| うち金利分(10年債+0.20%×感応度) | +4.2pt | +3.9pt | +4.3pt |
| 説明できない分(定数項込み) | +13.7pt | +9.9pt | +12.8pt |
| PER(会社計画EPS)5/15 → 9/7 | 12.9倍 → 16.3倍 | 12.7倍 → 15.6倍 | 13.0倍 → 15.2倍 |
| 同期間の会社計画EPSの改定 | 変わらず | 変わらず | +7.7%(7/30上方修正) |
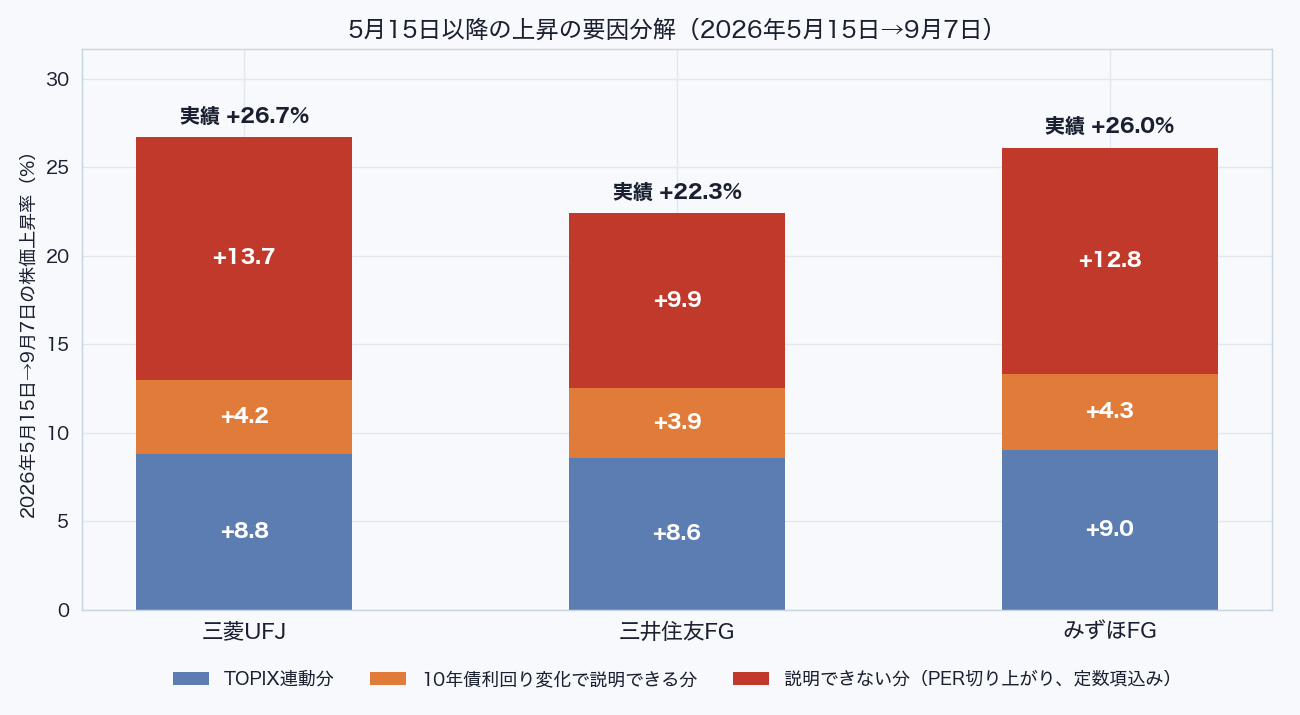
金利そのものの動きで正当化できる上昇は、4ポイント前後しかない。10年債利回りは0.20%、5年債利回りでも0.24%しか動いておらず、過去2年半の反応の仕方(0.1%で約2%)に照らせば、金利だけなら4〜6%の上昇が妥当な水準になる。
三菱UFJと三井住友FGは、会社計画のEPS(1株当たり利益)が1円も変わっていないのに、PERが三菱UFJは12.9倍から16.3倍、三井住友FGは12.7倍から15.6倍に上がった。株価上昇のほぼ全部が、同じ利益に高い値段を付けた結果だ。みずほFGだけは、7月の上方修正で7.7%分をEPSの増加で裏付けている。切り上がりの幅も銘柄で違い、三菱UFJの13.7ポイントに対して、三井住友FGは9.9ポイントにとどまる。
この10〜14ポイントが行き過ぎかどうかは、前の節のシナリオ表と比べると分かる。市場が「会社計画は保守的で、実際には政策金利が1.75%まで上がって利益が上振れる」と読んで先回りしたのなら、切り上がりの幅は1.75%シナリオ(2027年春に到達して据え置き)の利益の上振れ率に近くなるはずだ。三菱UFJは切り上がり13.7ポイントに対して上振れ14%で、ほぼ一致する。三菱UFJは1.75%までの利上げをすでに全部織り込んだ値段で、金利を理由にここから上がるには、政策金利が2%を超える必要がある。三井住友FGは切り上がり9.9ポイントに対して上振れ25%で、4割しか織り込んでいない。みずほFGは切り上がり12.8ポイントに対して上振れ18%(ほかに7.7%はEPSで実現済み)で、7割ほど織り込んでいる。
判断の手がかりはもう1つある。7月27日から9月7日までに長期金利はさらに0.13%上がったが、株価は三菱UFJが-2.3%、三井住友FGが-3.3%、みずほFGが+0.9%と横ばいで、東証銀行業指数も-0.2%だった。過去の反応なら+2.6%上がっていてよい局面で、株価は動かなかった。
自分は3社を分けて見ている。三菱UFJは金利に比べて先回りしきった水準、三井住友FGは控えめな水準、みずほFGはその中間だ。PER12.5〜14倍を根拠にした「割安」という見方は、三井住友FGとみずほFGにはある程度当てはまるが、三菱UFJには当てはまらない。3社をまとめれば、市場が見ている利上げの経路を先回りして織り込んだ妥当な値段で、割安でも割高でもない。
2027年末の政策金利1.75%の妥当性 — 3つのシナリオと確度
前の節の判断は、2027年末の政策金利が1.75%であることを前提にしている。1.75%は市場が織り込む中心で、上にも下にも同じくらい外れる余地がある。この節から先は、現時点の事実に加えて個人的な予測を多く含む。
1.75%より上に振れる材料には、次のものがある。
- 日銀自身の見通し。7月の展望レポートは、生鮮食品を除く消費者物価の上昇率を2026年度2.5%、2027年度2.4%、2028年度2.0%と置いた。「物価が2%を上回って推移するリスク」も明記したうえで、利上げを続ける方針を示している
- 市場の織り込み。8月時点のOIS市場は2027年6月までに3回の利上げ(1.75%)をほぼ織り込み、9月初めには「3か月に1回」へペースが速まるという見方が広がった
- 中立金利(景気を熱しも冷ましもしない金利)の幅。日銀が今年3月に公表した再推計は名目で1.1〜2.5%で、1.75%はその中ほどにすぎない
- 政治。政府は利上げの容認に転じ、米国は金融緩和の終了を求めている(次の節で詳しく書く)
エコノミストの予想も、2027年末は1.75%が中心で、上は2.25%、最終的な到達点では2.5%という見方まで出ている。一方で、下に振れる材料もある。
- 足元の物価。7月の生鮮食品を除く消費者物価は前年比1.8%で、7か月続けて1%台にとどまった。日銀の年度見通し2.5%は、年度の後半に物価が上がるという読みを頼りにしている
- 消費税の減税。2027年4月から2年間、食料品の税率が8%から1%に下がり、機械的には消費者物価を1.5ポイント押し下げる。日銀は一時的な要因として見るはずだが、物価が下がって見えるなかでの利上げは、政治的に選びにくい
- 円相場。利上げの政治的な後押しは円安対策として強まったので、円が154円から150円の方向へ進めば、政府も米国も利上げを急がせる理由を失う。円高は輸入物価も下げるので、日銀の物価見通しも下振れる
これらを踏まえ、2027年末の政策金利を3つのシナリオに分けて、自分なりの確度を置いた。確度は主観的な重み付けで、大手証券が示す「メイン60%・上振れ25%・下振れ15%」より、円高と消費税減税を理由に下振れを厚めにしている。各シナリオの純利益の上振れとPERは、前の節と同じ感応度(フル効果・税引き後)で計算した。
| 2027年末の政策金利シナリオ | 確度 | 三菱UFJ 上振れ/PER |
三井住友FG 上振れ/PER |
みずほFG 上振れ/PER |
|---|---|---|---|---|
| S1: 1.25〜1.50% 9月で打ち止め、またはあと1回。円高が進み政治の後押しが消える |
25% | +7%/15.2倍 | +15%/13.5倍 | +9%/13.9倍 |
| S2: 1.75% 2027年春に到達して据え置き。市場の中心シナリオ |
45% | +14%/14.3倍 | +25%/12.5倍 | +18%/12.9倍 |
| S3: 2.00〜2.25% 3か月に1回のペースが2027年末まで続く。物価2%超と円安が続く |
30% | +21%/13.5倍 | +34%/11.6倍 | +27%/12.0倍 |
| 確度で重み付けした期待値 政策金利の期待値は約1.77% |
100% | +14%/14.3倍 | +25%/12.5倍 | +19%/12.8倍 |
下振れを厚めに置いても、確度で重み付けした2027年末の政策金利は約1.77%で、1.75%シナリオとほぼ同じになる。上に2.25%、下に1.25%と、外れる幅が両側に同じくらいあるためで、1.75%を基準に置くこと自体は妥当だと見ている。
期待値で見た三菱UFJの利益の上振れは14%で、前の節で求めたPERの切り上がり13.7ポイントとほぼ釣り合う。三菱UFJの今の値段は市場の中心シナリオを過不足なく織り込んだ水準で、ここから上がるにはS3(2%超)が現実になる必要がある。S1になれば、利益の上振れは7%しか残らない。三井住友FGとみずほFGはS1でも計画比で9〜15%の上振れが残るので、下振れシナリオへの耐性は三菱UFJより高い。
あくまで個人の予想だが、S1とS3のどちらに転ぶかは円相場しだいだ。9月18日の会合で1.25%に上げた後に円が150円を割る動きになれば、政府と米国の後押しは弱まり、2027年4月の消費税減税で物価も下がって見えるので、S1の確度が上がる。逆に円が155〜160円にとどまり、原油高で物価が2%を超えて推移すれば、3か月に1回のペースが既定路線になり、S3が近づく。この記事の確度も、為替の動きが見えた時点で見直すつもりだ。
政府の姿勢は「けん制」から「容認」へ、動かしたのは為替
高市政権は、今年前半の「利上げをけん制する」姿勢から、8月以降は「利上げを支持する」姿勢に変わった。転換の理由は物価や景気への確信ではなく、為替介入の効果を守ることと、米国からの圧力だった。時系列で並べると、転換点がはっきりする。
利上げの政治的な後押しは、円相場に連動している。円が160円のときは政府も米国も利上げを求めたが、円が154円まで戻った今、その必要は弱まり始めた。1.75%という経路は円安と利上げ圧力が続くことが前提で、円高が進めば経路は浅くなる。円高は、三菱UFJのように海外で稼ぐ銀行の利益も直接目減りさせる(各社の為替前提は150円で、9月7日は155.9円なので、まだ前提より円安の側にいる)。金利ギャップから利益の上振れを期待するなら、円高がその期待を削る可能性も一緒に見ておきたい。
7月27日の高値から6週間、まだ完成していない崩れの型
チャートの形も点検した。使ったのはオニールの『空売り練習帖』(How to Make Money Selling Stocks Short)で、長く上げた株が崩れるときの型を整理した本だ。代表的な型を下に挙げる。9月7日時点で、完成している型は1つもない。
- ヘッド&ショルダー: 頭と両肩の形をした三山天井
- 末期ベース失敗: 何度も踊り場を作って上げた末に、最後のブレイクアウト(踊り場の上限を抜けて高値を更新すること)が失敗する形
- クライマックス・トップ: 最後に急騰して力尽きる形
- レールロード・トラック: 大商いで大きく動いた週が2本並ぶ形
- 50日線割れ後の戻り失敗: 50日移動平均線を大商いで割った後、戻りが50日線で止まる形
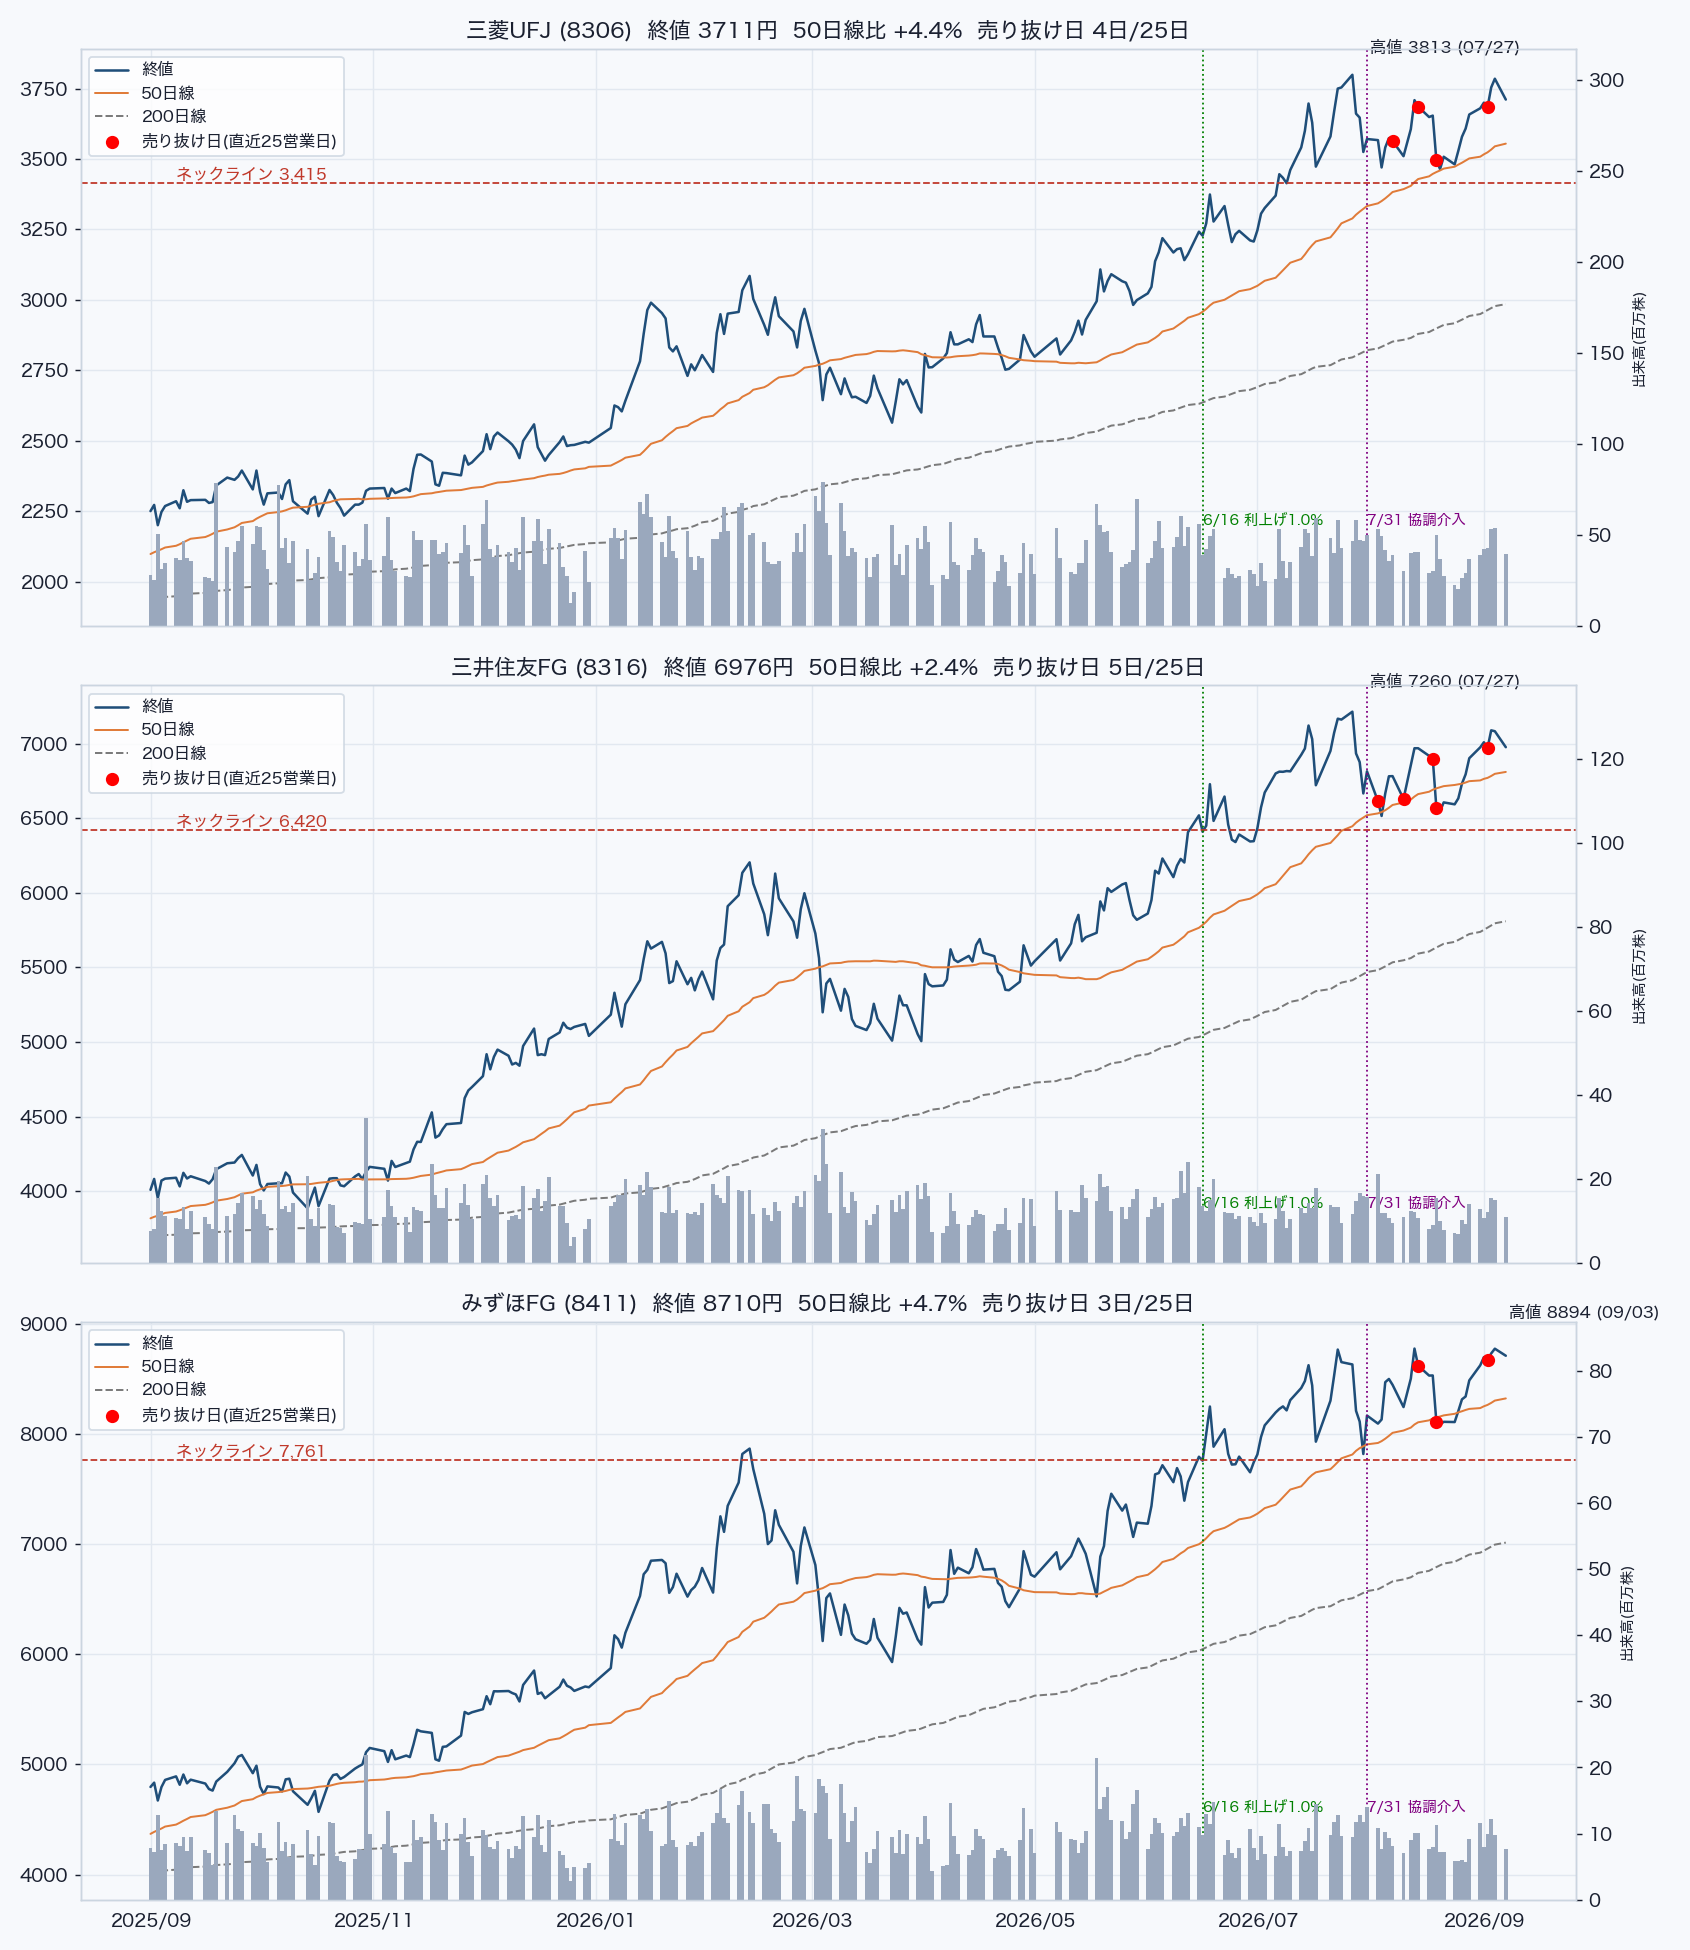
図2のとおり、3社とも7月27日の高値(みずほFGは9月3日に更新)の後、8月19〜20日に一度50日線まで押し、そこから切り返して9月4日には高値の近くまで戻した。8月19日は3社とも前日比4.4〜5.0%安で、出来高は50日平均の1.2〜1.3倍だった。長期金利の上昇が一服したのをきっかけに、利益確定の売りが出た日だ。
オニールの型なら、ここで50日線を大商いで割り込み、その後の戻りが50日線で止まれば空売りの形になる。実際には、三菱UFJは50日線に触れて反発し、三井住友FGとみずほFGは一度割った翌週に回復した。崩れたのではなく、50日線での下げ止まりを確かめる「テスト」に成功した形だ。
ヘッド&ショルダーの形にもなっていない。三菱UFJと三井住友FGは、6月18日の高値を左肩、7月27日を頭、8月14〜17日を右肩とみなせる並びにはなっている。ただし右肩の後、9月4日に頭とほぼ同じ高さ(三菱UFJ 3,795円、三井住友FG 7,060円)まで戻しており、右肩が頭より明らかに低いという条件を満たしていない。今の形は三山天井というより頭と同じ高さまでの2度目の戻りで、ここから上に抜ければ横ばいの踊り場、下に折れれば二重天井という分かれ目にある。みずほFGは9月3日に新高値を付けたので、そもそも三山の形になっていない。
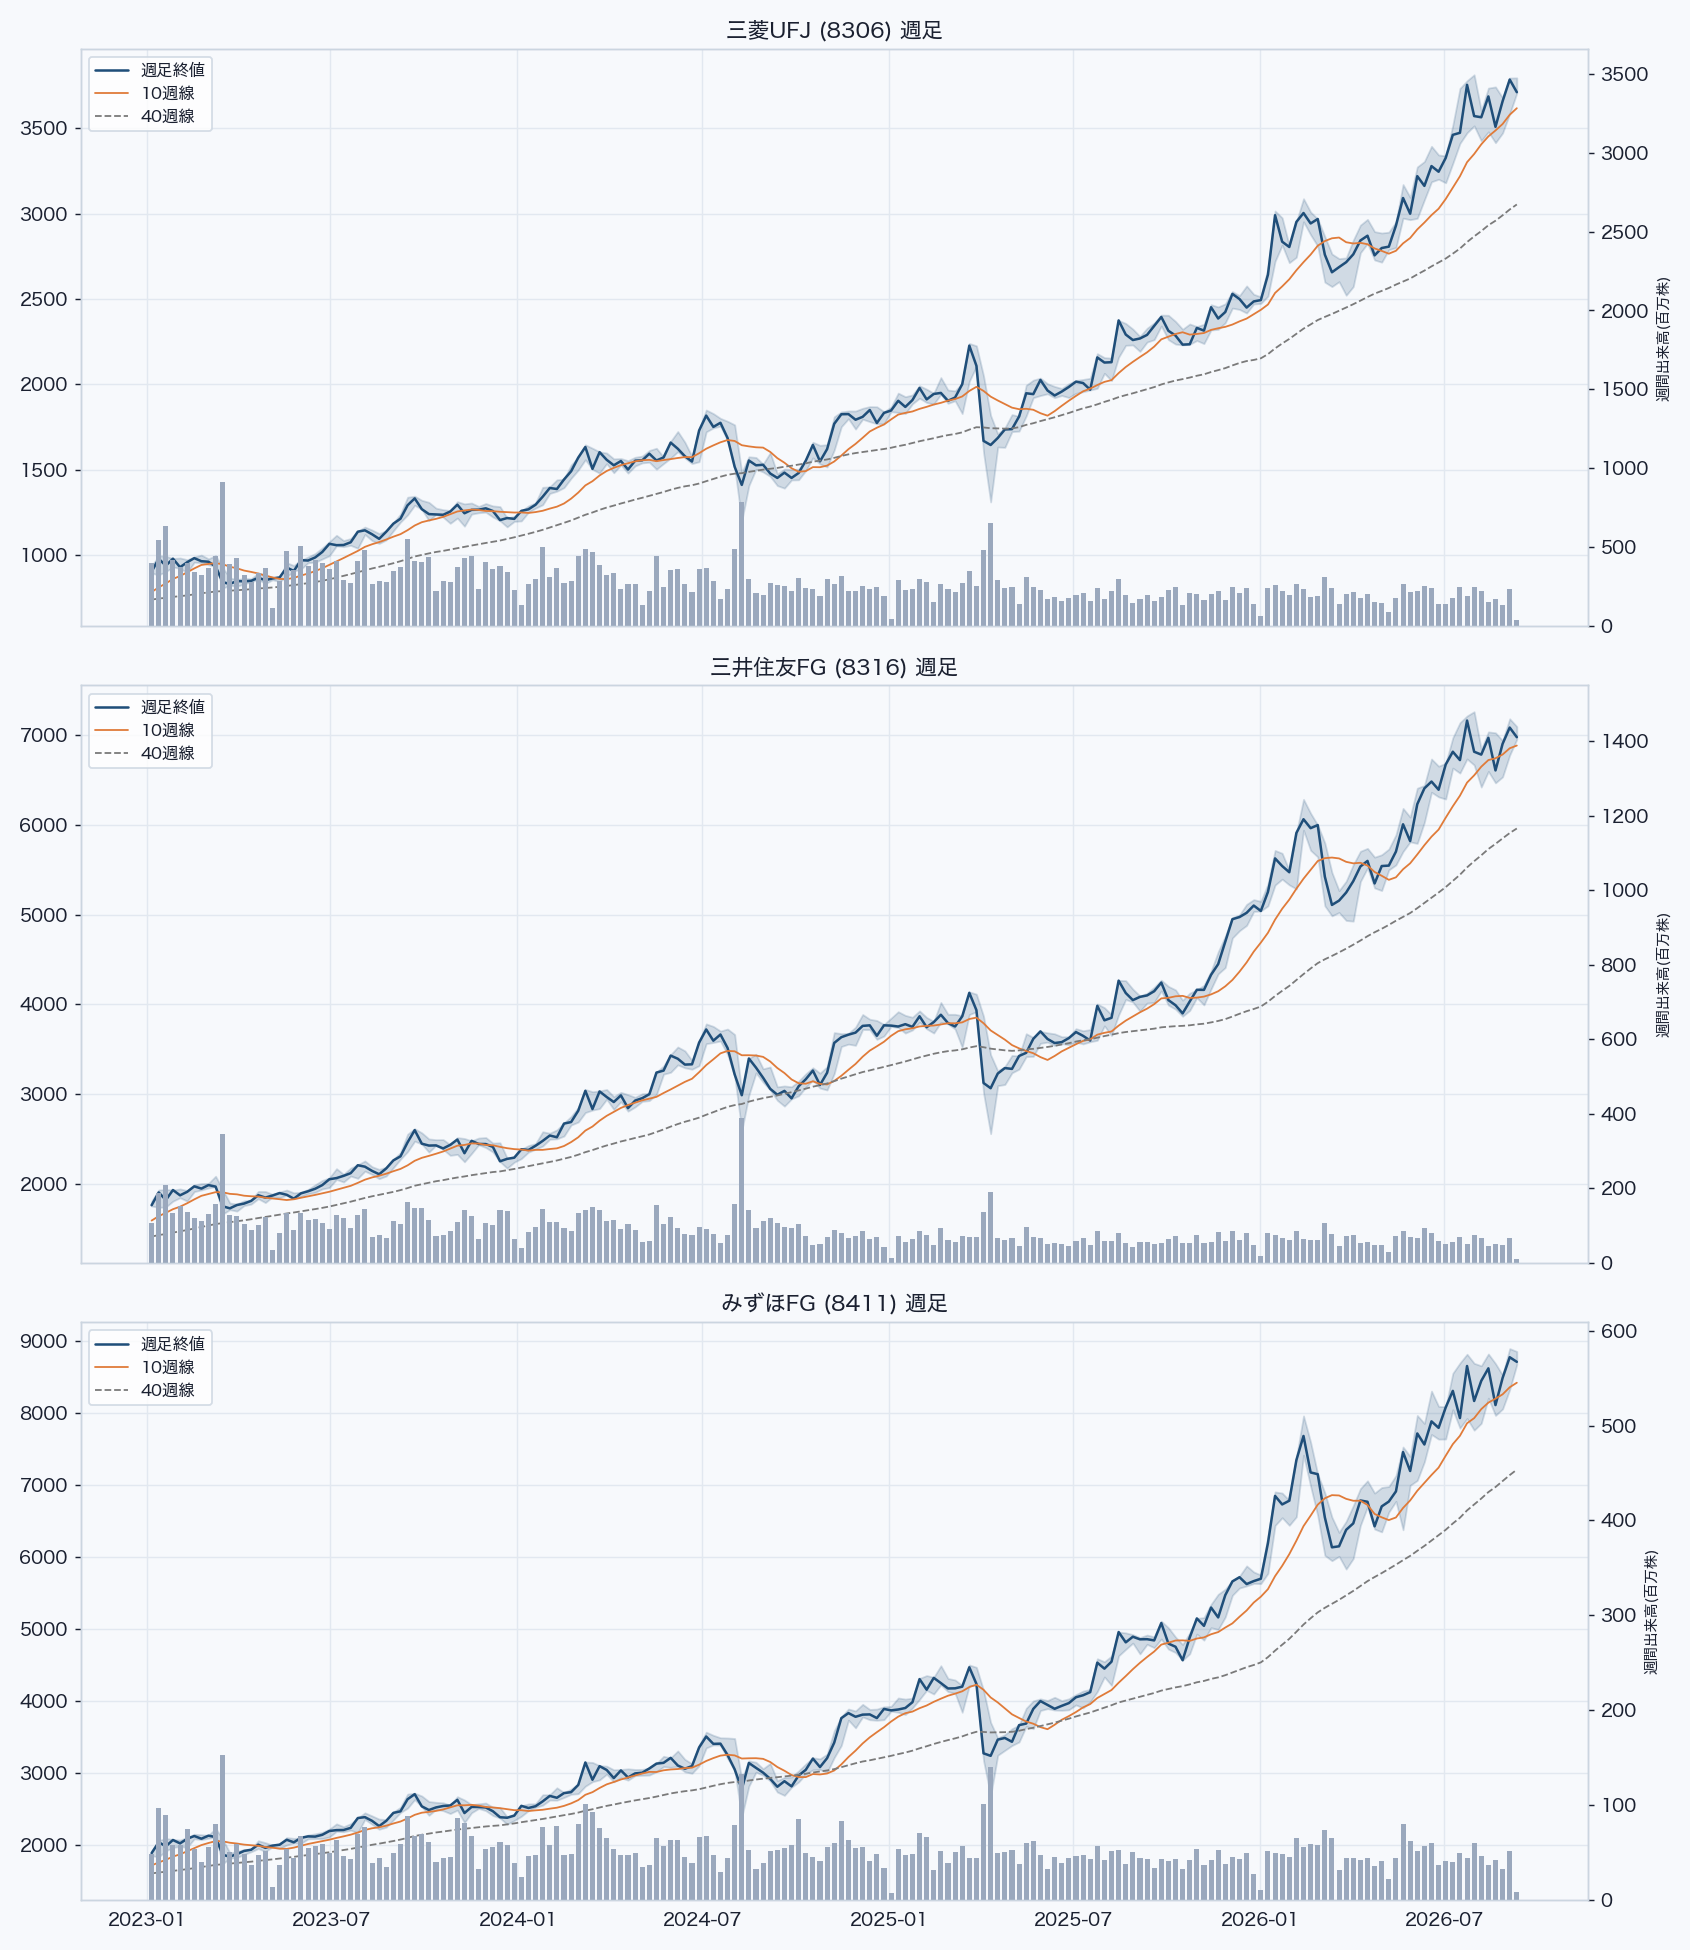
図3の週足では、踊り場(ベース)を何回作ったかを数えた。高値から10%以上下げてから新高値を更新した回数を2022年から数えると、三菱UFJは7回、三井住友FGは6回、みずほFGは10回になる。オニールは3〜4回目以降のベースを「末期」と呼び、そこからのブレイクアウトは失敗しやすいと書いている。3社は明らかに末期の段階にある。
ただし、直近の踊り場(2〜5月、深さ20〜27%)からの6月のブレイクアウトは、三菱UFJが+20%、三井住友FGが+16%、みずほFGが+12%と成功した。末期ベース失敗の条件である「ブレイクアウト後に踊り場の安値を割る」動きは、まだ起きていない。クライマックス・トップも、高値までの3週間の上昇率が三菱UFJで14%、三井住友FGで8%と、オニールが目安にする「1〜3週間で25〜50%」には遠い。レールロード・トラックも、週足には出ていない。
予兆は3つ、判定ラインはここ
型は完成していないが、売り抜け日の積み上がり、相対強度線の先行した頭打ち、末期ベースの回数という予兆は出ている。点検の結果を表にまとめた。
| 点検項目(9月7日終値) | 三菱UFJ | 三井住友FG | みずほFG |
|---|---|---|---|
| 高値(日付)/下落率 | 3,813円(7/27)/-2.7% | 7,260円(7/27)/-3.9% | 8,894円(9/3)/-2.1% |
| 50日線との距離 | +4.4% | +2.4% | +4.7% |
| 200日線との距離 | +24% | +20% | +24% |
| 2022年以降のベース数 | 7回 | 6回 | 10回 |
| 売り抜け日(直近25営業日) | 4日 | 5日 | 3日 |
| 相対強度線(対TOPIX)の高値日 | 7/24(価格より先) | 7/24(価格より先) | 7/23(価格は9/3に更新) |
| 対銀行業指数の年初来 | ほぼ横ばい | -8%(一貫して劣後) | +1.6% |
| ネックライン(判定ライン) | 3,415円(8/20安値) | 6,420円(8/3安値) | 7,761円(7/30安値) |
売り抜け日は、前日比0.2%以上下げ、しかも出来高が前日より多かった日を指す。オニールは、4〜5週間にこれが4〜5日たまると天井圏の警戒信号としている。三井住友FGの5日、三菱UFJの4日は、その目安に達した。三菱UFJの3,700〜3,800円、三井住友FGの7,000円前後には、そこまで上がったら売りたい人の株がたまっていると読める。
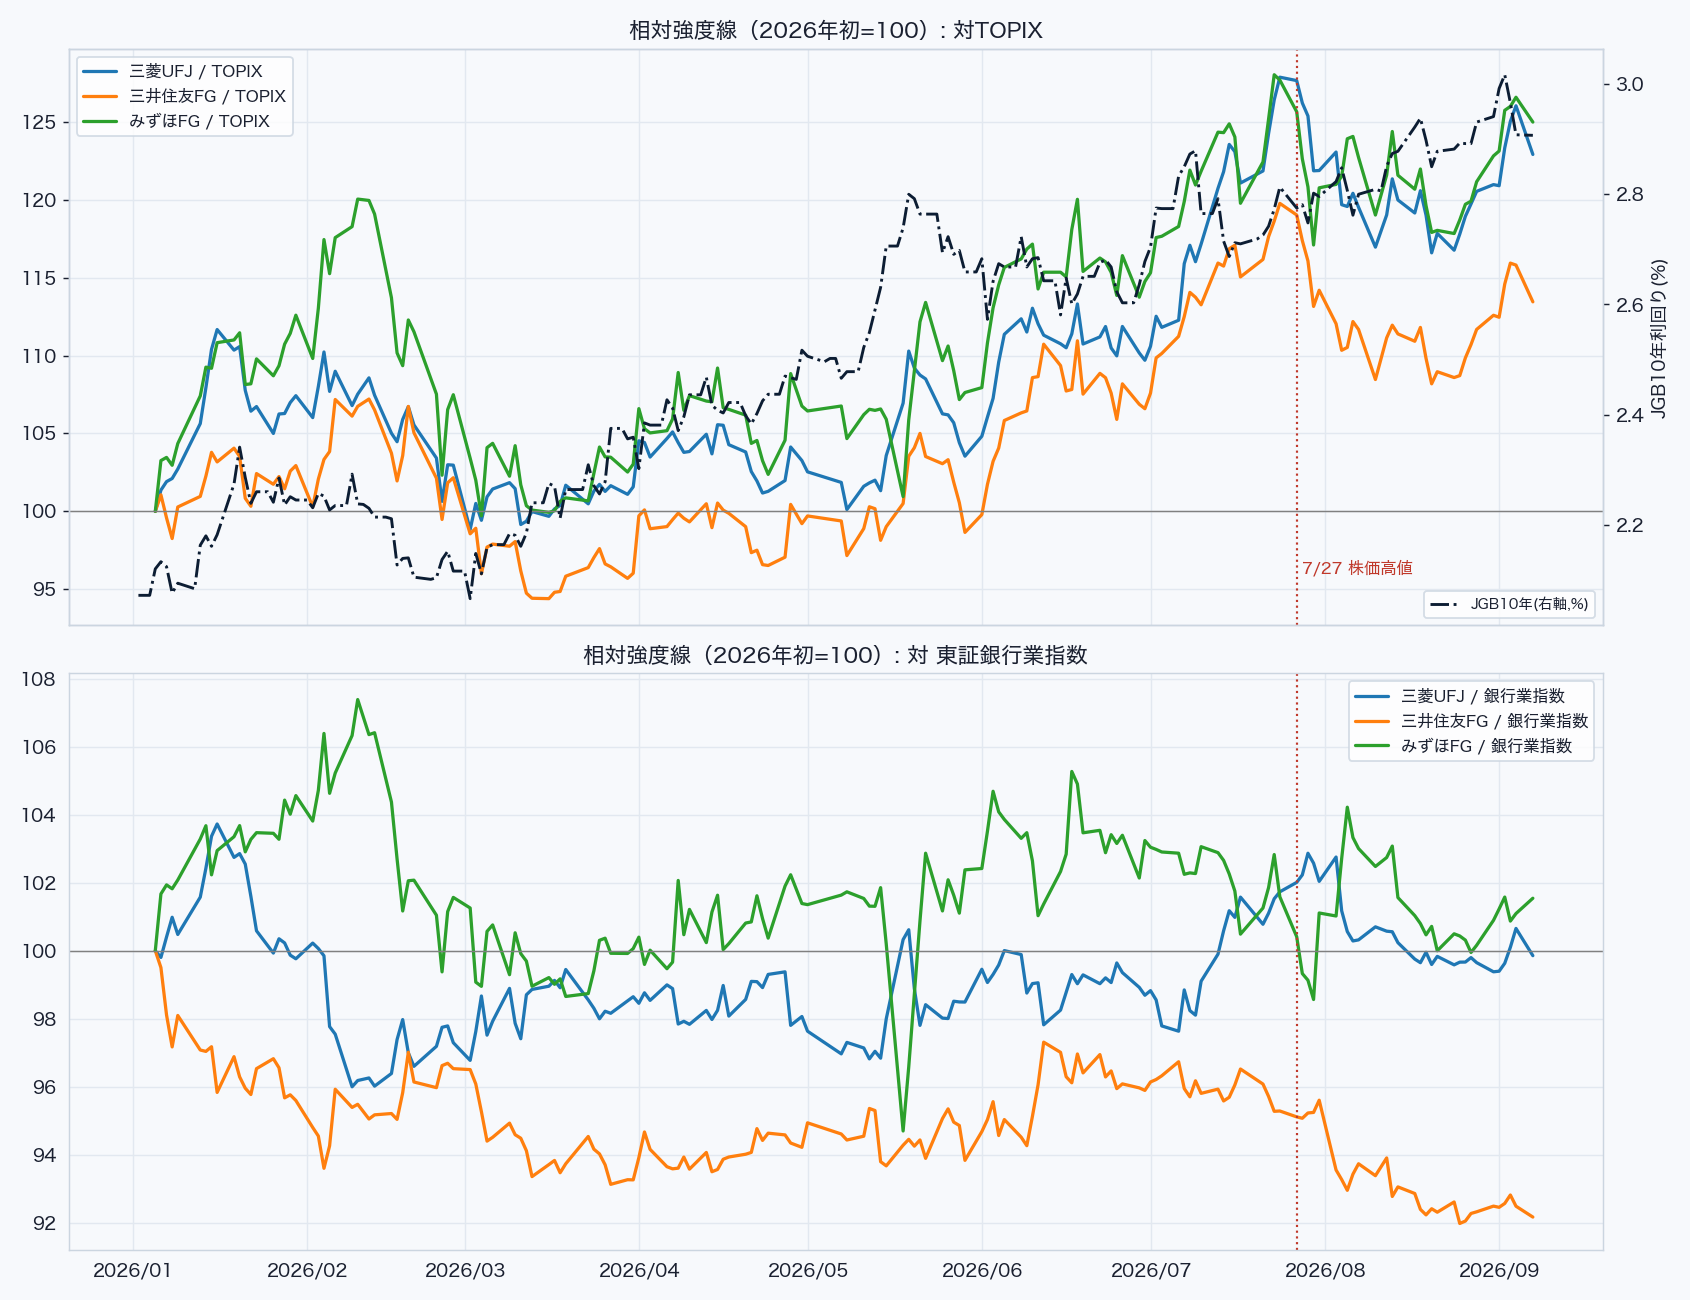
図4の相対強度線(株価をTOPIXで割った線。市場平均より強いか弱いかを示す)は、株価より先に頭打ちになった。3社とも相対強度線の高値は7月23〜24日で、株価の高値の7月27日より早い。みずほFGは9月3日に株価が新高値を付けたのに、相対強度線は7月の高値を超えていない。オニールが「価格が高値を更新しても相対強度線が更新しないときは、売り手が勝ち始めている」と書く、典型的な逆行だ。末期ベースの回数は、前の節で数えたとおりである。
図4の下段(対銀行業指数)では、三井住友FGが年初から一貫して銀行株全体に負け続け、8月以降は差がさらに開いた。金利前提のギャップが最も大きく、金利が上がったときの利益の伸びも大きい銀行が、市場では最も評価されていない。10月1日に1株を2株に分ける株式分割を控えて売買が偏ったのか、海外の貸出への警戒なのか、理由は1つに絞れない。ただ、「金利だけを見れば一番おいしい」という見方には、市場がそれを買っていないという事実を添えておきたい。
判定ラインは表の最下段に置いた。三菱UFJ 3,415円、三井住友FG 6,420円、みずほFG 7,761円を、50日平均の1.5倍以上の出来高で終値で割れば、ヘッド&ショルダーのネックライン割れと末期ベース失敗が同時に成り立つ。自分なら、その時点で「足踏み」を「天井」に読み替える。逆に三菱UFJ 3,813円、三井住友FG 7,260円を出来高を伴って上抜ければ、今の6週間は次のベースだったことになる。
過去5回の利上げ後、株価は「20日は上がり、60日では伸びない」
9月18日に利上げが決まった後の参考に、過去の利上げの後に株価がどう動いたかも集計した。起点は、2024年3月のマイナス金利解除から2026年6月までの5回の利上げ決定日だ。20営業日後と60営業日後の騰落率から、TOPIXの同じ期間の騰落率を引いた超過リターンを見た。
| 対TOPIX超過リターン | 20日後 平均 | 20日後 中央値 | 60日後 平均 | 60日後 中央値 |
|---|---|---|---|---|
| 三菱UFJ | +2.6% | +3.7% | -1.0% | -0.7% |
| 三井住友FG | +1.1% | +1.7% | -0.7% | -4.8% |
| みずほFG | +4.0% | +8.1% | -0.9% | +0.6% |
20営業日後はプラス、60営業日後はほぼゼロかマイナスで、利上げの決定までは買われ、その後1〜2か月で伸びが止まる傾向が出ている。ただし5回のうち2024年7月の利上げは、直後に8月の相場急落が重なって-9〜-10%になり、この1回が60日後の平均を押し下げた。平均と中央値がずれているのはそのためで、N=5では傾向以上のことは言えない。9月の利上げの決定そのものは、株価を押し上げる材料としてほぼ使い切られているという、ここまでの見立てと矛盾しない。参考値としては、その程度に受け取っている。
使ったデータと点検の方法
点検ノートブック: megabank_rate_gap_oneil.ipynb(2026年9月8日実行)。株価は、手元のPostgreSQLに日次で収録している国内株の日足(約141万行、368銘柄)から3社分の15,171行を取り出し、TOPIXの日足、東証銀行業指数、10年国債利回りと日付で結合した。移動平均は50日・200日(週足は10週・40週)で、売り抜け日はオニールの定義をそのまま数値にしている。
上昇の要因分解では、2024年1月〜2026年5月15日の週次の騰落率(124週)を、TOPIXの週次の騰落率と10年債利回りの週次の変化で回帰した。2つの要因で値動きの6割強を説明でき(決定係数0.61〜0.65)、金利の影響は偶然では説明しにくい大きさだった(金利の係数のt値は5前後)。この係数を5月15日以降の17週に当てはめている。表の「説明できない分」には、回帰の定数項(TOPIXも金利も動かなかった週に、平均して株価が動いた分)を17週分足した値も含まれる。
def distribution_days(d, lookback=25, thresh=-0.002):
    # 前日比-0.2%以上の下落で、出来高が前日より多い日を
    # 直近25営業日(約5週)でカウントする
    dd = d.tail(lookback + 1).copy()
    dd['vol_up'] = dd['volume'] > dd['volume'].shift(1)
    dd['dist'] = (dd['ret'] <= thresh) & dd['vol_up']
    return dd.iloc[1:]

# ヘッド&ショルダー: 前後10日より高い局所高値を並べ、
# 左肩 < 頭 > 右肩 かつ 右肩が頭の99.5%未満のときに候補とする
pk = find_peaks(d6['high'], order=10)データの前提条件と制約
本点検のデータと計算には以下の制約があり、結果の解釈にあたって留意が必要である。
- 感応度は各社の試算値で、貸出と預金の残高構成が変わらないこと、預金金利の上がり方が過去の実績どおりであることを前提にしている。預金獲得競争が激しくなれば効果は小さくなり、保有国債の含み損拡大も織り込んでいない
- 税後換算は実効税率30%の単純仮定。純利益目標に足す際、自社株買いによる株数の減少は考慮していない(PERは9月7日時点の発行済株式数で計算)
- パターン判定は数値ルールによる一次スクリーニングで、オニール流の最終判断はチャートの目視が必要。ネックラインは7月27日以降の押し目安値で機械的に置いた
- 2027年末の政策金利シナリオの確度(25%・45%・30%)は個人の主観的な重み付けで、統計的な推定値ではない。為替や物価の動き次第で見直す前提である
- 要因分解の回帰は2変数の線形モデルで、金利の係数は過去平均の反応である。利上げの局面ごとに反応の大きさが変わる可能性があり、「説明できない分」には推定誤差も含まれる
- 利上げ後リターンの集計はN=5で、統計的な一般化はできない。2024年7月の1回が平均を大きく動かしている
- 株価は分割調整済み。三井住友FGは2026年10月1日に1株を2株にする分割を予定しており、分割後は本文の株価・判定ラインは半分の値になる
まとめ — 割安でも割高でもない、上下に動かすのは円相場
メガバンク3社の株価は、2027年春までの利上げ(政策金利1.75%)を織り込んだ妥当な値段で、割安でも割高でもない。計画ベースのPER15〜16倍が高く見えるのは、会社計画の政策金利の前提(0.75〜1.0%)が市場の見通しより低いからだ。5月以降の上昇のうち、TOPIXと金利の動きで説明できない10〜14ポイントは、同じ利益に高い値段が付いた分(PERの切り上がり)だ。2027年末の政策金利を3つのシナリオで重み付けした期待値も約1.77%で、市場の中心と株価の織り込みは釣り合っている。織り込みの度合いは3社で違い、三菱UFJは期待値どおりまで、三井住友FGは4割、みずほFGは7割にとどまる。ここから値段を動かすのは、利上げが2%を超えて続くか1.25%で止まるかで、その分かれ目は円相場にある。
チャートは、6か月で40〜50%上げた後に末期のベースを作っている途中で、崩れの型はまだ完成していない。三菱UFJ 3,415円、三井住友FG 6,420円、みずほFG 7,761円を大商いで割れば、足踏みは天井に変わる。
3社を金利ギャップの大きさだけで比べるのは危ないと見ている。ギャップが最大で織り込みも4割にとどまる三井住友FGは、相対強度で銀行株の中で一貫して負けており、市場は金利以外の何かを割り引いている。逆にギャップが最小の三菱UFJは、PERの切り上がりで1.75%までの利上げを先に買った分、利上げの経路が浅くなったときに下げる幅が最も大きい。円高になっても海外の利益で受け止められる強みはあるが、それは利益の話で、株価の話ではない。利上げが2%を超えて続いたときに上振れの余地が大きいのは三井住友FGとみずほFG、円高で利上げが止まったときに下げやすいのは三菱UFJ、という違いになる。
直近で確認するのは、9月11日の米消費者物価指数、9月17〜18日の日銀会合、会合後のドル円だ。会合で1.25%に上げたうえで円が150円の方向に進むなら、シナリオ表の「1.75%」の行は遠のき、判定ラインを割るかどうかがより重要になる。逆に円が155〜160円にとどまるなら、政府と米国の利上げ圧力は続き、1.75%の行が近づく。
出典: Bloomberg「日銀が10月までの利上げ視野、介入効果維持で政府も支持姿勢」(2026年8月13日)、時事通信「日銀、9月利上げへ『外圧』 米政権、円安是正で異例の介入」(2026年9月2日)
Appendix — 使用銘柄一覧
本点検で使用した銘柄と指数の一覧。株価はいずれも手元のデータベースの日足(2019年1月4日〜2026年9月7日)で、株式分割調整済み。
| コード | 銘柄 | コード | 銘柄・指数 |
|---|---|---|---|
| 8306 | 三菱UFJフィナンシャル・グループ | — | TOPIX(超過リターンのベンチマーク) |
| 8316 | 三井住友フィナンシャルグループ | — | 東証業種別指数 銀行業(相対強度の比較対象) |
| 8411 | みずほフィナンシャルグループ | — | 日本国債10年利回り(長期金利) |
※本記事は公開情報に基づく情報整理であり、個人の見解を含みます。特定の銘柄の売買や投資を推奨するものではありません。投資判断はご自身の責任においてお願いいたします。