 株式市場調査レポート
AI関連株はもうバブルなのか、まだ始まったばかりなのか。どちらの見方をとるにしても、今どの部品がどれだけ足りないのかが分からなければ判断のしようがない。AIサーバーの部品と電力の値段を一つずつ調べていくと、足りないのはメモリ、電力、光部品、チップの組み立ての4か所で、値上がりの大きさも、解消までの時間も場所ごとに違った。
メモリはDRAM(パソコンやサーバーが作業に使うメモリ)の取引価格が2026年1〜3月の3か月でほぼ2倍になり、電力は米国で発電所の能力を前もって確保する「容量価格」が2年で約11倍になった。先に和らぐのはチップ組み立てと光部品で、メモリ、電力と続く。電力の不足は2030年ごろまで続くと見ている。

目次
材料はあるのに、生産が需要に追いつかない4か所
生成AIの供給網は、上流から順に、原材料、素材・部材、半導体の製造、AIサーバーと通信機器、それを動かすデータセンターと電力と並び、最後にOpenAIやAnthropic、GoogleといったAIの開発・提供会社がいる。流れが詰まっている場所(ボトルネック)を下の図に書き込んだ。
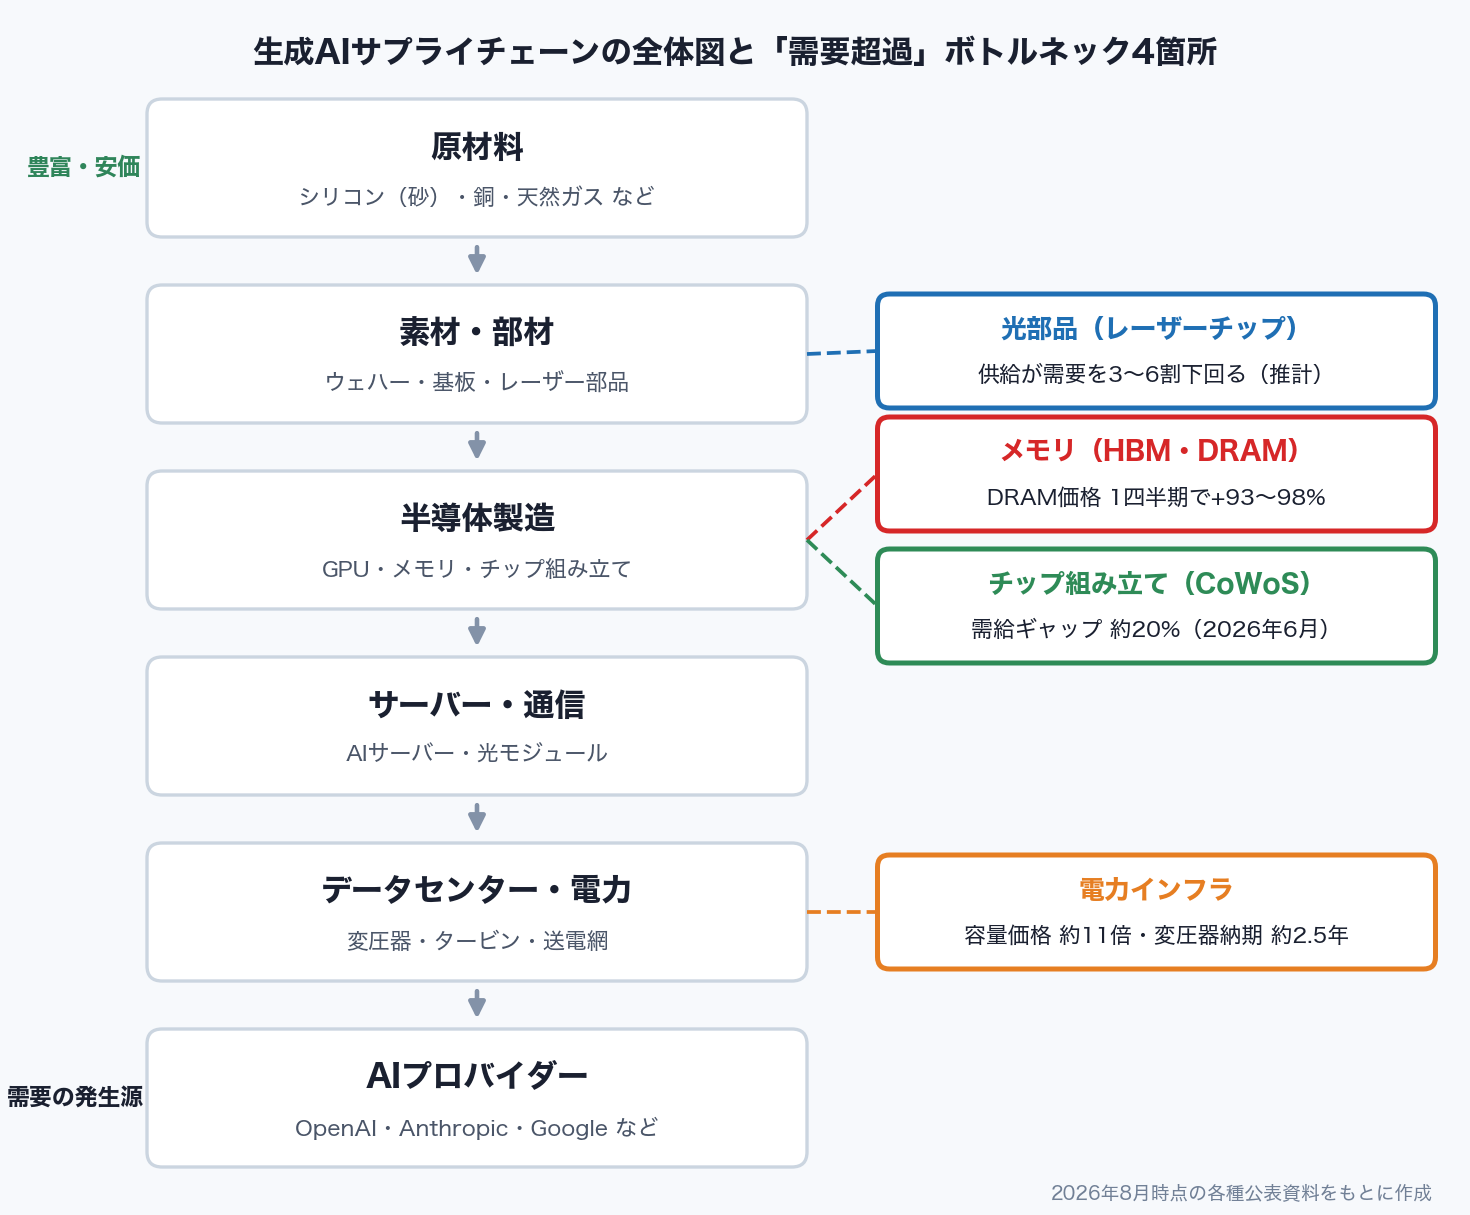
4か所とも、作り方が分からないわけではない。メモリの材料のシリコンウェハーは砂から作り、安く大量に手に入る。米国では発電の燃料になる天然ガスも安い。足りないのは工場と設備で、AIの開発会社とその後ろにいる巨大IT企業の注文に増産が追いつかず、値段だけが先に上がっている。
値段が何倍になったかと、需要に対して何割足りないかで比べると、足りない度合いは次のようになる。
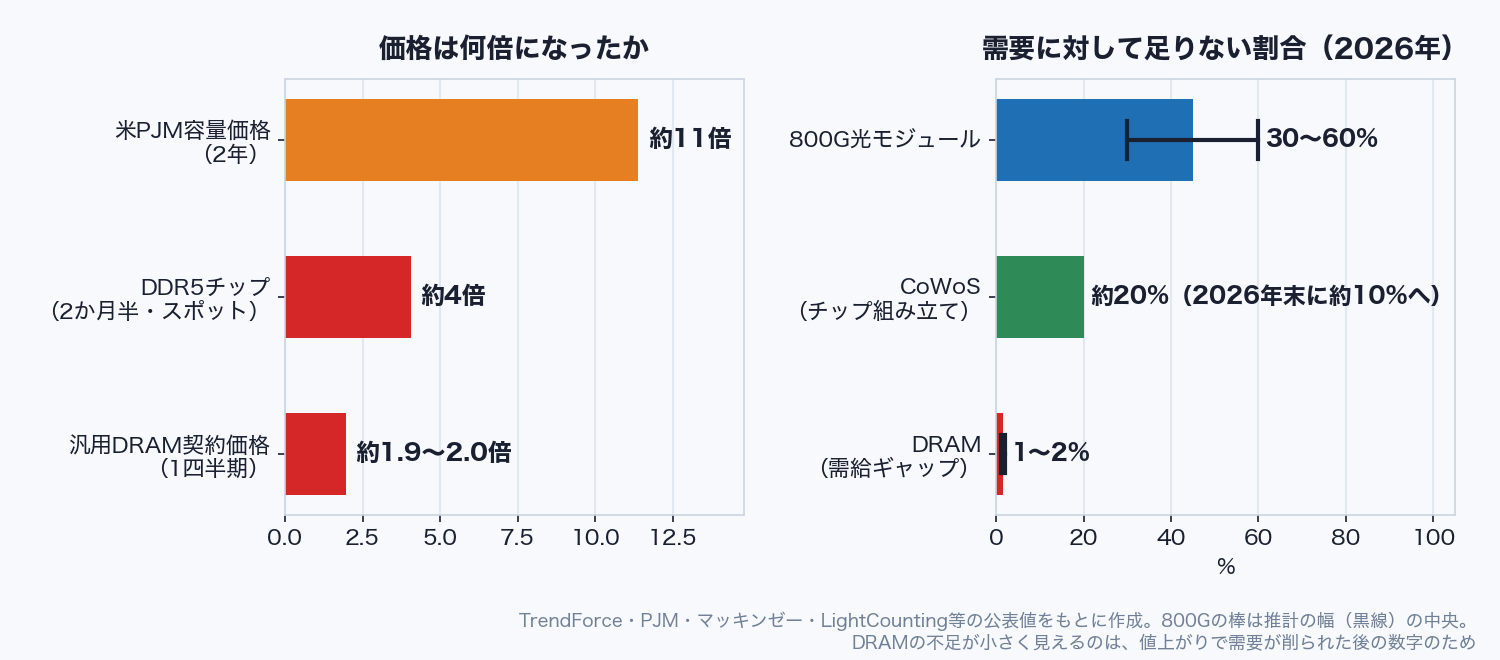
値段の倍率では電力の容量価格が、足りない割合では光モジュールが飛び抜けている。DRAMの不足は1〜2%と小さく見えるが、これは価格がほぼ2倍になった後の数字だ。高くて買えない買い手が注文をあきらめた分だけ、数字の上の需給が合って見える。
メモリ DRAMの取引価格は1四半期でほぼ2倍に
4つの中で値上がりが最も激しく、暮らしにも近いのがメモリだ。市場調査会社のTrendForceによると、汎用のDRAMの取引価格は2026年1〜3月期に前の3か月より93〜98%上がり、ほぼ2倍になった。パソコンなどに使うDDR5のチップは、2025年9月からの2か月半で値段が約4倍になっていた。TrendForceは1月の時点で、2026年のDRAM価格が年間で7割以上上がると見込んでいたが、1〜3月の3か月だけでそれを超えた(TrendForce「Memory Wall Bottleneck」)。自作パソコンやゲーム用のパソコンも、ほとんどこのために急に高くなった。
値上がりのもとはHBMにある。HBMはDRAMのチップを8〜12層重ねてGPUのすぐ隣に載せる高速メモリで、AIサーバーはHBMと通常のDRAMを大量に積む。HBMを作るには、同じ容量の普通のDRAMと比べて約3倍のウェハーが要り、作ったもののうち良品になる割合も低い。
メモリを大量に作れるのはSKハイニックス、サムスン電子、マイクロンの3社にほぼ限られ、3社とも利益の厚いAI向けに生産ラインを振り向けた。その分、スマホやパソコン向けの普通のメモリが足りなくなった。マイクロンは2025年12月に、HBMの2026年分の価格と量をすべて取り決め終えたと説明しており、2026年に世界で作られるメモリの最大7割をデータセンターが使うという推計もある。
日本で恩恵がはっきり表れたのは、NAND(データを保存するメモリ)大手のキオクシアだ。AIサーバーは学習データの置き場としてSSD(NANDを使った保存装置)も大量に使うため、NANDの価格も上がった。5月の決算では、キオクシアの最高益はNANDの値上がりから来ていた。AI関連の中でも、メモリの不足は日本の個人投資家の損益に直結しやすい。
電力 米国の容量価格は2年で約11倍
倍率がほかと桁違いなのが電力だ。米国ではAI向けのデータセンターが電力を大量に使うようになり、東部の送電網を運営するPJMは、停電しないように発電所の能力を前もって確保する入札(容量オークション)を毎年開いている。落札価格は1MW・1日あたり、2024/25年度向けの28.92ドルから、2025/26年度向けで269.92ドル、2026/27年度向けで329.17ドルに上がった(PJMの2025年7月の発表)。2年で約11倍だ。その後の2027/28年度向け(333.44ドル)と、7月に結果が出た2028/29年度向け(325ドル)も、決められた上限の価格で落札された。
上がった分は電力の小売会社を通じて利用者の電気代に上乗せされ、PJMは一部の利用者の電気料金が前の年より1.5〜5%上がると見込んだ。米国では「AIのせいで電気代が上がる」が政治の争点になりつつある。
電力が詰まっている一番の理由は、送電網を増強する機器の納期だ。発電所や変電所で電圧を変える大型の変圧器は、納期が平均で約2年半、大容量の品では4〜5年と報じられている。電力会社、再生可能エネルギーの事業者、データセンターの開発会社が、同じ工場の生産枠を取り合っているためだ。送電網につながるのを待てないデータセンターは、自前の発電機を買いに走っている。米カミンズは8月、いま受ける大型発電機の注文は、納入が2028年後半になると説明した。
ガスタービンを作る三菱重工、GEベルノバ、シーメンス・エナジーにも注文が積み上がっており、GEベルノバのガス発電設備は受注残と予約枠を合わせて116GWに達している。ある調査会社の2月の集計では、世界で2026年に動き出す予定だったデータセンター約16GWのうち、建設中は約5GW(主に米国)にとどまる。同じ集計は、3〜5割が遅れるおそれがあるとしている。
4つのうち最も長く続くのは、この電力の不足だと見ている。変圧器やタービンの工場を増やすだけで2〜3年かかり、送電網の増強は10年単位の工事になる。しかも変圧器などの電気設備は、GPUなどの機器まで含めたデータセンターの総費用の1割にも満たない。買う側は多少高くても計画を止めるよりはましなので、値上がりしても注文が減らない。作るのに時間がかかるうえに、値上がりしても買い手が減らないので、高値が長く続く。
増産で2027年には和らぎ始める光部品とチップ組み立て
光部品の不足は、GPUどうしをつなぐ配線で起きている。AIの計算は1台のサーバーでは終わらず、何千台ものGPUを光ファイバーでつないで一つの大きな計算機のように動かす。サーバーどうしをつなぐのが光モジュール(電気の信号と光の信号を変換する部品)で、AI向けの市場は2025年の165億ドルから2026年には260億ドルへ、1年で6割近く伸びる見込みだ(TrendForce 2026年4月のプレスリリース)。
足りない部品は、モジュールの中の小さなレーザーチップ(EML=光の信号を高速で点滅させる発光素子)だ。主力の800Gモジュールについて、あるコンサルティング会社は2025年6月に、2027年まで需要を4〜6割下回ると推計した。別の調査会社は2026年4月に、レーザーの不足は3割で2026年末までに解消すると見ており、見方は割れている。
エヌビディアは2025年のうちにEMLの生産能力の大半を押さえ、ほかの買い手の納期は2027年以降に延びた。2026年3月には米国のレーザー大手のルメンタムとコヒレントに20億ドルずつ出資し、数十億ドル規模の購入の約束とあわせて、将来の生産能力を使う権利も得ている。日本ではフジクラや古河電工など、光配線や電線の会社がこのテーマで買われてきた。
チップの組み立ては、AI向けGPUの最後の工程だ。GPU本体とHBMを1枚の土台に載せて配線する特殊な組み立て(TSMCのCoWoSと呼ばれる技術)を通らないと、GPUは完成しない。ここ2年ほどは、この組み立て工程の能力がAIチップの出荷量を決めてきた。TSMCの能力は2024年末の月3.5万枚から、2026年には月12〜14万枚まで増えるとみられるが、それでも需要に届いていない。
ただ、台湾の報道が伝えた機関投資家の推計では、需要に対する不足は今の約20%から2026年末に約10%へ縮み、2027年にはさらに小さくなる(TrendForce 2026年6月の報道)。TSMCとその協力会社の設備投資で片づく問題なので、光部品と並んで早く和らぐ見込みが大きい。周辺では、AI向けの基板を作るイビデンも同じ注文の増加を受けている。
先に和らぐのはチップ組み立てと光部品、最後は電力
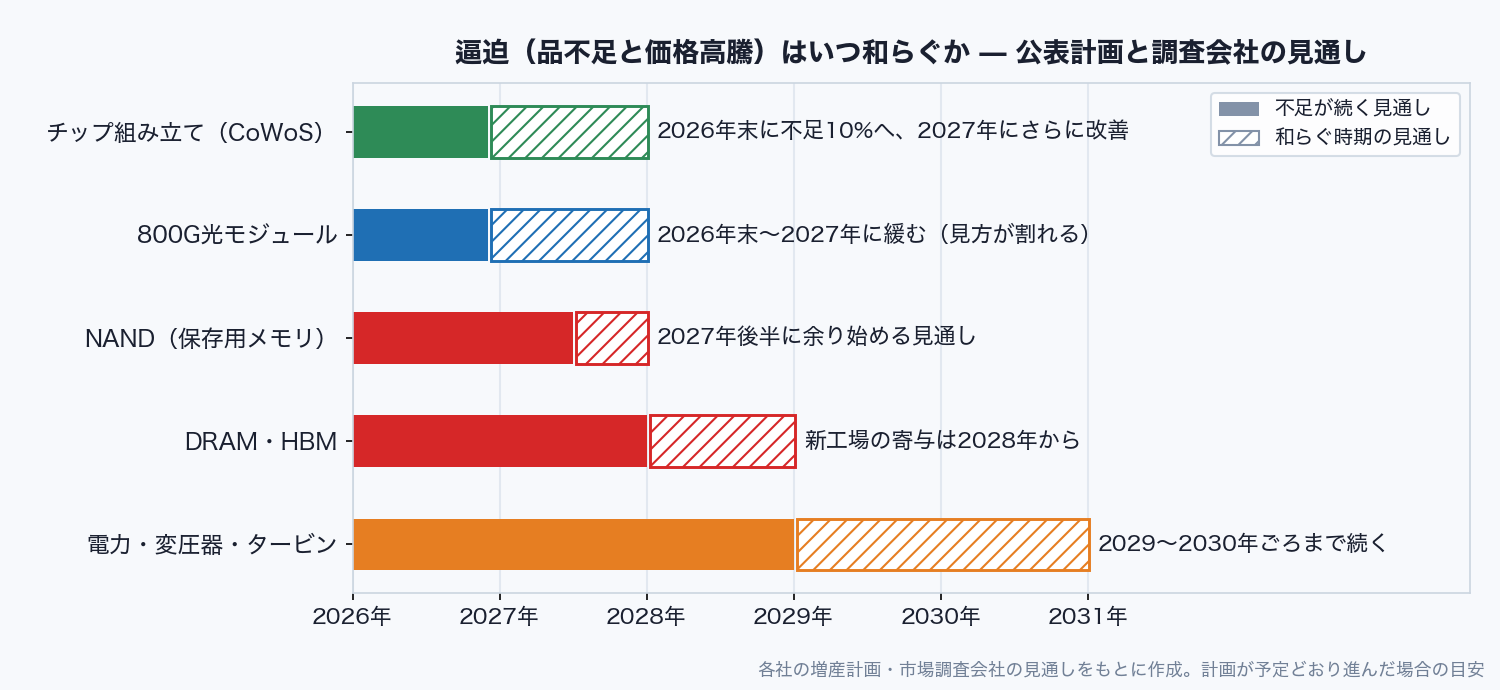
ここから先は、公表されている増産計画と市場調査会社の見通しに、個人的な予測を加えている。解消の時期は計画が予定どおり進んだ場合の目安で、ずれることは十分ある。
4か所の不足がいつ和らぐかの見通しを、次の図と表にまとめた。
| ボトルネック | 高騰・不足の度合い | 解消のめど | 主な企業 |
|---|---|---|---|
| 電力・変圧器・タービン | 容量価格が2年で約11倍 | 2029〜2030年ごろ | GEベルノバ、シーメンス・エナジー、三菱重工 |
| メモリ(DRAM・HBM) | 取引価格が1四半期で+93〜98% | 2028年ごろから緩和 | SKハイニックス、サムスン電子、マイクロン、キオクシア |
| 光部品(レーザーチップ) | 需要を3〜6割下回る(推計で幅) | 2026年末〜2027年(見方が割れる) | コヒレント、ルメンタム、フジクラ、古河電工 |
| チップ組み立て(CoWoS) | 需給ギャップ約20%→2026年末に約10% | 2027年にさらに改善 | TSMC、イビデン |
解消の時期を決めるものは、場所ごとに違う。チップ組み立てはTSMCとその協力会社の増設計画がそのまま答えになり、光部品もモジュールの組み立て工場は早く増やせる。ただ、どちらが先に和らぐかは、調査会社の見通しが割れていて決められない。
メモリは、2026年のDRAMの需給が1〜2%足りないままで、2027年も不足が続くと予想されている(EE Times Japan 2026年8月5日)。メモリ各社は新工場の建設を決めたが、多くが動き出すのは2027年で、生産量が大きく増えるのは2028年以降になる。NANDは一足早く、2027年後半には余り始める見通しが出ている。電力は機器の納期も送電網の工事も年単位で、容量オークションも3年続けて上限の価格で落札されている。2029〜2030年ごろまで足りない状態が残る。
メモリには別の心配もある。メモリの市況は過去30年、「大幅な増産→2年ほどで供給過剰→価格が半分以下に下落→投資の削減→また不足」を繰り返してきた。今回の各社の巨額投資も、需要の伸びが少し鈍れば、2028年前後に供給過剰へ転じかねない。「メモリ不足は2028年まで」という見通しは、2028年ごろにメモリ価格が崩れるおそれがあるという意味でもある。メモリ株を持つなら、不足がいつまで続くかより、需給が逆転する時期を気にしたい。
不足が続いても先に止まりやすい株価の上昇
振り返ると、足りない場所は時間とともに移ってきた。2023〜25年はGPUが手に入りにくく、その原因はチップ組み立て(CoWoS)の能力だった。2026年の今はメモリと光部品が足りず、この先は電力が残る。設備投資で片づくものから先に解消し、発注から納品までの時間が長いものが最後に残るという順番で、AI関連のテーマ株の人気もおおむねこの順に移ってきた。
4つの値上がりはどれも、AIの開発会社と巨大IT企業が巨額の設備投資を続けることを前提にしている。AIを使って稼げる金額が投資に見合わないと判断されれば、巨大ITは投資を減らし、その分がそのまま部品メーカーの売上減になる。品薄で膨らんだ部品メーカーの利益は、品薄が解ければ縮む。
不足がいつまで続くかと、株価の上昇がいつまで続くかは別の問いで、株価のほうが先に止まることが多い。光部品の不足が続いていた5月にも、フジクラの株価は最高益の決算の直後に5営業日で45%下げた。今期の利益が横ばいの予想だったからだ。個人的には、この時間差がAI関連株で最も見誤りやすい点だと考えている。
次に確かめたいのは、TrendForceが四半期ごとに出すDRAMの取引価格の見通しだ。前の四半期より上がり幅が小さくなり始めたら、メモリ株の見方を変える。
出典: TrendForce「Memory Wall Bottleneck: AI Compute Sparks Memory Supercycle」、EE Times Japan「27年メモリ市場 DRAMは逼迫継続、NANDは供給緩和へ」(2026年8月5日)、PJM「PJM Auction Procures 134,311 MW of Generation Resources」(2025年7月22日)、TrendForce「Global AI Optical Transceiver Market to Reach US$26 Billion in 2026」、TrendForce「TSMC CoWoS Supply-Demand Gap Reportedly Seen Narrowing」(2026年6月15日)
※本記事は公開情報に基づく情報整理であり、個人の見解を含みます。特定の銘柄の売買や投資を推奨するものではありません。投資判断はご自身の責任においてお願いいたします。