 株式市場調査レポート
- 2025年4月16日からの17か月を円建て・分配金込みで比べると、上位20社に絞ったS&P500トップ20 ETF(313A)が+67.7%、S&P100のOEFが+62.9%、S&P500の2本が+60%前後、キャッシュフロー・トップ100 ETF(356A)が+59.8%だった。絞るほど上回ったが、値動きの幅(年率18.4%対15.7%)と高値からの下げ(−10.2%対−7.8%)も大きく、シャープレシオは5本とも2.1〜2.3でほぼ同じだった
- S&P100とS&P500の26年分(2000年10月から)は、年率8.5%と8.7%で差がなく、最大の下げも−54%と−55%だった。S&P100が2ポイント以上上回った年は26年のうち5回で、そのうち3回が2023〜2025年。2002〜2020年の18年間は、絞ったほうが負けていた
- キャッシュフロー・トップ100 ETF(356A)の99銘柄のうち、S&P100と重なるのは31銘柄。上位20社のうちAmazon、Tesla、Micron、AMD、Oracleはフリーキャッシュフローが赤字の年があって入らず、BerkshireとJPMorganは業種で対象外。費用はトップ20 ETF(313A)の年0.44%が最も高く、S&P500連動の2本(年0.066%)との差は10年で約4%になる
目次
「S&P500をそのまま持つより、上位の会社に絞ったほうが増えるのではないか」。東証には2025年に、S&P500の時価総額上位20社だけを持つiシェアーズ S&P 500 トップ 20 ETF(313A)と、10年以上現金を稼ぎ続けた100社を持つグローバルX S&P500 キャッシュフロー・トップ100 ETF(356A)が上場した。米国には、S&P100に連動するiShares S&P 100 ETF(OEF)もある。この3本に、S&P500に連動するiシェアーズ S&P 500 米国株 ETF(1655)とMAXIS米国株式(S&P500)上場投信(2558)を加えた5本を比べた。やり方は米国高配当ETFを比べたときと同じで、円建て・分配金込みの値動きから、リターン、シャープレシオ(値動きの幅1単位あたりのリターン)、最大下落率を計算した。キャッシュフロー・トップ100 ETF(356A)が上場した2025年4月16日からの17か月では、絞るほど上回った。ただ、S&P100とS&P500の26年分を並べると年率の差はほとんどなく、絞って大きく上回った年は2023年以降に集中していた。
1. 今回比較した5本のETF
5本の仕組みと費用、2026年9月30日時点の分配金利回りを並べた。
| ETF | 連動する指数 | 銘柄の選び方 | 銘柄数 | 信託報酬(税込) | 純資産 | 分配金利回り | 上場 |
|---|---|---|---|---|---|---|---|
| S&P500トップ20 ETF(313A) | S&P500トップ20セレクト指数(税引後配当込み、円建て) | S&P500の時価総額上位20社を時価総額の比率で。1銘柄の比率に上限 | 20社 | 0.44%程度(投資先のTOPTの費用込み) | 20億円 | 0.07% | 2025年1月 |
| S&P500キャッシュフロー・トップ100 ETF(356A) | S&P 500 Quality FCF Aristocrats Index(配当込み、円換算) | フリーキャッシュフローが10年以上プラスの会社から、稼ぐ効率の高い順に100社。1銘柄5%まで | 99 | 0.198% | 850億円 | 0.38%※ | 2025年4月 |
| iシェアーズ S&P500 ETF(1655) | S&P500(税引後配当込み、円建て) | 時価総額上位500社を時価総額の比率で | 約500 | 0.066% | 1,569億円 | 0.85% | 2017年9月 |
| MAXIS S&P500 上場投信(2558) | S&P500(円換算) | 同上 | 約500 | 0.066% | 1,065億円 | 0.85% | 2020年1月 |
| iShares S&P 100 ETF(OEF) | S&P100(ドル建て) | S&P500のうち大型で業種のバランスを取った100社を時価総額の比率で | 101 | 0.20% | 204億ドル | 0.85% | 2000年10月(米国) |
純資産は、東証の4本が日本取引所グループの銘柄概要(2026年2月27日時点)、OEFがiSharesの公表値(2026年9月30日)。分配金利回りは、直近12か月の分配金を9月30日の終値で割った値。iシェアーズ S&P500 ETF(1655)は7.4円÷868.4円、MAXIS S&P500 上場投信(2558)は29.6円÷3,471円(6月の分割後の1口あたり)、トップ20 ETF(313A)は0.2円÷269.9円で計算した。※キャッシュフロー・トップ100 ETF(356A)は上場後の分配が2026年4月の1回(1口6円)だけで、2025年10月は0円だったため、6円÷1,564円で計算した。OEFはiSharesが公表する直近12か月の利回り(2026年8月31日)。
信託報酬はトップ20 ETF(313A)の0.44%が飛び抜けて高く、S&P500の2本の7倍近い。分配金利回りもトップ20 ETF(313A)は0.07%しかない。トップ20 ETF(313A)の中身は配当の少ない大型テックが中心で、配当利回りが費用とほぼ同じ大きさのため、費用を引くと分配に回る分がほとんど残らない。
S&P500トップ20 ETF(313A)
正式名はiシェアーズ S&P 500 トップ 20 ETF、愛称はトップ・オブ・アメリカ。ブラックロック・ジャパンが運用し、2025年1月16日に東証に上場した。米国上場のiShares Top 20 U.S. Stocks ETF(TOPT)を資産の100%で持ち、TOPTと同じS&P500トップ20セレクト指数に円建てで連動する。指数はS&P500の時価総額上位20社を年4回入れ替え、時価総額の比率で持つが、少数の銘柄に偏りすぎないよう比率に上限を設けている(S&P Dow Jones Indices「The S&P 500 Top 20 Select Indices」)。2026年9月の中身は、NVIDIA 16.8%、Apple 14.6%、Alphabet 11.2%(2種類の株の合計)、Microsoft 6.6%の順だった。その下はAmazon、Micron、Meta、Broadcom、Teslaが4.1〜4.7%で横並びになる。時価総額の順なら差がつくはずの銘柄が同じ比率に並ぶのは、上限で切られているからだ。信託報酬は投資先のTOPTの費用を含めて年0.44%程度(ブラックロック・ジャパンの販売用資料)。分配は2月と8月の年2回で、2026年は1口0.1円ずつだった。純資産は2026年2月末で20億円と、5本で最も小さい。
S&P500キャッシュフロー・トップ100 ETF(356A)
正式名はグローバルX S&P500 キャッシュフロー・トップ100 ETF。大和証券グループのGlobal X Japanが運用し、2025年4月16日に東証に上場した。米国の株を直接持ち、2026年8月31日時点の銘柄数は99。指数のルールは次のとおりだ(State Street「Quality Aristocrats」)。まずS&P500の構成銘柄から不動産と銀行・保険・資産運用・証券を除き、フリーキャッシュフロー(本業で稼いだ現金から設備投資を引いた残り)が10年以上続けてプラスの会社に絞る。残った会社には、売上高に対するフリーキャッシュフローの比率と、投下した資本(借入と株主資本の合計)に対する比率の5年平均で点数をつけ、上位100社が指数に入る。配分は時価総額にその点数を掛けた値で決まり、上限は1銘柄5%、1業種40%。入れ替えは4月と10月の第3金曜に年2回行い、分配も4月と10月の年2回ある。信託報酬は年0.198%、売買の手数料などを含めた総経費率は0.29%だった。純資産は2月末の850億円から8月末には1,063億円に増え、上位はMicrosoft 5.9%、Visa 5.3%、Apple 5.3%、NVIDIA 5.2%、Mastercard 5.1%だった。
iシェアーズ S&P500 ETF(1655)
正式名はiシェアーズ S&P 500 米国株 ETF。ブラックロック・ジャパンが運用し、2017年9月28日に東証に上場した。S&P500の株を直接持ち、為替ヘッジをしない円建ての指数に連動する。信託報酬は年0.066%で、2022年2月に1口を10口に分割した。分配は2月と8月の年2回で、直近12か月は1口7.4円。純資産は1,569億円で、東証のS&P500連動ETFでは最大規模だ。
MAXIS S&P500 上場投信(2558)
正式名はMAXIS米国株式(S&P500)上場投信。三菱UFJアセットマネジメントが運用し、2020年1月9日に東証に上場した。iシェアーズ S&P500 ETF(1655)と同じくS&P500の円換算に連動し、信託報酬は上場時の0.0858%から年0.066%に下がった。2026年6月に1口を10口に分割し、1口3万円台だった価格が3,000円台になった。分配は6月と12月の年2回で、直近12か月は分割後の1口あたりで29.6円。純資産は1,065億円。
iShares S&P 100 ETF(OEF)
BlackRockが運用する米国上場のETFで、2000年10月に設定された。S&P100は、S&P500のうち大型で上場オプションのある会社から、業種のバランスを取って100社を選ぶ指数で、Alphabetの2種類の株を別に数えるため銘柄数は101になる。経費率は年0.20%、純資産は204億ドル(2026年9月30日)。東証には同じ指数に連動するiシェアーズ 米国超大型株ETF(1587)があったが、2018年1月に上場廃止になり、今は米国株の口座で買うしかない。配当には米国で10%の税がかかり、日本でも課税される(確定申告で一部を取り戻せる)。
2. 中身の重なり:S&P100の7割を占めるトップ20と、別物に近いキャッシュフロー・トップ100
S&P100の101銘柄を時価総額で並べると、上位20社でS&P100の時価総額の70%を占める(2026年10月1日、Yahoo Financeの時価総額で計算)。トップ20 ETF(313A)はOEFの中身の7割を抜き出したものに近く、違いは残り3割の中型の80社を持つかどうかにある。上位10銘柄の比率は、S&P500が38%、S&P100が52%、トップ20が71%で、NVIDIAとAppleの2社だけで順に15%、21%、31%を占める。
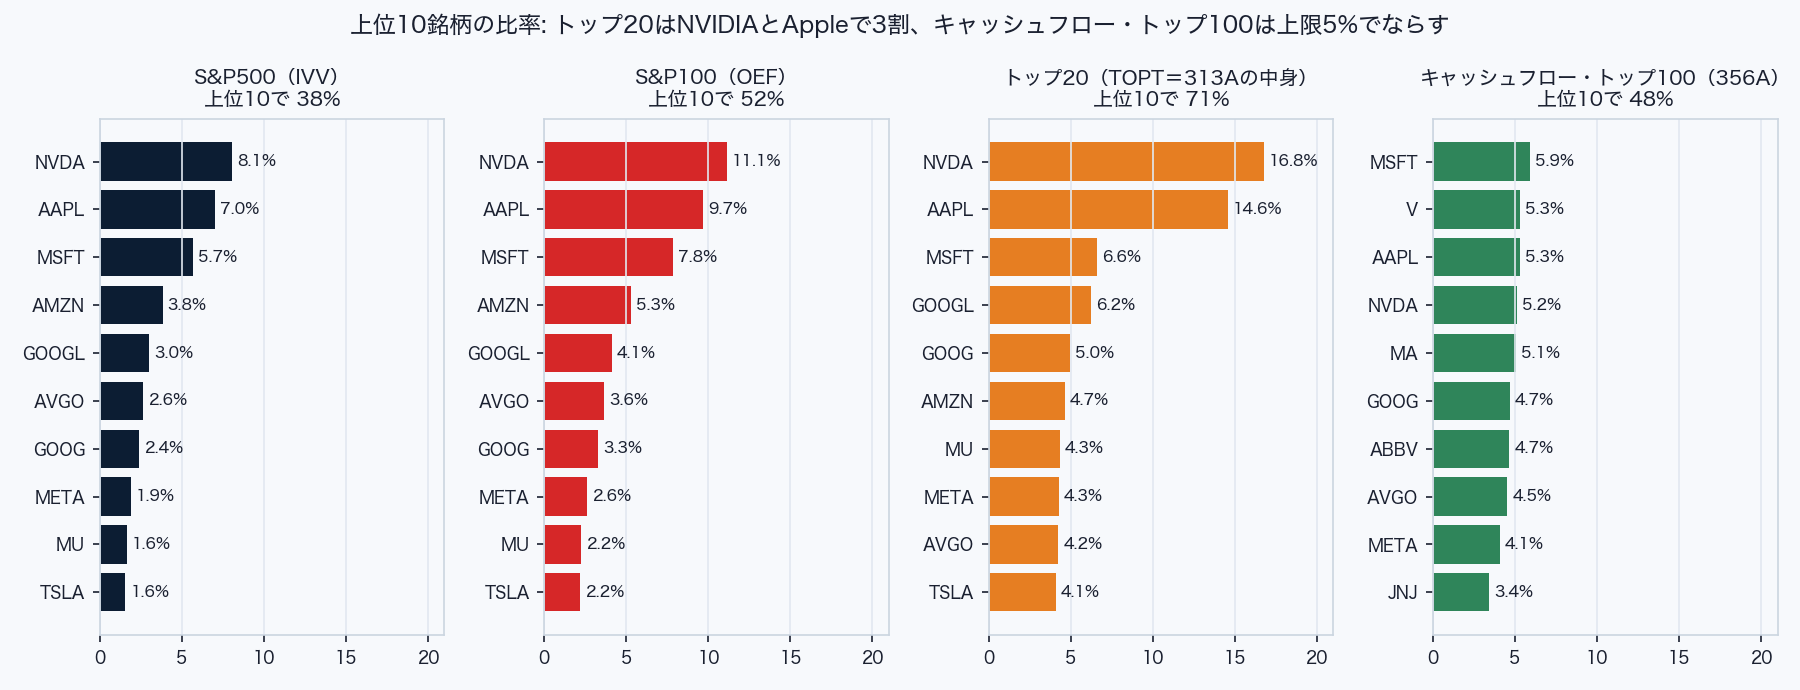
キャッシュフロー・トップ100 ETF(356A)は様子が違う。99銘柄のうちS&P100と重なるのは31銘柄で、残りの68銘柄はFair Isaac、Rollins、Domino's PizzaのようなS&P100に入らない会社だ。上位20社のうち、キャッシュフロー・トップ100 ETF(356A)に入っているのは10社だけだ。NVIDIA、Apple、Alphabet、Microsoft、Meta、Broadcom、Visa、Johnson & Johnson、Mastercard、AbbVieが入っている。Amazon、Tesla、Micron、Berkshire Hathaway、Eli Lilly、AMD、JPMorgan、Walmart、ExxonMobil、Intelの10社は入っていない。上位10銘柄の比率は48%で、1銘柄5%の上限があるため、NVIDIAもAppleもMicrosoftも5〜6%でそろう。
入っていない理由は2つに分かれる。BerkshireとJPMorganは保険と銀行で、最初から対象外だ。Amazon、Tesla、Micron、AMD、Oracleは、手元の外国株データベース(SECの開示から集計)で年ごとのフリーキャッシュフローを確かめると、赤字の年がある。
| 会社 | フリーキャッシュフローが赤字の年 | 赤字の大きさ |
|---|---|---|
| Amazon | 2021年、2022年 | −147億ドル、−169億ドル(物流とデータセンターの投資) |
| Tesla | 2014〜2017年 | −10億〜−35億ドル(2019年から黒字) |
| Micron | 2016年、2023年 | −26億ドル、−61億ドル(メモリ不況の年) |
| AMD | 2014年、2015年、2017年、2018年 | −1億〜−3億ドル |
| Oracle | 2025年5月期、2026年5月期 | −4億ドル、−237億ドル(AIデータセンターの投資) |
「10年以上続けてプラス」の条件は、設備投資を一気に増やした会社をはじく。Amazonは2021〜2022年の投資で赤字になったので、その後が黒字でも2033年まで入れない。OracleはAIのデータセンター投資で2026年5月期に237億ドルの現金が出ていき、やはり10年は戻れない。キャッシュフロー・トップ100 ETF(356A)を「S&P500の優良100社」と読むと実態とずれる。中身は、配当と自社株買いに回す現金が余っている大型テックと、地味に稼ぐ中堅の組み合わせで、AIの設備投資で現金を使っている会社は外れる。Walmart、Eli Lilly、Intel、ExxonMobilが入っていない理由は、今回のデータでは確かめていない(点数で100位に入らなかったか、赤字の年があったかのどちらかになる)。
3. 17か月の成績:絞るほど高いリターンと深い下げ
キャッシュフロー・トップ100 ETF(356A)が上場した2025年4月16日から2026年9月30日までの354営業日を、円建て・分配金込みで計算した。OEFはドル建ての配当込みの値を、その日のドル円で円に直した。
| ETF | 累積リターン | 年率リターン | 年率リスク | シャープレシオ | 最大下落率 |
|---|---|---|---|---|---|
| S&P500トップ20 ETF(313A) | +67.7% | 42.6% | 18.4% | 2.10 | −10.2% |
| OEF(S&P100、円換算) | +62.9% | 39.8% | 16.1% | 2.25 | −9.7% |
| MAXIS S&P500 上場投信(2558) | +60.4% | 38.3% | 15.5% | 2.25 | −7.8% |
| S&P500キャッシュフロー・トップ100 ETF(356A) | +59.8% | 38.0% | 15.4% | 2.26 | −9.5% |
| iシェアーズ S&P500 ETF(1655) | +59.7% | 37.9% | 15.7% | 2.21 | −7.8% |
年率リスクは日々の値動きの標準偏差を年に直したもので、大きいほど上下の幅が大きい。シャープレシオは年率リターンを年率リスクで割った値(無リスク金利は0%とした)で、同じ値動きの幅でどれだけ増えたかを表す。最大下落率は高値から安値までの下げで、5本とも底は2026年3月30日だった。
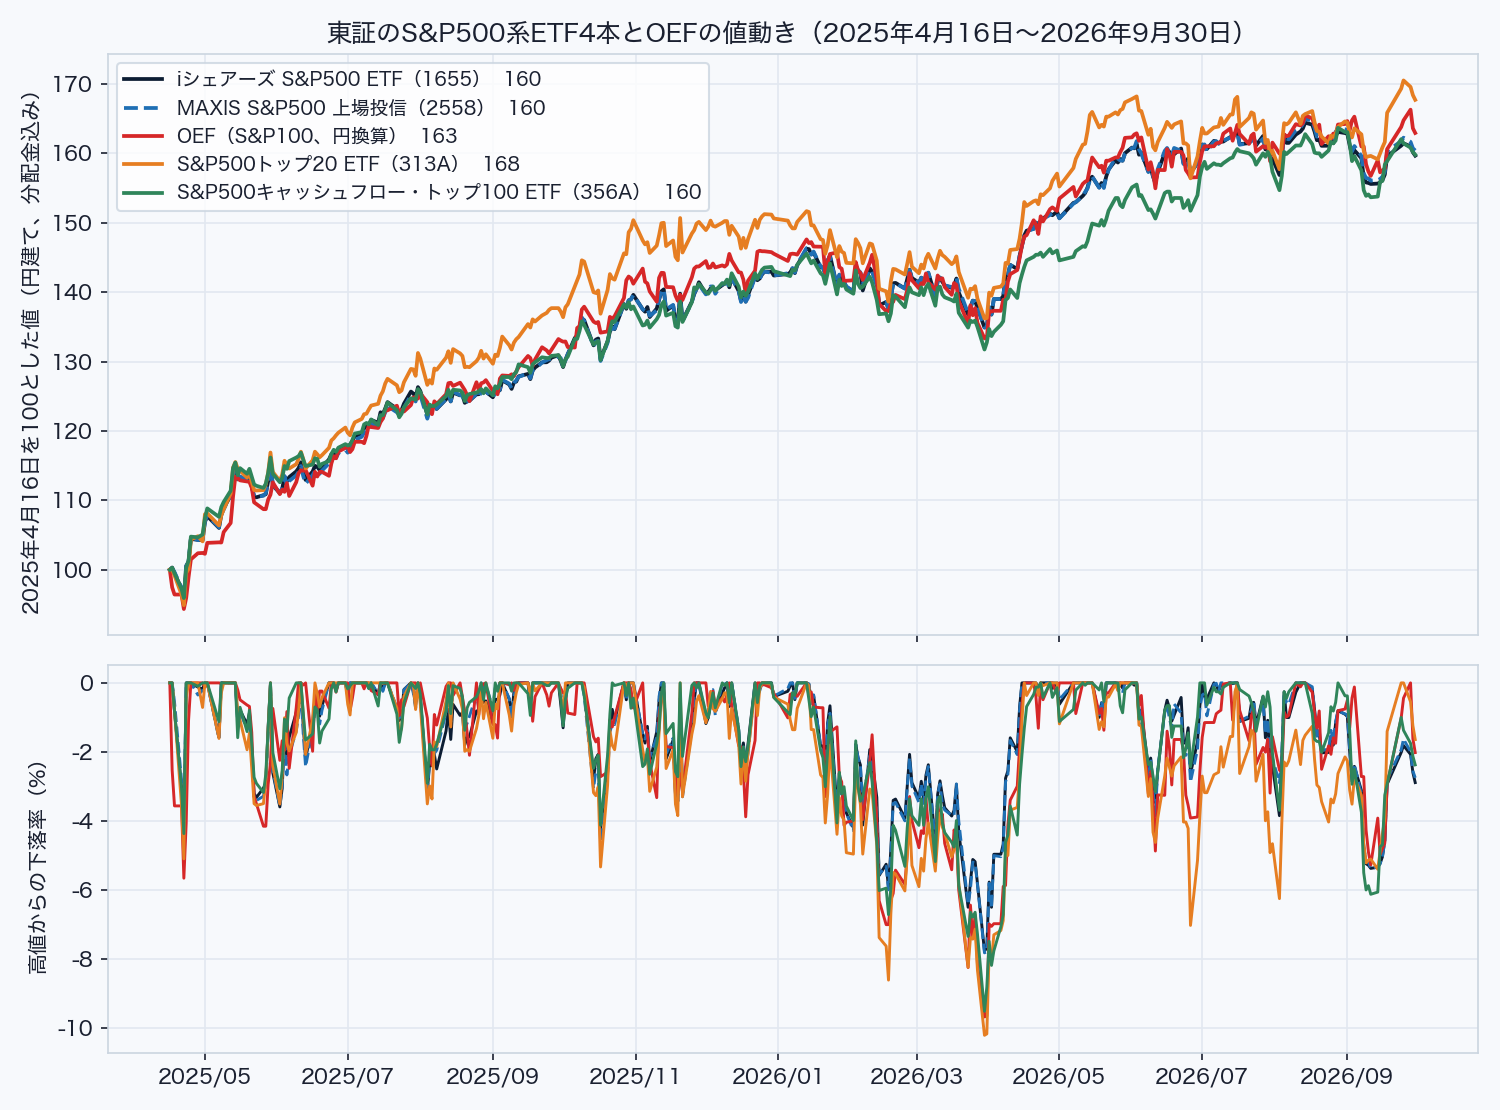
順位は絞った度合いのとおりで、20社のトップ20 ETF(313A)、100社のOEF、500社の2本の順に並び、キャッシュフロー・トップ100 ETF(356A)はS&P500と同じだった。トップ20 ETF(313A)はiシェアーズ S&P500 ETF(1655)を8.0ポイント上回った。ただし年率リスクは18.4%と2.7ポイント大きく、高値からの下げも−10.2%対−7.8%で深い。シャープレシオは5本とも2.1〜2.3に収まり、トップ20 ETF(313A)が最も低かった。上回った分は値動きの大きさに見合った分で、同じ値動きの幅で効率よく増えたわけではない。
トップ20 ETF(313A)がiシェアーズ S&P500 ETF(1655)を2ポイント以上上回った月は、2025年5月(+2.0)、10月(+2.3)、2026年4月(+3.0)、9月(+3.9)で、どれも半導体とAI関連が買われた月だ。3ポイント以上下回ったのは2026年1月(−3.1)と6月(−3.5)で、6月はSOX半導体指数が1日で10%下げた月にあたる。この月はトップ20 ETF(313A)が−3.3%、OEFが−2.2%と下げた。iシェアーズ S&P500 ETF(1655)は+0.2%、キャッシュフロー・トップ100 ETF(356A)は+2.2%で、半導体の比率が低いほど良かった。
キャッシュフロー・トップ100 ETF(356A)は年率リスクが15.4%と5本で最も小さいのに、最大下落率は−9.5%でS&P500の2本より1.7ポイント深い。2026年1〜3月の下げで毎月S&P500より下げ、4月の反発では+10.0%とS&P500の+12.3%に2.3ポイント遅れた。6〜8月に取り返して、17か月では並んだ。iシェアーズ S&P500 ETF(1655)とMAXIS S&P500 上場投信(2558)の差は0.7ポイントで、2020年1月からの6年9か月で測っても年率の差は0.3ポイント以内に収まる。
起点を4月16日から4月30日にずらしても順位は変わらない。トップ20 ETF(313A)+61.1%、OEF +59.1%、MAXIS S&P500 上場投信(2558)+53.6%、iシェアーズ S&P500 ETF(1655)+53.1%、キャッシュフロー・トップ100 ETF(356A)+52.1%の順だった。一方で、トップ20 ETF(313A)の上場翌日の2025年1月17日から測ると見え方が変わる。2025年4月の関税ショックを含むこの期間は、トップ20 ETF(313A)が+35.2%、OEFが+35.3%で並び、S&P500連動の2本は+30〜32%だった。トップ20 ETF(313A)の高値からの下げは−29.4%(底は2025年4月7日)で、iシェアーズ S&P500 ETF(1655)の−25.7%、OEFの−24.3%より深い。年率リスクも25.4%と、iシェアーズ S&P500 ETF(1655)の22.0%を大きく上回った。下げ局面を含めると、絞った分の上乗せは消え、下げの深さだけが残った。2026年の年初来でもS&P500連動の2本が最も良い。MAXIS S&P500 上場投信(2558)+12.6%、iシェアーズ S&P500 ETF(1655)+12.1%、OEF +12.0%の次に、キャッシュフロー・トップ100 ETF(356A)+11.7%、トップ20 ETF(313A)+11.3%が続く。
4. 円安の上乗せ14ポイントと、10年で4%になる費用の差
同じOEFをドル建てで見ると、17か月のリターンは+48.3%で、円換算の+62.9%との差は14.6ポイントある。この間にドル円は143.22円から157.36円へ9.9%の円安になり、円で見た成績を押し上げた。東証の4本も為替ヘッジをしていないので、同じだけ円安の恩恵を受けている。シャープレシオはドル建てで2.10、円換算で2.25、最大下落率はドル建てで−11.1%、円換算で−9.7%と、円で見たほうが下げは浅かった。逆に円高に振れれば、米国の株が上がっても円の成績は減る。
費用の差は、持つ年数に比例して積み上がる。トップ20 ETF(313A)の年0.44%とS&P500連動の2本の年0.066%では、差が年0.37ポイント。10年持つと約3.7%、20年で約7%の差になる。トップ20 ETF(313A)の中身のTOPTは経費率0.20%なので、米国株の口座でTOPTを直接買えば費用は半分以下で済む。キャッシュフロー・トップ100 ETF(356A)の0.198%(総経費率0.29%)とOEFの0.20%は、S&P500連動の2本より高いが、トップ20 ETF(313A)の半分以下だ。東証版の指数はどれも「税引後配当込み」で、配当にかかる米国の10%の税を引いた後の配当を再投資した値に連動する。OEFのドル建ての数字は税引き前の配当を再投資しているので、その分だけ東証版に不利な比較になっている。
5. 26年で見ればほぼ同じS&P100とS&P500
トップ20 ETF(313A)とキャッシュフロー・トップ100 ETF(356A)の指数は作られて日が浅く、17か月より前の値動きは分からない。絞る効果を長い期間で確かめるため、OEFとS&P500のIVVをドル建て・配当込みで、OEFの上場直後の2000年10月27日から2026年9月30日まで比べた。
| ETF | 累積リターン | 年率リターン | 年率リスク | シャープレシオ | 最大下落率 |
|---|---|---|---|---|---|
| OEF(S&P100) | +731% | 8.5% | 19.1% | 0.52 | −54.1% |
| IVV(S&P500) | +776% | 8.7% | 19.0% | 0.54 | −55.2% |
2000年10月27日から2026年9月30日まで、ドル建て、配当込み。最大下落率の底はどちらも2009年3月9日。
26年の年率は8.5%と8.7%で、値動きの幅も最大の下げもほぼ同じだった。100ドルがOEFで831ドル、IVVで876ドルになり、差は45ドル。図3の下の段は、OEFの値をIVVの値で割った比率で、100より下ならS&P100が負けている。比率は2000年の100から2015年4月の84まで下がり続け、2020年まで85前後で動かなかった。2023年から上がり始めて2025年10月に96まで戻し、9月末は95にある。
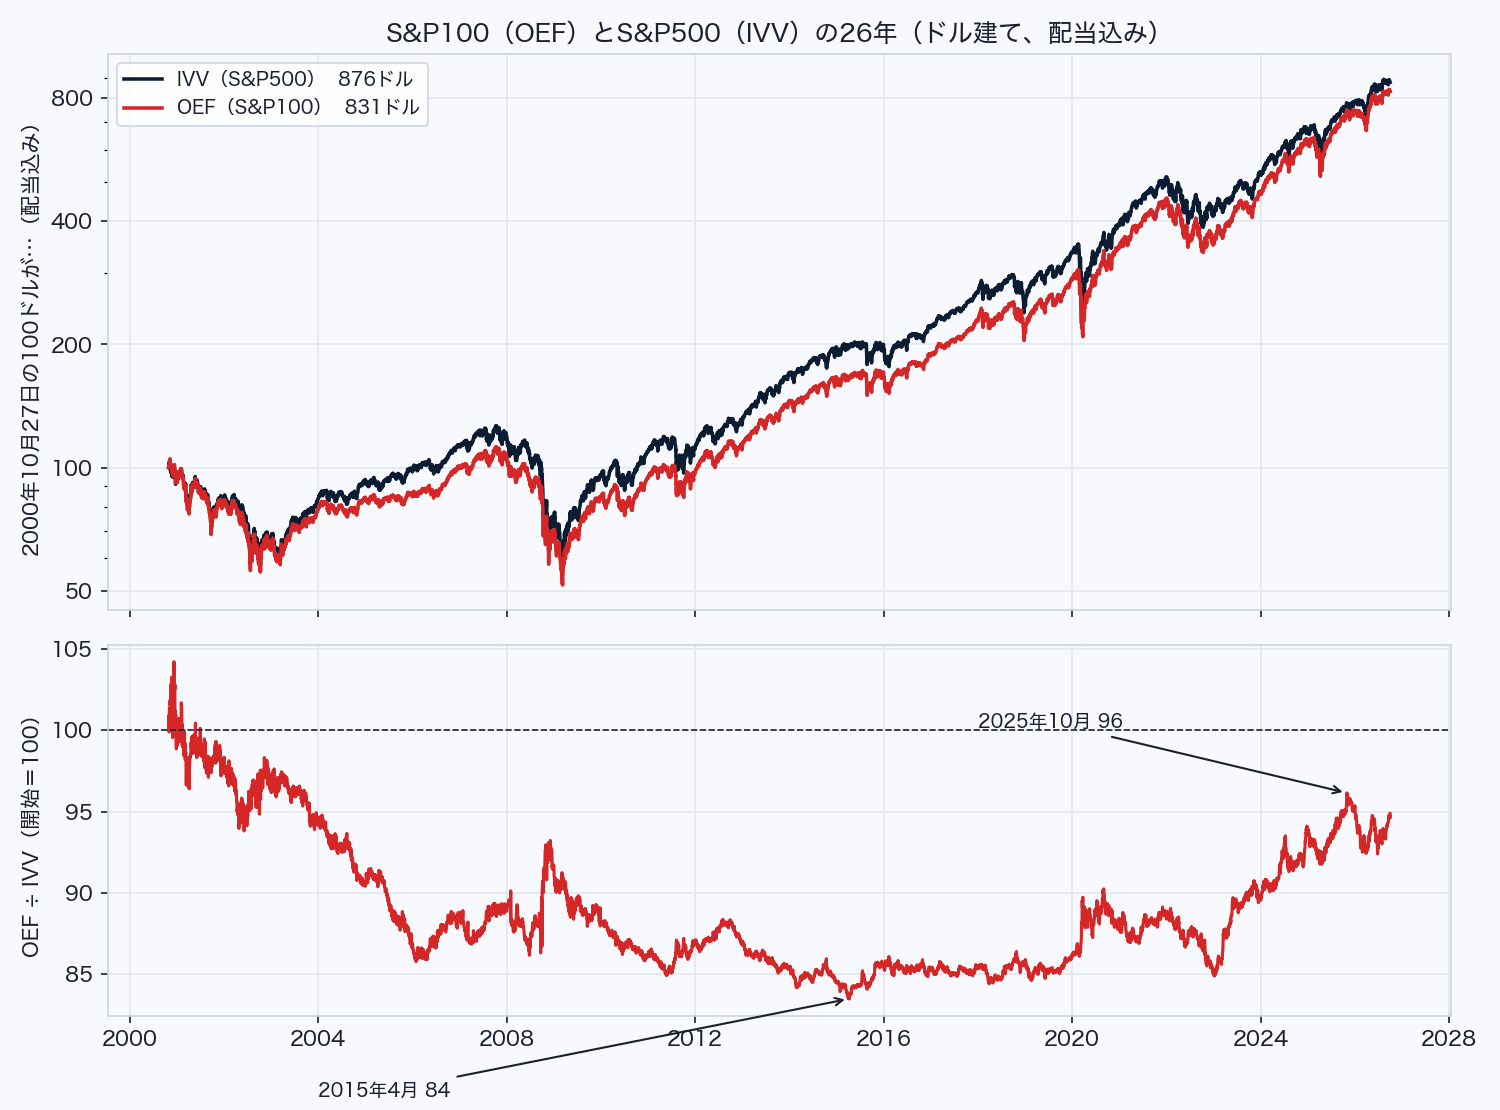
局面ごとに区切ると、絞って勝った期間と負けた期間がはっきり分かれる。
| 局面 | OEF | IVV | 差 |
|---|---|---|---|
| ITバブル崩壊 2000年10月→2002年10月 | −44.5% | −42.4% | −2.1 |
| 回復 2002年10月→2007年10月 | +102.6% | +120.0% | −17.3 |
| 金融危機 2007年10月→2009年3月 | −54.1% | −55.2% | +1.1 |
| 回復 2009年3月→2020年2月 | +490.5% | +521.7% | −31.2 |
| コロナ 2020年2月→2020年3月 | −31.4% | −33.9% | +2.5 |
| 反発 2020年3月→2022年1月 | +118.5% | +120.7% | −2.1 |
| 利上げ 2022年1月→2022年10月 | −26.5% | −24.5% | −1.9 |
| AI相場 2022年10月→2026年9月 | +147.6% | +126.0% | +21.6 |
区切りはS&P500の高値と安値の日。差はOEFからIVVを引いたポイント。
2002年10月から2020年2月までの2つの上昇局面で、S&P100はS&P500に17ポイントと31ポイント負けた。この間は中型株と、上位100社に入らない会社の伸びが大きく、上位に絞るほど取りこぼした。差を取り返したのは2022年10月からのAI相場で、NVIDIAやMicrosoft、Appleなど上位の会社が指数を引っ張り、OEFが22ポイント上回った。暦年で見ると、OEFがS&P500を上回った年は26年のうち13回で、差が2ポイント以内に収まる年が15回ある。2ポイント以上上回ったのは2006年、2020年、2023年、2024年、2025年の5回で、そのうち3回が直近3年に集まる。2023年から2025年の3年間で差は22ポイント開いた。
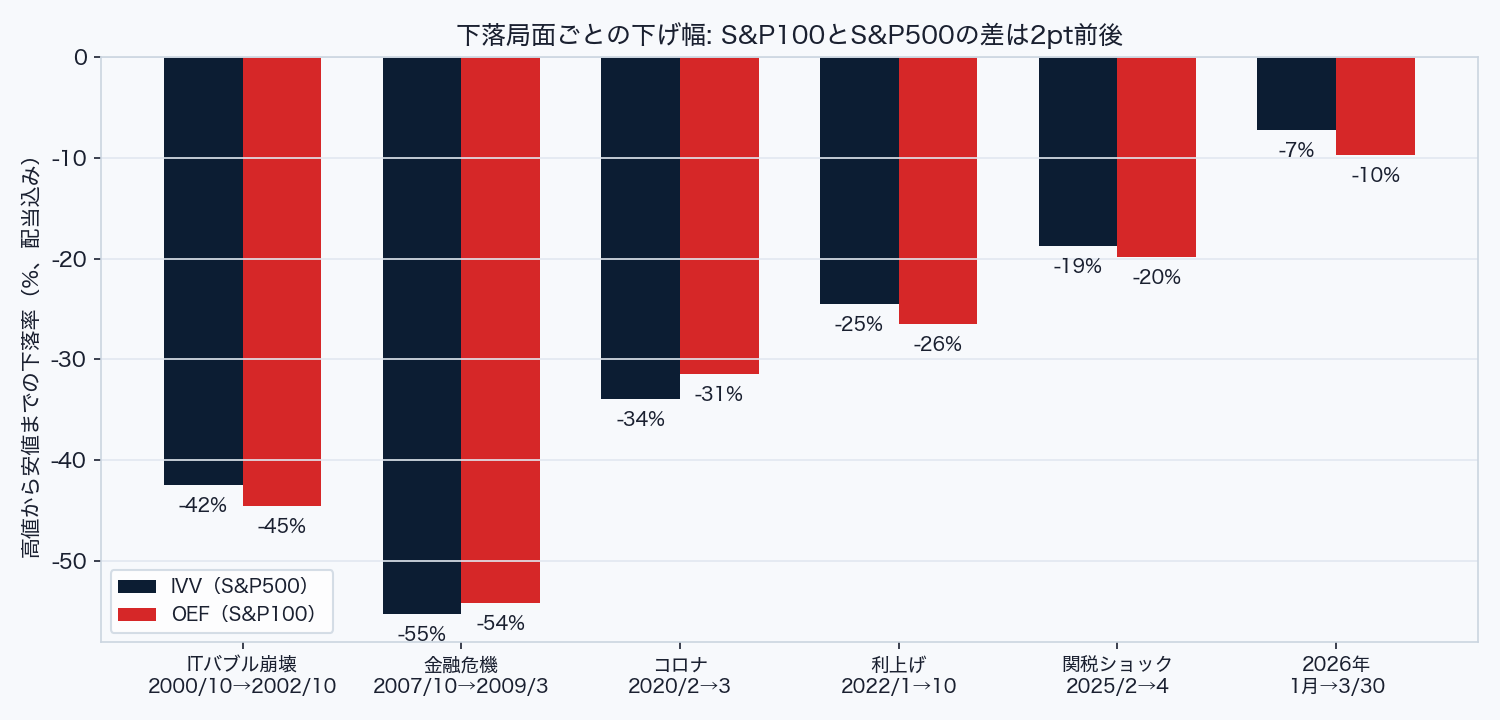
下げ局面での差は2ポイント前後で、絞ったから大きく下がるわけではなかった。ITバブル崩壊ではOEFが−44.5%とS&P500より2ポイント深く、金融危機とコロナでは逆に1〜2ポイント浅かった。差が出たのは下げの深さより戻りの長さで、2000年11月の高値を取り戻すまでにIVVは5.5年、OEFは6.5年かかった。2007年10月の高値からの回復はどちらも4.9年だった。
トップ20 ETF(313A)の中身のTOPTは2024年10月24日に上場したので、OEFより絞ったときの違いはこの2年弱でしか測れない。ドル建てでTOPTは+41.7%、OEFは+38.8%、IVVは+34.8%と、やはり絞るほど上がった。年率リスクは19.3%、17.4%、16.3%、最大下落率は−21.2%、−19.8%、−18.8%で、絞るほど下げも深い。シャープレシオは1.04、1.07、1.04で並ぶ。2025年の関税ショックではTOPTが−21.2%とIVVより2.4ポイント深く下げ、底からの戻りは+65.2%とIVVの+56.3%より9ポイント大きかった。
6. データと検証手法
東証の4本の日足はYahoo Financeから2026年10月1日に取得した(4本で4,621営業日分)。米国のETFと指数、ドル円は手元の外国株データベースに収録した日足を使い、OEFは6,518営業日、IVVは6,630営業日、TOPTは484営業日分ある。検証ノートブック: sp100_etf_comparison.ipynb(2026年10月1日実行)。リターンと下落率は、次の部分で計算している。
def metrics(s, start, end=END, rf=0.0, periods=252):
    s = s.loc[start:end].dropna()
    r = s.pct_change().dropna()
    yrs = (s.index[-1] - s.index[0]).days / 365.25
    total = s.iloc[-1] / s.iloc[0] - 1
    cagr = (1 + total) ** (1 / yrs) - 1
    vol = r.std() * np.sqrt(periods)
    sharpe = (r.mean() * periods - rf) / vol
    dd = s / s.cummax() - 1
    return pd.Series({'累積リターン': total, '年率リターン': cagr,
                      '年率リスク': vol, 'シャープレシオ': sharpe,
'最大下落率': dd.min(), '最大下落の底': dd.idxmin().date()})データの前提条件と制約
この集計には次の制約がある。
- 5本がそろう期間は17か月で、2022年のような1年続く下げ相場を含まない。トップ20 ETF(313A)とキャッシュフロー・トップ100 ETF(356A)の指数は作られて日が浅く、指数会社が公表する過去にさかのぼった試算値は使っていない
- 東証の終値と米国の終値は半日ずれる。米国の終値を日本の翌営業日に当てて合わせたが、起点と終点の日の値動きで1〜2ポイントは動く。起点を4月30日にしても順位は変わらなかった
- 分配金込みの値は、終値と分配金から自分で計算した。Yahoo Financeの調整後終値は、MAXIS S&P500 上場投信(2558)が2026年6月に1口を10口に分割する前の分配金を、10分の1の大きさでしか反映していなかった。東証ETFの日足には上場前の仮の行と桁が1つずれた行もあり、直して使った
- シャープレシオは無リスク金利を0%として計算した。税金と売買の手数料は含まない
- 東証版の指数は米国の源泉税を引いた配当を再投資した値、OEFとIVVのドル建ては税引き前の配当を再投資した値で、比べると東証版が不利になる
- 構成銘柄の比率は時点がそろっていない。S&P500・S&P100・トップ20はYahoo Financeの2026年9月の値、キャッシュフロー・トップ100 ETF(356A)はファクトシートの8月31日時点、時価総額の順位は10月1日の値で計算した
7. まとめ:絞る効果は相場の局面しだい
S&P500トップ20 ETF(313A):上位20社を時価総額の比率で持ち、NVIDIAとAppleで3割を占める。17か月で+67.7%と5本で最も高いが、年率リスクと最大下落率も最も大きく、シャープレシオは最も低い。2025年の関税ショックを含めると上乗せは消え、下げの深さ(−29.4%)だけが残った。信託報酬0.44%は5本で最も高い。
S&P500キャッシュフロー・トップ100 ETF(356A):フリーキャッシュフローが10年以上プラスの100社を、1銘柄5%までで持つ。AmazonやTesla、Oracleのように設備投資で現金が出ていった会社は入らない。17か月の成績はS&P500と同じで、値動きの幅は最も小さいが、2026年1〜3月の下げはS&P500より深かった。
iシェアーズ S&P500 ETF(1655)・MAXIS S&P500 上場投信(2558)とOEF:iシェアーズ S&P500 ETF(1655)とMAXIS S&P500 上場投信(2558)の差は0.7ポイントで、どちらを選んでも結果は変わらない。OEFはS&P500を4ポイント上回ったが、26年の年率では8.5%対8.7%で並び、2002〜2020年の18年間は絞ったほうが負けていた。
個人的には、トップ20 ETF(313A)もOEFも「上位の会社がこれからも指数を引っ張る」ことに賭ける商品だと見ている。賭けが当たった2023〜2025年の3年で、S&P100はS&P500を22ポイント上回った。その前の18年は負け続けていたので、どちらの局面が続くかを当てられないなら、S&P500の2本が土台になる。自分なら、S&P500連動を土台にして、上位に寄せたい分だけをトップ20 ETF(313A)か個別株で足す形にする。上位20社の値動きはAIの利益が続くかどうかで決まるので、半導体の品薄が解けて利益が消える場面では、絞った分だけ深く下げることを前提に持つ。
次に確かめるのは、キャッシュフロー・トップ100 ETF(356A)の2026年10月16日の入れ替えだ。何銘柄が入れ替わり、AmazonとOracleが入らないままかを見る。トップ20 ETF(313A)は四半期ごとの入れ替えで、2026年に上位20社に入ったMicronとIntelが残るかを確かめる。2027年4月に、5本の表を2年分に伸ばして更新する。
Appendix:使ったETFと指数
本文で値動きを計算したETFと、中身の確認に使った指数の一覧。
| コード | 名前と連動する指数 |
|---|---|
| トップ20 ETF(313A) | iシェアーズ S&P 500 トップ 20 ETF(S&P500トップ20セレクト指数、税引後配当込み、円建て。投資先はTOPT) |
| キャッシュフロー・トップ100 ETF(356A) | グローバルX S&P500 キャッシュフロー・トップ100 ETF(S&P 500 Quality FCF Aristocrats Index、配当込み、円換算) |
| iシェアーズ S&P500 ETF(1655) | iシェアーズ S&P 500 米国株 ETF(S&P500、税引後配当込み、円建て) |
| MAXIS S&P500 上場投信(2558) | MAXIS米国株式(S&P500)上場投信(S&P500、円換算) |
| OEF | iShares S&P 100 ETF(S&P100) |
| TOPT | iShares Top 20 U.S. Stocks ETF(S&P500トップ20セレクト指数。トップ20 ETF(313A)の投資先) |
| IVV | iShares Core S&P 500 ETF(S&P500。26年の比較のドル建ての基準) |
| USDJPY | ドル円(OEF・TOPT・IVVの円換算に使用) |
出典: S&P Dow Jones Indices「The S&P 500 Top 20 Select Indices: A Deep Dive into Mega-Cap Performance」(2024年11月)、State Street Investment Management「Quality Aristocrats」(2025年)、ブラックロック・ジャパン「iシェアーズ S&P 500 トップ 20 ETF」販売用資料、Global X Japan「グローバルX S&P500 キャッシュフロー・トップ100 ETF」、日本取引所グループ「MAXIS米国株式(S&P500)上場投信の受益権の分割」(2026年5月)
※本記事は公開情報に基づく情報整理であり、個人の見解を含みます。特定の銘柄の売買や投資を推奨するものではありません。投資判断はご自身の責任においてお願いいたします。