 株式市場調査レポート
「PERがこんなに高いんだから、AI株はいつ弾けてもおかしくない」。そう身構えている個人投資家は多いだろう。だが米国を代表するS&P500の予想PER(株価が1年先の予想利益の何倍か)は21倍台で、ドットコム絶頂の2000年に、ハイテク株指数のナスダック100が約60倍まで膨らんだのとは桁が違う。今回は倍率より、利益そのものが膨らんでいる。NVIDIA(エヌビディア)の1株あたり利益は前年比+214%と3倍を超えたが、その利益は、巨大IT4社が2026年に計画する約7,250億ドル(前年比+77%)の設備投資に支えられている。個人的には、今回は「払いすぎ(PERバブル)」より「稼ぎすぎ(EPSバブル)」のリスクのほうが大きいと考えている。だとすれば、崩壊の前兆は割高なPERより先に、巨大ITの設備投資の計画や、半導体製造装置の出荷額、AI向けメモリの価格といった、実際の需要と供給の変化に出るはずだ。利益の伸びが止まれば、過去1年の利益で見た32倍というPERの高さが、一気に表に出る。
目次
「PERが高い=バブル」という思い込みへの疑問
バブルと聞くと、多くの人は「株価が利益に見合わないほど高く買われている状態」を思い浮かべる。2000年のドットコムバブルはまさにそれで、利益をほとんど出していないインターネット企業に、何十倍、何百倍もの株価がついた。今回のAI相場は、その姿とは少し違う。NVIDIAや半導体関連企業は、株価が高いだけでなく、実際に利益を大きく伸ばしている。
バブルには、倍率(PER)が膨らむバブルと、利益(EPS)が膨らむバブルの2種類がある。同じ「高い株価」でも、どちらが膨らんでいるかで、崩れ方も、崩れる前に気づく方法も変わってくる。
株価の「EPS×PER」への分解 — 2種類のバブル
株価は、2つの数字の掛け算に分けられる。株価 = EPS(1株あたり利益)× PER(株価が利益の何倍か)。利益が増えても、利益の倍率が上がっても、株価は上がる。だから株価が高いというだけでは、利益が伸びているのか、ただ人気で買われすぎているのか、区別がつかない。バブルを見分けるには、この掛け算のどちらが膨らんでいるかを見る必要がある。
利益はそこそこでも、株価の倍率(PER)だけが異常に高くなる状態。投資家の期待や過剰な資金が倍率を押し上げる。代表例は2000年のドットコムバブルで、ハイテク株指数ナスダック総合のPERは約200倍まで膨らみ、利益のないネット企業にも高値がついた。1972年の米国「ニフティ・フィフティ」(優良50銘柄が買われすぎた相場)も、平均PERが約42倍と市場平均の2倍超まで買われた。崩れるときは、膨らんだ倍率がはげ落ちる。ただ、投資家がいつ正気に戻るかは心理しだいで、読みにくい。
倍率は一見ふつうでも、利益(EPS)そのものがサイクルの天井で膨らんでいて、その水準が続かない状態。半導体・海運・資源といった景気循環(シクリカル)業種で起きやすい。需要のピークでは最高益が出て、PERはむしろ低く見える。だが需要が一回りして利益がふつうの水準に戻ると、同じ株価でもPERが跳ね上がる。これが「ピーク利益の罠」だ。2008年の海運市況では、運賃の指標のバルチック海運指数が同年5月の11,793から12月の663へ約94%崩れ、最高益がすぐに消えた。崩れるときは、膨らんだ利益が消えていく。ただし利益の源泉である製品の需要と供給を追えば、前兆を先回りしてつかめる。
低PERだから安全とは限らない。シクリカル業種では、最高益のときほどPERが低く見える。その低PERは割安のしるしではなく、利益がピークにある危険信号かもしれない。投資家のピーター・リンチも、景気循環株では「高PER(利益が落ち込んだ底)が買い場、低PER+最高益が売り場」という逆転が起きると説いていた。今回のAI相場がEPSバブル寄りなら、この見方は欠かせない。
過去のEPSバブル — 2000年の通信設備と半導体メモリ
「利益が本物だから今回は大丈夫」という安心は、過去のEPSバブルに共通した最後の油断でもあった。設備投資の天井で膨らんだ利益は、投資が一回り行き渡って止まると消え、株価はピークから9割前後まで崩れる。2000年の通信バブルでも、数年おきに繰り返される半導体メモリの循環でも、同じことが何度も起きてきた。
2000年の通信・光ファイバーバブル — いまのAI設備投資にいちばん近い前例
今回のAI設備投資ブームは、2000年前後の通信・光ファイバーの設備投資バブルに形がいちばん似ている。2000年には、利益のないネット企業に高いPERが付く「評価バブル」と並んで、通信設備や光ファイバーの側で、設備投資が一回り行き渡ると利益が消える「収益バブル」が起きていた。インターネットの普及で「通信量はこれから爆発する」という需要は本物だったが、その需要をはるかに超える速さで光ファイバー網が作られた。
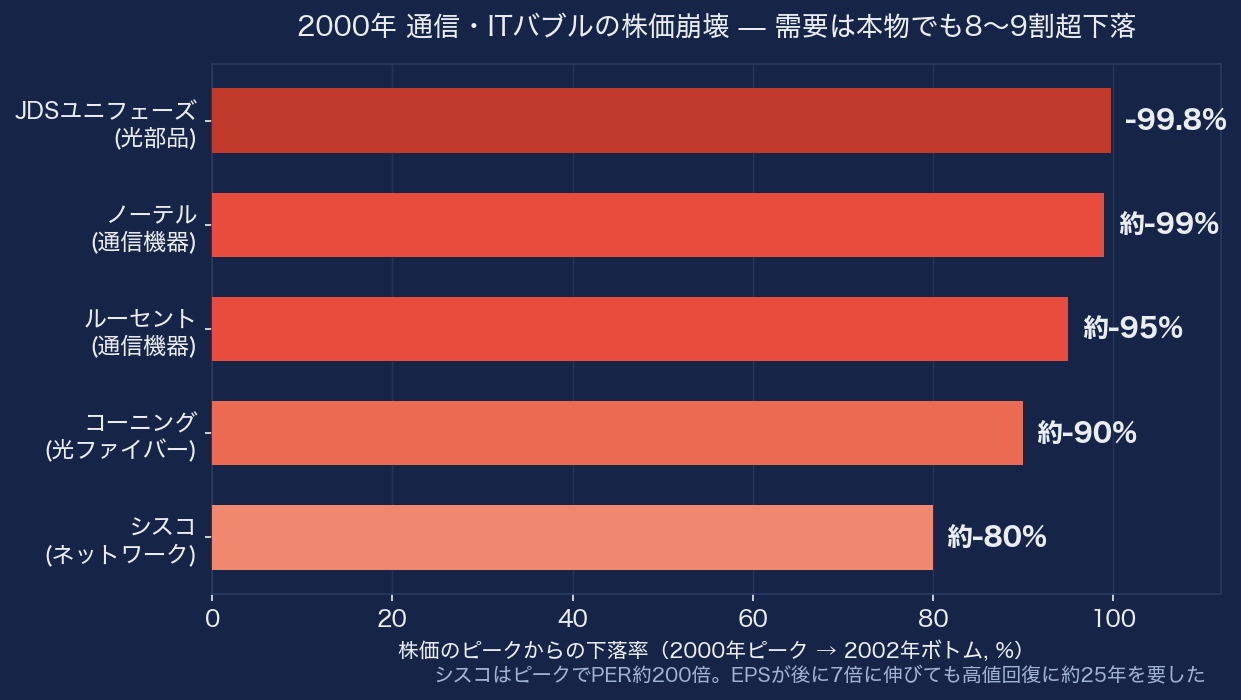
当時の代表的な企業が、株価のピークからどれだけ下げたかを並べる。どの企業も、需要そのものは本物だった。
| 企業(事業) | ピーク | ボトム | 株価の 下落率 |
期間 |
|---|---|---|---|---|
| JDSユニフェーズ(光部品) | 2000年7月 約132ドル | 2000年代前半 | 約-99.8% | 約2〜3年 |
| ノーテル(通信機器) | 2000年 売上ピーク約303億ドル | 2002年10月 | 約-99% | 約2年 |
| ルーセント(通信機器) | 1999年末 時価総額約2,580億ドル | 2002年10月 | 約-95% | 約3年 |
| コーニング(光ファイバー) | 2000年 株価ピーク | 2002年10月 | 約-90% | 約2年 |
| シスコ(ネットワーク機器) | 2000年3月 時価総額約5,550億ドル(PER約200倍) | 2002年 | 約-80% | 約2年 |
2000年前後に敷設された光ファイバーのうち、2002年時点で実際に通信に使われていた(点灯済み)のは、全体のわずか約2.7%だった。残りの95%超は「ダークファイバー(敷いたまま使われない遊休回線)」として眠った。さらに、1本の線に複数の波長を通す技術で1本あたりの容量が約10万倍に膨らみ、供給過剰に拍車をかけた。需要は本物でも、供給がそれを追い越すと利益は消える。
シスコの例は、ピークで付いた高い倍率がどれだけ長く株価を抑えるかを示している。2000年3月にPERは約200倍まで買われ、その後、株価はピークから約80%下げた。シスコの1株あたり利益(EPS)はその後20年あまりで約7倍に伸びたが、株価が2000年の高値を取り戻したのは約25年後の2025年12月だった(CNBC、2025年12月)。利益が伸び続けても、ピークで付いた高すぎる倍率が、長いあいだ株価の上値を抑えた。
半導体メモリ — 周期的に繰り返してきた「最高益のあと赤字」
もう一つの例が、半導体メモリ(DRAMやNANDといった、データを記憶するための半導体)だ。メモリは需要のピークで最高益が出るが、各社がいっせいに増産に走ると供給過剰で価格が急落し、利益が一気に消える。この黒字から赤字への振れを、数年おきに繰り返してきた。
- サムスンの半導体部門: 2022年に営業利益+23.8兆ウォン → 2023年は-14.9兆ウォンの赤字。黒字から赤字への振れ幅は約38.7兆ウォンで、14年ぶりの半導体赤字だった
- マイクロン: 好況のFY2018に約150億ドルの営業利益 → 循環の谷のFY2023は売上が前年比で約半減し、約57億ドルの営業赤字に沈んだ
- SKハイニックス: 好況の2021年に過去最高級の利益 → 2023年に約7.7兆ウォンの営業赤字(約10年ぶりの通期赤字)
メモリ株には、前の章で触れた低PERの罠がそのまま当てはまる。最高益のときほどPERが低く見え、それを割安と勘違いして買うと、循環が反転したとたんに利益が消え、低かったはずのPERが一気に跳ね上がる。
今回のAI半導体は、シスコのように夢で買われた株より、メモリ各社のように実際の利益が設備投資サイクルの天井で膨らんだ株に近い。利益は本物なので、その利益がいつまで続くかが分かれ目になる。
敷いた光ファイバーのうち2.7%しか使われなかった話は、いまのAIにも重なって見える。マサチューセッツ工科大学(MIT)の調査では、企業が試した生成AIのうち、はっきり利益につながったのは5%だけだった(Fortune、2025年8月)。
いまの米国株の割高さ — 2000年型の過熱には届かない水準
倍率(PER)だけを見るかぎり、いまの米国株は2000年型の極端な過熱とは言えない。S&P500の予想PERは21倍台で(FactSet、2026年5月8日時点)、5年平均(約20倍)や10年平均(約19倍)より高いが、上振れは中程度だ。各指数のいまの水準を、ドットコム絶頂期と比べた。
| 指数 | 現在の予想PER (1年先利益ベース) |
現在の実績PER (過去利益ベース) |
ドットコム2000年 ピーク(参考) |
|---|---|---|---|
| S&P500 | 約21.2倍 | 約32.7倍 | 上位10銘柄 約43倍 → 現在 約31倍 |
| S&P500 シラーCAPE |
— | 約42.7倍 | 約44.2倍 (1999年12月) |
| ナスダック100 | 約24〜26倍 | 約37倍 | 約60倍 |
| TOPIX (東証株価指数) |
約16〜17倍 | — | — |
予想PERは2026年5月上旬〜下旬、実績PER・シラーCAPEは2026年5月29日時点(米国はmultpl.com・FactSet、日本はTOPIX加重平均)。シラーCAPEは過去10年の平均利益で株価を割った、景気変動をならした割高さの指標。
ナスダック100の予想PERは24〜26倍で、2000年の約60倍とは比べものにならない。日本株はさらに低く、TOPIXの予想PERは16〜17倍だ。倍率という物差しで見るかぎり、世界の株式はバブル絶頂期ほど過熱していない。
ただし、過去の利益で見た倍率は高い。S&P500の実績PERは約32.7倍、シラーCAPE(過去10年の平均利益で見たPER)は約42.7倍と歴史的な高水準で、シラーCAPEは2000年のピーク(約44.2倍)に迫る。来期も利益が大きく伸びるという前提があるので予想PERは21倍に収まって見えるが、その前提が崩れれば、過去の利益で見た割高さが一気に表に出る。利益(EPS)の伸びが本当に続くのかが、今回の最大の論点だ。
EPSバブル説を支える事実もある。S&P500の上位10銘柄のPERは約31倍で、2000年の約43倍より明らかに低い。しかも上位10銘柄が稼ぐ利益は、指数全体の約3割(2000年は2割未満)を占める。高い株価を、実際の利益が支えている。今回を評価バブルより収益バブルに近いと考える一番の理由は、ここにある。
倍率より問題になる「利益の集中」
その利益がどこで生まれているかを見ると、ごく一握りの銘柄に集中している。
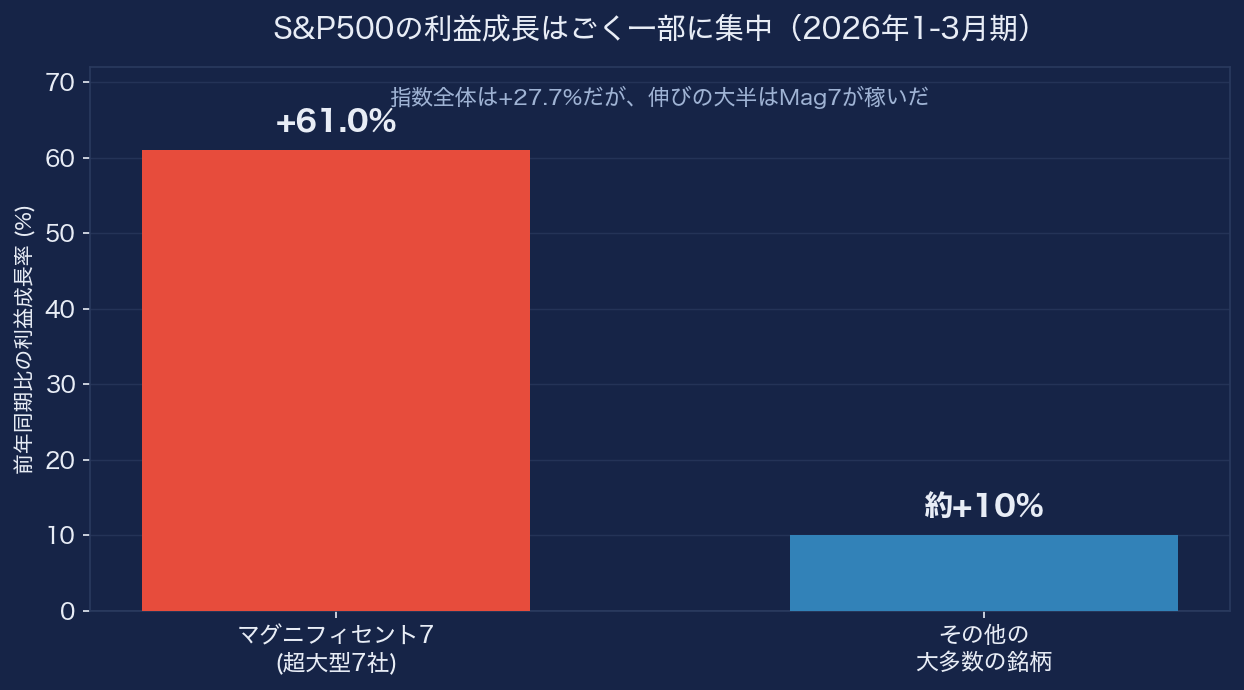
FactSetの集計では、2026年1〜3月期のS&P500全体の利益は前年同期比+27.7%と、2021年以来の高い伸びになった。中身を分けると、「マグニフィセント7」(アップル・マイクロソフト・アルファベット・アマゾン・NVIDIA・メタ・テスラの超大型7社)の利益が+61.0%と突出し、残りの大多数の銘柄は約+10%にとどまる。指数全体で増えた利益の大半を、たった7社が稼いだ計算になる。
7社の中でも、NVIDIAの伸びが際立つ。同社が2026年5月20日に発表した最新の四半期決算(2026年4月26日まで)では、売上高が前年同期比+85%の816億ドル、AIサーバー向けのデータセンター部門だけで+92%の752億ドルに達した。1株あたり利益(会計基準ベース)は前年同期比+214%と、3倍を超えている(NVIDIA決算発表)。予想や期待ではなく、すでに計上された実績である。
2000年は利益のない夢に高値がついたが、いまは実際に急増した利益に株価がついている。だから株価が下がるかどうかは、倍率の上げ下げより、この利益が来期以降も続くかで決まる。
その利益の出どころ — 設備投資という蛇口
AI関連企業の利益の多くは、巨大IT企業が払う設備投資という一つの蛇口から流れてくる。アマゾン・マイクロソフト・アルファベット・メタの4社が2026年に計画するAIデータセンター投資は、合計で約7,250億ドル(日本円で約110兆円)。2025年の約4,100億ドルから77%の増加だ。
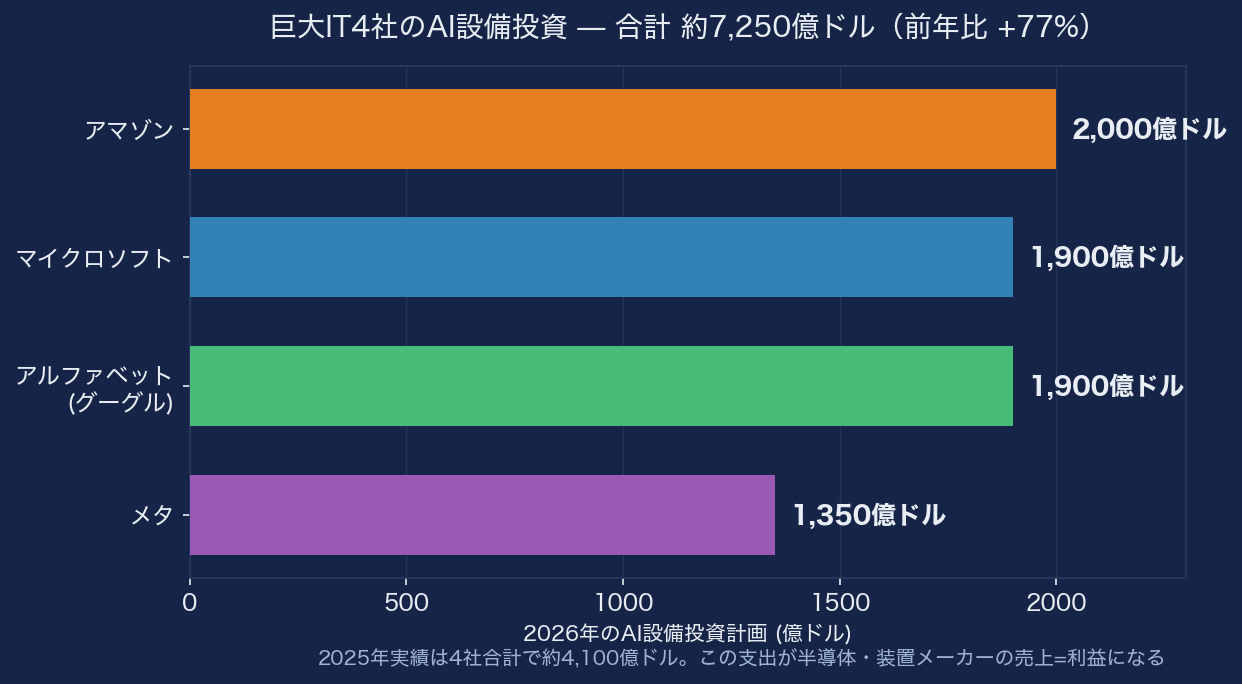
巨大ITが払う設備投資は、そのままNVIDIAや半導体装置メーカーの売上と利益になる。NVIDIAのデータセンター売上も、半分強はこうしたクラウド大手向けとされる。巨大ITが投資を増やせば売る側のEPSも膨らみ、減らせば同じ勢いで縮むという関係だ。NVIDIAの利益は実需に支えられた本物だが、設備投資が止まれば消える利益でもあり、この二つは矛盾しない。収益(EPS)バブルの怖さはここにある。
「実需」か「お金の回し合い」か
AI投資の一部では、お金がぐるっと回っている。報道によれば、NVIDIAは生成AIのOpenAIに最大1,000億ドルを段階的に出資する計画で、その資金の多くがNVIDIA製GPU(画像処理半導体)の購入に回るとされる。OpenAIが結んだ計算インフラの契約は、オラクルとの5年で3,000億ドル超、クラウド新興のコアウィーブとの累計約224億ドルなどを含め、総額で1兆ドルを超えうる規模だ。自社が出したお金が自社の売上として返ってくる「循環取引」の割合が高いほど、実需に見える利益が、実は自分で出したお金で膨らんでいる疑いが強まる。契約の具体額は報道ベースで変わりやすいが、この循環が止まれば、利益は実需の落ち込み以上の速さで消えていく。
設備投資の金額が増えても、その分だけ処理能力が増えるとは限らない。マイクロソフトは2026暦年の設備投資の計画(約1,900億ドル)のうち約250億ドルを、メモリなど部品の値上がりによるものだと説明している。メタの増額も、おもな理由は部品の値上がりだ。投資額の伸びを、そのままAIの実需の伸びと読むことはできない。
この需要が続く期間 — 半導体サイクルとボトルネック
AIデータセンターへの投資は、2026〜2027年まではまず間違いなく増え続ける見通しだ。一方で半導体には、約3〜4年で必ず下り坂に入る「シリコンサイクル」がある。いま利益を支えている品薄も、各社の増産が出そろえば、利益のピークの合図に変わる。この両面をどう読むかが、EPSバブル論でいちばん難しい。
設備投資が増え続ける期間の目安
巨大IT4社の2026年のAI設備投資は、前の章で見たとおり前年比+77%の約7,250億ドルで、一部の証券大手は、世界のAIインフラ投資が2027年に約1.1兆ドルに達すると見込んでいる。少なくとも2027年までは、投資の額は増え続ける見込みだ。
ただし、弱気の論点もある。
- 投資に見合う売上があるか(ROI=投資回収): 前の章で触れたMITの調査では、企業が試した生成AIのうち、はっきり利益につながったのは5%だけだった。コンサルのベイン・アンド・カンパニーは、2030年のAI需要を賄うには年に約2兆ドルの新規売上が必要だが、約8,000億ドル足りないと試算する(Bain & Company)。投資が実需を何倍も先回りしている。
- 会計上の利益の水増し(減価償却の先送り): 著名投資家のマイケル・バーリは、各社がAI用半導体(GPU)の使用想定年数を3年から5〜6年へ延ばしたことで、2026〜2028年に費用(減価償却)を約1,760億ドル少なく見せ、業界の利益が20%超も水増しされていると指摘する(CNBC)。利益(EPS)そのものが会計上かさ上げされている疑いだ。
- 供給過剰: データセンターの稼働率が2026年後半にピークを打ち、2027年に新しい供給が立ち上がって需給が緩む、との見方も一部にある。
これらを合わせて、自分の中心シナリオは「2026〜2027年は投資が増え続け、2028年前後で在庫や生産能力を調整する局面にいったん入る」だ。
半導体は3〜4年ごとに下り坂が来る(シリコンサイクル)
半導体には、好況と不況がほぼ周期的に入れ替わる「シリコンサイクル」という性質がある。好況で各社が増産投資する → 18〜36カ月遅れて生産能力が立ち上がる → 供給過剰で価格が下がる → 投資を絞る → やがて品薄になって再び好況、という波で、歴史的には約3〜4年ごとに下り坂が来る。先に見たメモリの黒字から赤字への振れも、このサイクルの一部だ。
いまは波の上り坂にいる。半導体の世界売上は2025年に約7,917億ドル(前年比+25.6%)と過去最高になり(SIA)、業界統計のWSTSは、2026年に約9,755億ドルと1兆ドルに迫ると予測している(WSTS)。ただし伸びはAI向けの先端半導体とHBM(AI半導体に使う高速なメモリ)に極端に偏っていて、パソコン・スマホ・車載・産業用といった汎用品は、まだ在庫の調整が続いている。いまの好況は、ほぼAIだけに支えられている。
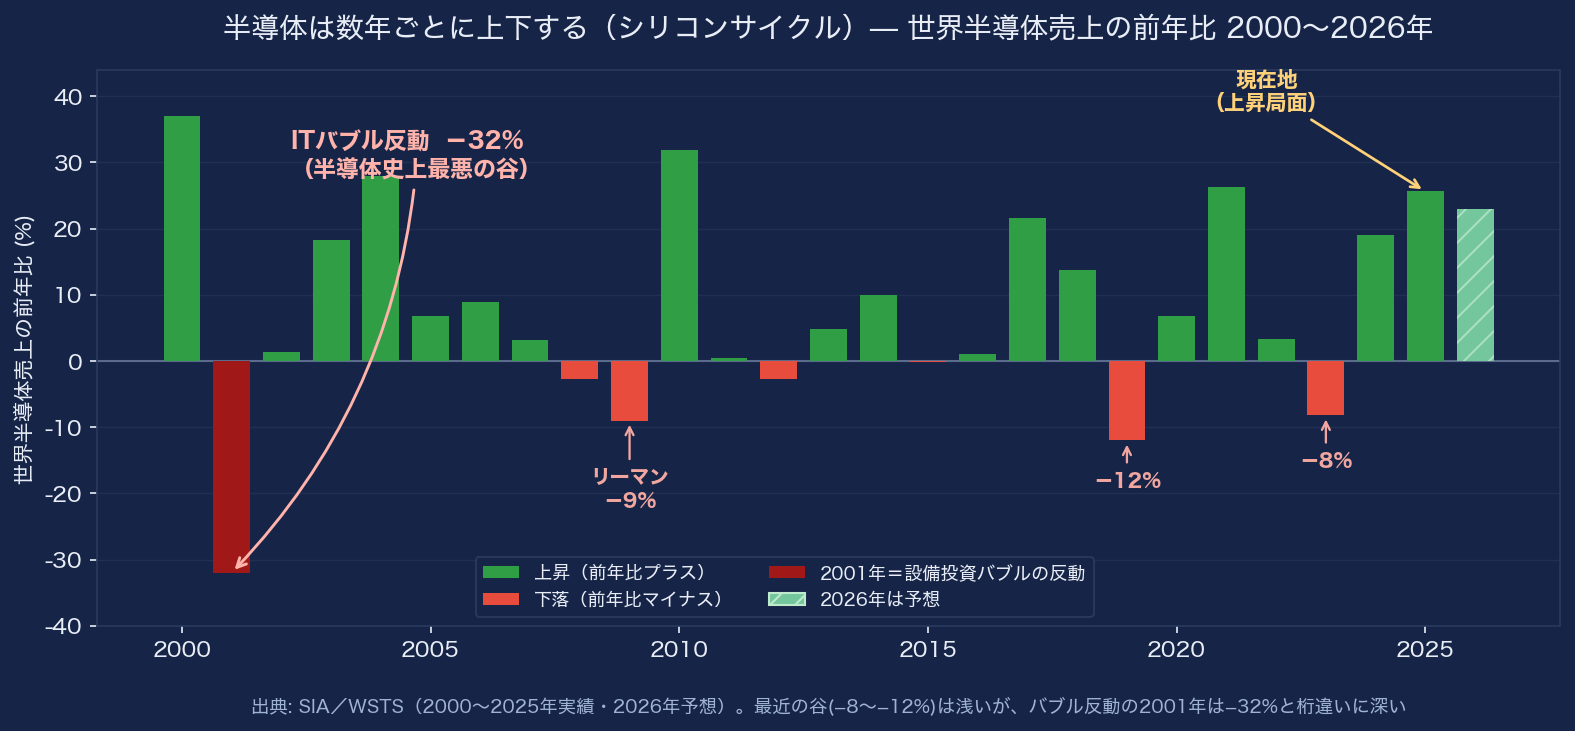
グラフは、世界の半導体売上の前年比(前の年と比べた伸び)を2000年から並べたものだ。プラス(緑=上昇)とマイナス(赤=下落)が数年おきに入れ替わり、半導体が循環する業種だとよく分かる。谷の深さは時期によって大きく違う。最近の谷は2019年の-12%、2023年の-8%と浅く、リーマン危機の2009年でさえ-9%にとどまった。ところが通信・IT設備投資のバブルが崩れた2001年は、業界全体でも前年比-32%(売上が約2,040億ドルから約1,390億ドルへ)と、半導体の歴史でいちばん深い谷になった。
「最近の谷が-12%や-8%なら浅い。売上がそれくらいしか減らないなら、株価の下値も限られて、むしろまだ割安では?」と考える人もいるだろう。その見方には正しい面もあり、世界全体の半導体売上は最近の谷でも1割前後しか減っていない。AI向けの需要が新しい下支えになりつつあるのも事実だ。ただ、この見方には見落としやすい点がある。
株価は売上より利益で動き、利益は売上よりずっと大きく振れる。半導体メーカーは工場・製造装置・研究開発に巨額の固定費を抱えている。売上が少し減っても固定費は減らないので、利益は売上の何倍もの勢いで落ちる(固定費のてこ、オペレーティングレバレッジと呼ぶ)。業界全体の売上がわずか-8%だった2023年に、先に見たマイクロンは売上がほぼ半分になり、約57億ドルの営業赤字に転じた。サムスンの半導体部門とSKハイニックスも赤字だった。業界の谷は浅いのに、個別企業の利益は赤字になる。割安の根拠にされる低いPERは好況時の利益で計算されるので、利益が消えればその前提ごと崩れる。
業界の平均が浅くても、AIやメモリといった最先端の分野は平均よりずっと深く落ちる。2023年もメモリだけの売上は3割前後減り、業界全体の3〜4倍の下げだった。平均の数字が、先端企業の深い谷を隠している。
AIで需要が底上げされ、谷が以前より浅くなる可能性はある。それでも、売上の下げが浅くても利益は赤字に振れること、先端の分野ほど深く落ちること、過去には2001年の-32%という深い谷もあったことを考えると、下値の見積もりは少し厳しめに持っておきたい。
サプライチェーンと材料のボトルネック
いまのAI半導体の利益は、作りたくても作れないボトルネック(供給の詰まり)に支えられている。GPUとメモリを1つにまとめる先端パッケージング(CoWoS)、HBM、最先端の製造ライン、さらに電力や銅まで、供給が物理的に足りない。品薄だから価格と利益率が高く保たれ、NVIDIA・TSMC・SKハイニックスなどのEPSを支えている。
| ボトルネック | 直近の状況 | 解消までの目安 |
|---|---|---|
| CoWoS(GPUとメモリを1つにまとめる先端パッケージング) | 月産7.5万枚(2025年末、前年比ほぼ2倍)→2026年後半に12〜13万枚へ拡大予定 | 約2年(数年で緩む) |
| HBM(高帯域メモリ) | SKハイニックス・マイクロンとも2026年分を完売。マイクロンは需要の半分〜3分の2しか満たせないと明言 | 約3年(新工場は2027年末〜2028年) |
| 先端ファウンドリ(2nm/3nmの最先端ライン) | 2nm(2ナノメートル)が2025年末に量産入り、AI需要で逼迫 | 約2年(工場立ち上げに時間) |
| データセンターの電力 | 2024年から2030年にかけて世界で約2倍に増える見通し(IEA) | 5年超(動かしにくい) |
| 銅(配線・電力設備の材料) | 2026年に世界で約15万トンの供給不足(ICSG)。鉱山は発見から生産まで平均約17年 | 15〜17年(最も動かしにくい) |
半導体売上はSIA、電力需要はIEA、銅の需給はS&P Global。CoWoS・HBMの生産能力と需給は業界調査による。
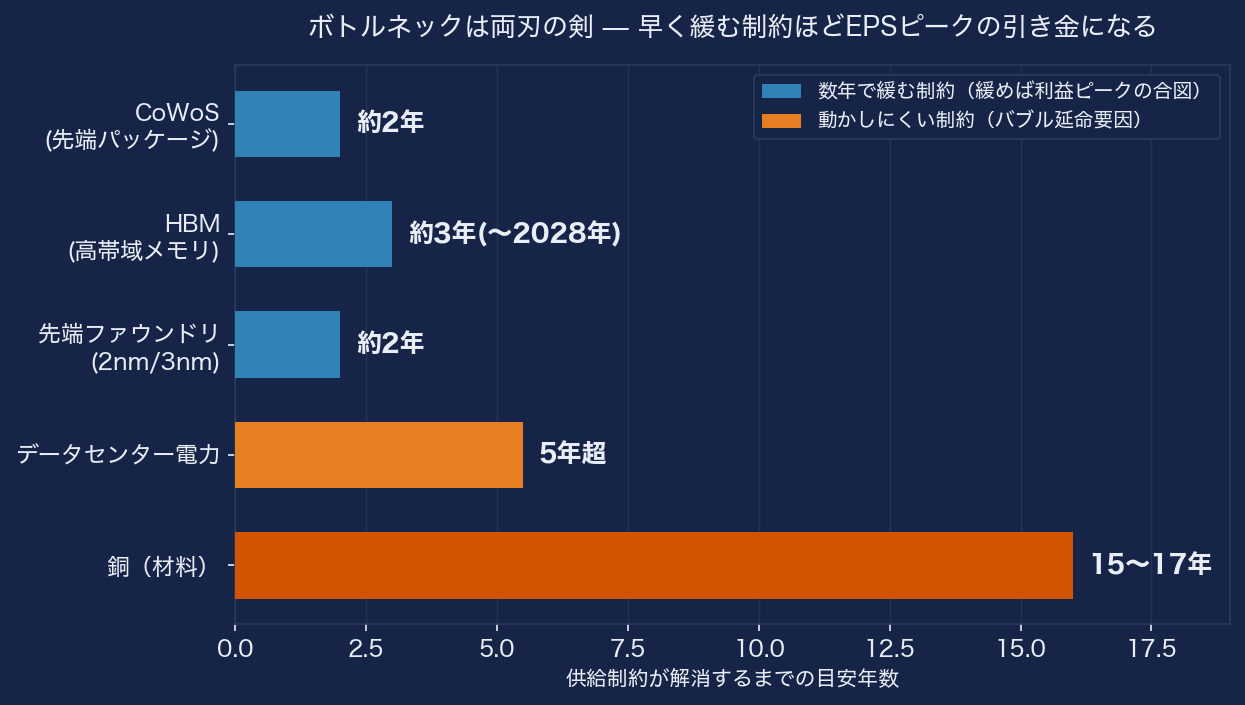
このボトルネックは利益を支える一方で、ピークの引き金にもなる。過去の例では、「完売」「品薄」がいちばん大きく報じられたのは、利益のピークの直前であることが多い。各社がいっせいに増やした生産能力が需要を追い越したときが、価格と採算とEPSのピークの合図になる。
自分が見張っているのは、どのボトルネックが先に緩むかだ。グラフのとおり、電力や銅は解消に5〜17年かかる動かしにくい制約で、むしろバブルを長引かせる方向に働く。一方でCoWoSは、2025年末の月産7.5万枚から2026年後半に12〜13万枚へ増える予定で、HBMの新工場も2027年末〜2028年に立ち上がる。こちらは数年で緩む制約だ。緩みやすいほうが先に出そろえば、品薄を前提にしていた高い利益率はしぼみ、AI半導体のEPSは、生産能力の余りと価格の下落で急に鈍りうる。
株価より先に需給の数字に出る崩壊の前兆
EPSバブルとPERバブルのいちばんの違いは、崩れる前に気づけるかどうかにある。PERバブルでは、投資家がいつ正気に戻るかが読めない。EPSバブルなら、利益の源泉である製品の需要と供給を追えば、前兆を先回りしてつかめる。
個人投資家でも追える指標を、表にまとめた。
| 監視する指標 | 直近の水準 | なぜ「前兆」になるのか |
|---|---|---|
| 巨大ITの設備投資ガイダンス | 2026年 4社で約7,250億ドル(+77%) | 下方修正が出れば、半導体・装置メーカーの売上が縮む最初の合図になる |
| 半導体製造装置の出荷額 | 2025年 1,351億ドル(+15%)、うちテスト装置+55% | 設備投資が実際の発注に着地したか。失速は発注減のサイン |
| HBM(高帯域メモリ)の価格 | 2026年向けは約+20%の値上げ計画 | 価格の頭打ちは需給逼迫の緩和=需要ピークの兆候 |
| NVIDIAのデータセンター売上 | 直近四半期 +92% | 供給側の利益の心臓部。伸び率の鈍化が、利益が消え始める先触れになる |
| データセンターの電力需要 | 2030年に約945TWhへ倍増見通し(IEA) | AI実需の物理的な裏付け。電力の伸び鈍化は実需頭打ちの先行指標 |
半導体装置の出荷額はSEMI、電力需要見通しはIEA「Energy and AI」。なお、かつて半導体の受注先行を示した「Book-to-Bill(受注/出荷比)」は公表が止まっており、いまは出荷額の動きで代替する。
どれも株価ではなく、実際のモノとお金の動きを表す数字だ。設備投資の計画が削られ、装置の出荷が鈍り、メモリの値上げが通らなくなるといった変化は、株価が崩れる前に表れることが多い。実績PER32倍・シラーCAPE42倍という割高さは、実需が頭打ちになったときに初めて株価を押し下げる。倍率の高さそのものより、利益が頭を打つときを先につかむほうが、実際の役に立つ。
日本のAI受益株の見方
世界のAI設備投資は、日本の半導体製造装置メーカーや電線(光ファイバー)メーカーの利益も直接押し上げている。日本株の中にも、利益(EPS)そのものがAI投資で膨らんだ「利益型」と、業績以上に期待が株価を引っ張る「株価先行型」が混ざっている。同じAI関連株でも、EPSバブル寄りかPERバブル寄りかは銘柄ごとに違う。
| 銘柄(コード) | 主な事業 | 直近の利益(前期実績→今期会社予想) | 予想PER | タイプ |
|---|---|---|---|---|
| アドバンテスト (6857) |
半導体テスタ(GPU・HBM向け) | 純利益3,753億円(前期比約2.3倍)→今期+24%予想 | 約40.8倍 | 利益・株価とも膨張 |
| フジクラ (5803) |
光ファイバー・接続機器(データセンター) | 純利益1,571億円(前期比+72%)→今期ほぼ横ばい(-0.7%) | 約50.6倍 | 利益型(ピーク懸念) |
| 古河電気工業 (5801) |
光ファイバー・サーバー冷却 | 純利益725億円(前期比約2.2倍)→今期+13%予想 | 約44.7倍 | 利益型 |
| 住友電気工業 (5802) |
光ファイバー・データセンター関連 | 純利益3,695億円(前期比約1.9倍)→今期 約-13%減益予想 | 約30.7倍 | 利益のピーク懸念 |
| 東京エレクトロン (8035) |
半導体製造装置 | 純利益5,744億円(前期比+5.6%) | 約42倍※ | 株価先行 |
| ディスコ (6146) |
研削・切断装置(先端半導体・HBM) | 純利益1,355億円(前期比+9.4%、6期連続最高益) | 約52倍※ | 株価先行 |
| レーザーテック (6920) |
EUVマスク欠陥検査(ほぼ独占) | 今期 約-15%の減益予想(純利益720億円) | 約50倍 | 株価先行の典型 |
| キオクシアHD (285A) |
NAND型フラッシュメモリ専業(旧東芝メモリ) | 純利益5,544億円(前の期2,723億円から約2倍)/今期予想は未公表 | 約64倍※ | 利益・株価とも過熱 |
| ソフトバンクG (9984) |
AI投資(OpenAI出資) | 純利益約5.0兆円(前期比約4.3倍、大半は投資の時価評価益) | 算出困難 | 評価益依存 |
株価・PERは2026年5月29日の終値で計算した。利益は各社の通期決算(前期=2026年3月期実績、今期=2027年3月期会社予想)。※印は実績PER。
半導体テスタのアドバンテストと電線の古河電工は、前期に利益が約2倍に膨らんだ典型的な利益型だ。利益が実際に伸びているので、夢で買われているわけではない。
東京エレクトロンとディスコは、前期の増益率が+5.6%と+9.4%にとどまるのに、実績PERはそれぞれ約42倍、約52倍と高い。レーザーテックは今期に約15%の減益を見込みながら予想PERが約50倍で、株価が業績の先を行く「株価先行型」の典型だ。
気になるのはフジクラと住友電工だ。前期の利益はフジクラが72%増、住友電工が約1.9倍と大きく膨らんだが、会社自身の今期予想は、フジクラが横ばい(-0.7%)、住友電工が約13%の減益になっている。AI設備投資で膨らんだ利益のピークを、当事者の会社が一部織り込み始めたサインと読める。前の章で挙げた需給の変化が、日本企業の決算にもう出始めている可能性がある。
ソフトバンクグループは毛色が違い、利益の大半がOpenAIへの投資の時価評価益だ。AIの評価が下がれば、計上した評価益が同じだけ損失に変わる。半導体の実需とは別の種類のリスクになる。
表の中でいちばん極端なのは、キオクシアホールディングス(285A)だ。データを保存しておくNAND型フラッシュメモリの専業で、メモリ市況の急回復を受けて、前期の純利益は5,544億円と前の期の約2倍に膨らんだ。株価はそれ以上に買われ、時価総額は約36兆円、実績PERは約64倍、PBR(株価が1株あたり純資産の何倍か)は約26倍に達している。利益の膨張と株価の倍率の過熱が、同時に起きた銘柄だ。
メモリは半導体のなかでも循環の振れがいちばん大きく、不況の局面では赤字に転じやすい。先に見たメモリ各社が黒字から赤字へ振れたのと同じ循環の上に、キオクシアのいまの利益と株価も乗っている。いまの水準がどこまで続くかは、半導体サイクルの天井がいつ来るかで決まる。
まとめ — 見るべきは倍率より利益の持続期間
総合的な見立て
いまのAI相場は、PERが利益を無視して膨らんだ2000年型の評価バブルより、利益(EPS)そのものがAI設備投資の天井で膨らんだ収益バブルの性格が強い。崩壊の前兆は、割高なPERより先に、巨大ITが示す設備投資の計画や、半導体装置の出荷額、HBMの値動きといった需給の変化に出る。それを追えば、相場の天井を先回りして察知できる余地がある。ただし実績PER32倍・シラーCAPE42倍と株価はすでに高く、利益が頭を打てば、下げは大きくなりやすい。
過去のEPSバブルでは、需要が本物でも株価は大きく崩れた。2000年の通信設備株は8〜9割下げ、シスコは高値を取り戻すのに約25年かかった。今回も設備投資は2026〜2027年まで増える見込みだが、2028年前後にはシリコンサイクルの反転と、CoWoSやHBMといった数年で緩む制約の解消が重なりやすい。電力や銅のような動かしにくい制約がバブルを長引かせても、緩みやすい制約が先に出そろえば、そこが利益のピークになりうる。
今回いちばん大きいリスクは、株を高い値段で買いすぎていること(割高=PERバブル)より、AI関連企業の利益そのものが、設備投資の追い風でいまだけ大きく膨らんでいること(稼ぎすぎ=EPSバブル)だと見ている。株価が割高なだけなら、値段が下がれば落ち着く。利益そのものが高すぎる場合は、その利益が普通の水準に戻るだけで、株価はもっと大きく下がる。巨大IT4社が設備投資を絞り始めれば、実需に見えていた利益のうち、どれだけが循環取引で膨らんでいたかも分かる。
「低PERだから安心」という発想も危うい。シクリカル業種では、最高益のときほどPERが低く見える。住友電工は今期の減益を、フジクラは横ばいを予想しており、ピーク利益の罠が現実になり始めたのかもしれない。一方で、株価がすでに大きく下げた結果として低PERになった銘柄は、悪材料をかなり織り込んでいる分、下げる余地はむしろ小さいかもしれない。最高益で低PERに見える銘柄とは、低PERになった理由が違う。同じAI関連株とひとくくりにせず、利益が膨らんでいるのか、倍率が膨らんでいるのかを、一銘柄ずつ分けて見ている。
自分が追っているのは、株価チャートより、四半期ごとに出る巨大ITの設備投資の計画と、半導体製造装置の出荷額だ。ここが鈍り始めたら、PERの高さが一気に株価を押し下げる側に回ると考えている。
出典: NVIDIA決算発表(2026年5月20日)、FactSet Earnings Insight(2026年5月8日)、multpl.com(実績PER・シラーCAPE)、SIA・WSTS(半導体市場)、SEMI(半導体装置)、IEA「Energy and AI」、S&P Global(銅需給)、Bain & Company、Fortune(MIT調査)、CNBC、株探(日本株の決算・株価)
※本記事は公開情報に基づく情報整理であり、個人の見解を含みます。特定の銘柄の売買や投資を推奨するものではありません。投資判断はご自身の責任においてお願いいたします。