 株式市場調査レポート
- 東証で買えるS&P500高配当株ETF(451A)、S&P500配当貴族ETF(364A)、iシェアーズ米国高配当株ETF(2013)は、銘柄の選び方がまったく違う。利回りの高い順に80銘柄、25年以上続けて増配した約70銘柄、競争力と財務で絞ってから利回りの高い75銘柄と選び、今の分配金利回りは順に約3.7%、2.00%、2.78%になる
- 成績の差は2020年に出た。S&P500高配当指数では構成銘柄の36.1%が減配し、中身のSPYDは1か月で45.7%下げた。SPYDとHDVは元の水準に戻るまで1年かかり、配当貴族と同じ指数のNOBLはその年を+8.4%で終えた
- 研究では、高配当株が低配当株を上回った分の大半が、割安さ、利益率の高さ、値動きの小ささで説明できた。利回りの高さだけで選ぶと、不況の年に減配と株価の下落が重なりやすい
目次
米国の高配当株にまとめて投資できるETFは、東証にもいくつか上場している。S&P500高配当株ETF(451A)、S&P500配当貴族ETF(364A)、iシェアーズ米国高配当株ETF(2013)は、どれも米国の大型の高配当株を持つETFだが、銘柄の選び方がまったく違う。S&P500高配当株ETF(451A)は配当利回りの高い順に選ぶ。配当が同じなら株価が下がるほど利回りは高くなるので、業績が悪くなって売られた銘柄を集めてしまうことはないのか。3本を比べていて、まずこの点が気になった。3つの指数のルールと高配当株の研究を読んだうえで、中身にあたる米国のETFで約11年分の値動きを計算した。
1. 今回比較した3本のETF
3本の仕組みと、2026年9月下旬の分配金利回りを並べた。
| ETF | 連動する指数 | 銘柄の選び方 | 配分 | 分配金利回り | 東証上場 |
|---|---|---|---|---|---|
| S&P500高配当株ETF(451A) | S&P500高配当指数(SPYDと同じ) | S&P500の中で配当利回りの高い順に80銘柄 | 同じ金額ずつ | 約3.7%※ | 2025年11月 |
| S&P500配当貴族ETF(364A) | S&P500配当貴族指数(NOBLと同じ) | 25年以上続けて増配した銘柄をすべて(2025年は69銘柄) | 同じ金額ずつ | 2.00% | 2025年6月 |
| iシェアーズ米国高配当株ETF(2013) | モーニングスター配当利回りフォーカス指数(HDVと同じ) | 競争力と財務で絞ってから、利回りの高い順に75銘柄 | 払った配当の金額に応じて | 2.78% | 2024年1月 |
分配金利回りは、運用会社が過去12か月の分配金から計算して公表した値で、S&P500配当貴族ETF(364A)は9月24日時点、iシェアーズ米国高配当株ETF(2013)は9月25日時点。S&P500高配当株ETF(451A)は上場から1年たっておらず、12か月分の分配がそろっていない。※2026年1月、4月、7月の3回の分配金(合計7.70円)を9月25日の終値280.60円で割り、1年分に直した。
利回りは、利回りの順に選ぶS&P500高配当株ETF(451A)が最も高く、連続増配で選ぶS&P500配当貴族ETF(364A)が最も低い。米国版の直近12か月の利回りを9月25日の終値で計算しても、SPYDが4.46%、HDVが3.01%、NOBLが2.13%で、順番は変わらない。東証版は米国版より利回りが低い。米国の株やETFから受け取る分配金に米国で10%の税金がかかり、信託報酬も差し引かれるためだ。
S&P500高配当株ETF(451A)
正式名はステート・ストリート・スパイダー S&P500高配当株ETFで、2025年11月に東証に上場した。資産の99.86%で米国のSPDRポートフォリオS&P500高配当株式ETF(SPYD)を買い、SPYDと同じS&P500高配当指数に円建てで連動する。信託報酬は税込みで年0.0396%、中のSPYDの経費を含めると約0.11%になる。指数のルール(S&P High Dividend Indices Methodology)は次のとおりだ。
| 項目 | 内容 |
|---|---|
| 対象 | S&P500の構成銘柄 |
| 並べ方 | 会社が発表済みの今後12か月の配当を、12月末と6月末の株価で割った利回りの高い順 |
| 選び方 | 上位64位までは必ず採用。すでに入っている銘柄は96位以内なら残す。合計80銘柄 |
| 配分 | 80銘柄に同じ金額ずつ |
| 入れ替え | 1月末と7月末の年2回 |
| 期中の除外 | 無配を発表した銘柄や、条件を満たせなくなるほど減配した銘柄を、S&Pの判断で翌月に外すことがある |
| ない条件 | 収益性、借金の多さ、配当性向(利益のうち配当に回す割合)、増配の実績、株価の勢い、業種ごとの上限 |
表のほかに、会社の質を確かめる条件はない。S&Pが「この利回りは続かない」と判断した銘柄を、入れ替えのときに外せる裁量の規定があるだけだ。
利回りの計算には、会社がすでに発表した配当を使う。減配を発表した銘柄は利回りが下がるので、選ばれにくい。一方、業績の悪化で株価は下がったものの、減配はまだ発表していない銘柄もある。発表済みの配当で計算すると利回りが高く出るので、こうした銘柄は上位に入りやすい。配当目当てで買うと、あとで減配と値下がりの両方で損をするため、こうした銘柄は「配当の罠」と呼ばれている。
反対に、値上がりした銘柄は利回りが下がって外れていく。日本の日経平均高配当株50指数でも、2026年6月の入れ替えで三菱商事と住友商事が、株価の上昇で利回りが下がって外れた。利回りで選ぶ指数は、半年ごとに値下がりした銘柄を買い、値上がりした銘柄を売ることになる。なお、この指数の公表は2015年9月に始まり、1991年から2015年までの成績は後から計算した試算値だ。
S&P500配当貴族ETF(364A)
正式名はNEXT FUNDS S&P500配当貴族指数連動型上場投信で、野村アセットマネジメントが運用し、2025年6月に上場した。米国のプロシェアーズS&P500配当貴族ETF(NOBL)と同じS&P500配当貴族指数に連動する。信託報酬は税込みで年0.1155%、分配は年4回(3月、6月、9月、12月)。指数のルール(S&P Dividend Aristocrats Indices Methodology)は次のとおりだ。
| 項目 | 内容 |
|---|---|
| 対象 | S&P500の構成銘柄のうち、浮動株の時価総額が30億ドル以上、1日の平均売買代金が500万ドル以上 |
| 条件 | 1株あたりの配当を25年以上、毎年増やしている |
| 選び方 | 条件を満たす全銘柄(最低40銘柄)。2025年は69銘柄 |
| 配分 | 同じ金額ずつ。銘柄の入れ替えは毎年1月、配分の調整は四半期ごと |
| 業種の上限 | 1つの業種は30%まで |
| 期中の除外 | 予定の配当を払わない、無配を発表する、記録が途切れる減配を発表する、のいずれかで、S&Pの判断で翌月に外すことがある |
| ない条件 | 収益性、借金の多さ、配当性向、株価の勢い |
利回りは、銘柄が40に届かないときや業種の偏りを直すときの補充にしか使わないので、値下がりして利回りが上がったというだけで入る銘柄はない。25年続けて増配してきた会社は、その間の何度かの景気後退でも配当を増やし続けてきた。ただし増配の額に下限はなく、業績が悪くても、わずかな増配を続ければ指数に残れる。その実例は5節で取り上げる。
iシェアーズ米国高配当株ETF(2013)
ブラックロック・ジャパンが運用し、2024年1月に上場した。資産は米国のiシェアーズ・コア米国高配当株ETF(HDV)の1本だけで、HDVと同じモーニングスター配当利回りフォーカス指数に円建てで連動する。信託報酬は税込みで年0.121%。決算は年4回(2月、5月、8月、11月)で、純資産は約70億円(9月25日時点)だった。指数のルール(Construction Rules for the Morningstar Dividend Yield Focus Index)は次のとおりだ。
| 項目 | 内容 |
|---|---|
| 対象 | 米国株のうち、過去12か月に配当を出し、その配当が米国の税制上の「適格配当」にあたる銘柄(REITは除く) |
| 質の条件 | モーニングスターが競争力の強さ(経済的な堀)を「狭い」か「広い」と評価し、倒産の起きにくさを測る点数が同じ業種の上位50%に入る。堀の評価がない会社は上位30% |
| 選び方 | 過去12か月の配当利回りの高い順に75銘柄。すでに入っている銘柄は100位以内なら残す |
| 配分 | 過去12か月に払った配当の金額に応じて配分し、1銘柄と1業種の比率に上限を置く |
| ない条件 | 株価の勢い、増配の実績 |
S&P500高配当株ETF(451A)とは、銘柄の絞り方と配分が違う。利回りで並べる前に、競争力と財務で銘柄を絞っている。配分は、払っている配当の金額が大きい会社ほど多い。2026年6月末のHDVは上位10銘柄で資産の51%を占め、エクソン・モービルが7.3%、アッヴィが6.5%、シェブロンが5.4%だった。S&P500高配当株ETF(451A)は80銘柄を同じ金額ずつ持つので、1銘柄あたりは1.25%になる。
2. 割安さや値動きの小ささで説明できる高配当株の上乗せ
米国の長期データでは、配当と値上がりを合わせたリターンで、高配当株が低配当株を上回ってきた。ただ、高配当株には割安な株、利益率の高い株、値動きの小さい株が多く、差の大半はそれで説明できる。2024年に発表された研究(Chen and Israelov, "Income illusions")は、こうした要因を差し引くと、配当の高さによる上乗せは残らないと結論づけた。税金を引いた後では、配当の高い株に寄せたポートフォリオのほうが、配当を気にせず同じ要因で選んだポートフォリオより成績が低かった。
ダウ平均の30銘柄から利回りの上位10銘柄を毎年買う「ダウの犬」も、1946〜1995年のデータを使った1997年の検証で、平均を上回った。ただし、値動きの大きさ、売買のコスト、税金を差し引くと差は消えている。1998年の別の検証は、この方法の成績を、売られすぎた銘柄が反発した分で説明した。規模と割安さで米国株を分けて1962〜2014年を調べた2016年の研究では、大型株の中から配当の高い銘柄を選んでも、リターンはほとんど変わらなかった。3本のETFも、この大型株の中の高配当株を持っている。
3. 2020年にまとめて減配した利回りで選んだ銘柄
景気が急に悪くなった2020年には、1月末にS&P500高配当指数に入っていた銘柄のうち29銘柄、指数全体の36.1%が、年間の配当を前年より減らした(S&P Dow Jones Indices, A Case for Dividend Growth Strategies)。同じ資料によると、20年以上の連続増配を条件にした別の高配当指数では、減配した銘柄は指数の7.2%にとどまった。
MSCIが世界の株式で調べた結果も、同じ向きだった(MSCI, Beware high dividend yield traps)。利回りの高い順に選ぶだけの方法では、相場が荒れた時期に実際に受け取れた配当が、直近1年の実績より約15%少なかった。配当性向や株価の下落などで銘柄を絞ったMSCIの高配当指数は、実績の96%を受け取れていた。2015年に発表された研究でも、小型株や割安株の利回りの高さは、その後のリターンの高さより、その後の減配をよく表していた。
ただ、値下がりした銘柄を買って損をしたとは限らない。1997年に発表された研究は、1963〜1994年の米国株のうち、直近1年ほどで大きく下がった銘柄だけを比べた。同じ業種の中で利回りの高い銘柄ほどその後よく上がり、利回りの高い組と低い組の差は月0.92%あった。値下がりしても配当を保った会社の株は、下げすぎた分を取り戻しやすかった。一方で、3か月〜1年ほどの短い期間では、下がった銘柄がさらに下がりやすいことも分かっている。S&P500高配当株ETF(451A)の入れ替えは半年ごとなので、組み入れた直後に下げが続くこともある。
研究の結果を合わせると、利回りの順に選ぶ方法は、平時には市場と大きく変わらない成績を残し、不況の年に減配と株価の下落が重なって大きく負けている。
4. 3本の中身を11年分比べた結果 — 2020年に開いた差
3本とも東証に上場して日が浅いので、中身や同じ指数に連動する米国のETFで確かめた。SPYDが上場した直後の2015年10月22日から2026年9月25日までの配当込みの値動きを、SPYD、HDV、NOBLの3本と、シュワブ米国配当株式ETF(SCHD)、S&P500に連動するSPYで比べた。
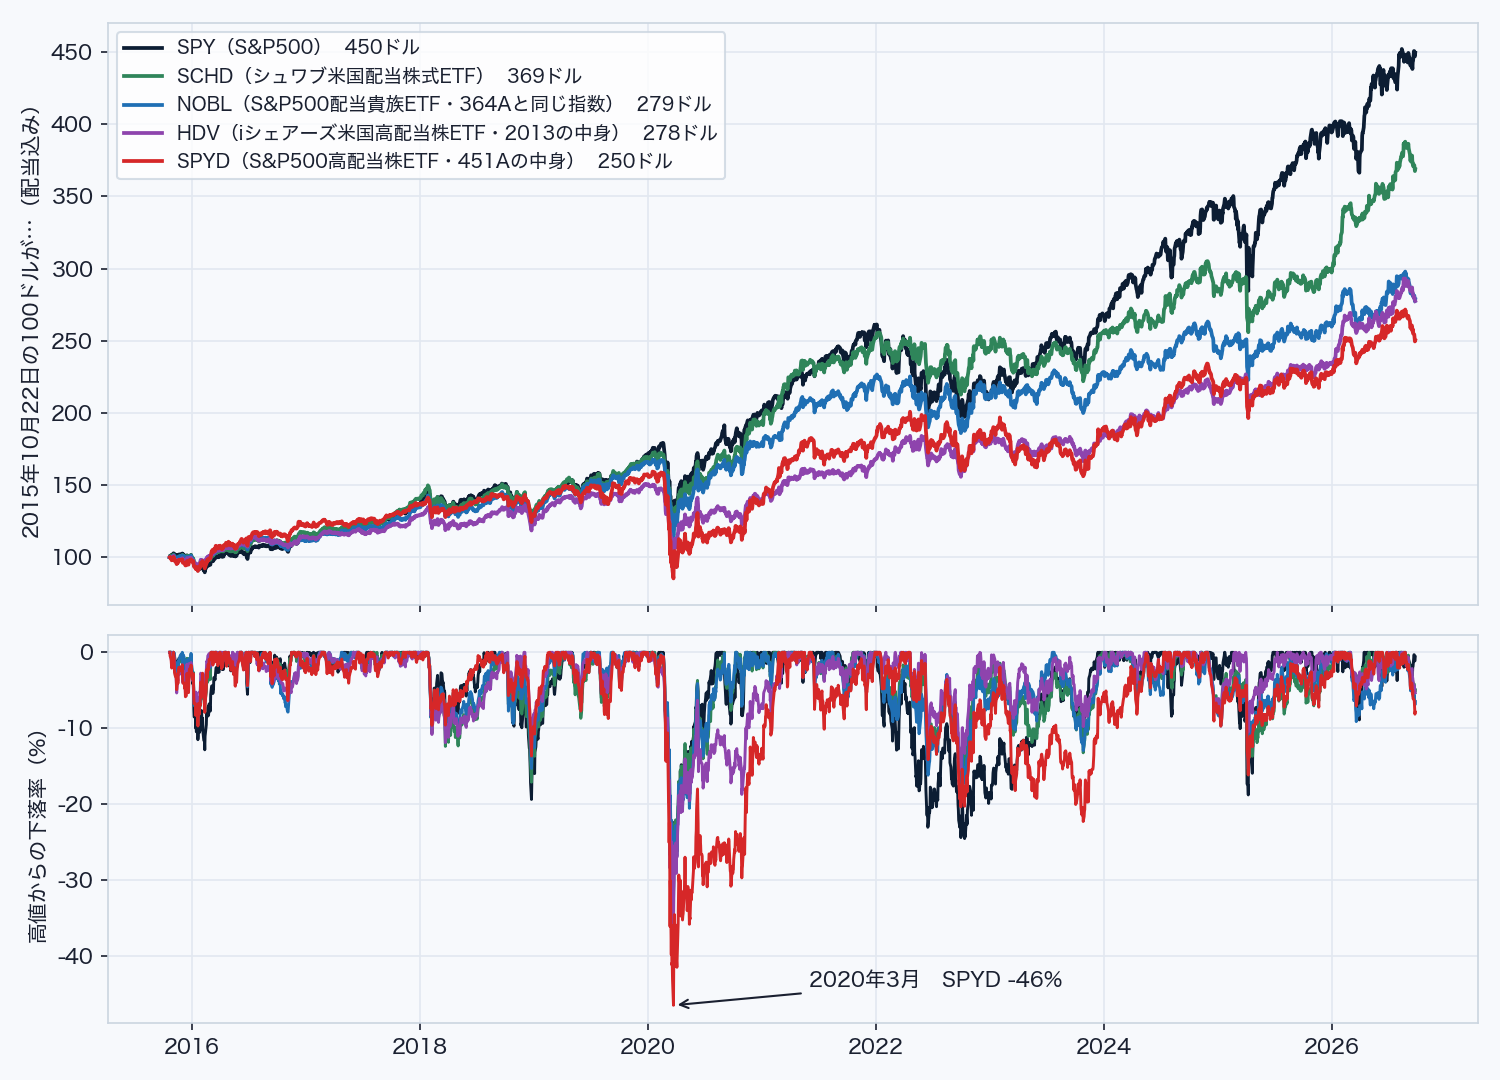
2019年末の時点で、100ドルはSPYDで158ドル、HDVで150ドル、NOBLで166ドル、SPYで171ドルになっていた。2020年は2月19日から3月23日までに、SPYが33.7%、NOBLが35.0%、HDVが35.3%、SPYDが45.7%下げた。2月19日の水準にSPYは2020年8月、NOBLは9月に戻ったが、SPYDとHDVは2021年2月まで戻らなかった。
| ETF | 年率 | 最大下落 | 2020年2/19〜3/23 | 2020年 | 2022年 |
|---|---|---|---|---|---|
| SPYD S&P500高配当株ETF(451A)の中身 | 8.8% | −46.4% | −45.7% | −11.6% | −1.2% |
| HDV iシェアーズ米国高配当株ETF(2013)の中身 | 9.8% | −37.0% | −35.3% | −6.5% | +7.0% |
| NOBL S&P500配当貴族ETF(364A)と同じ指数 | 9.8% | −35.4% | −35.0% | +8.4% | −6.5% |
| SCHD シュワブ米国配当株式ETF | 12.7% | −33.4% | −32.8% | +15.0% | −3.3% |
| VYM バンガード米国高配当株式ETF | 11.4% | −35.2% | −34.6% | +1.1% | −0.4% |
| DGRO iシェアーズ・コア・ディビデンド・グロースETF | 12.9% | −35.1% | −34.8% | +9.5% | −7.9% |
| SPY S&P500に連動 | 14.7% | −33.7% | −33.7% | +18.3% | −18.2% |
2020年の1年間では、SPYDが−11.6%、HDVが−6.5%、NOBLが+8.4%、SPYが+18.3%だった。反対に2022年は、金利の上昇でハイテク株が売られるなか、SPYDの下げは1.2%で、SPYの18.2%よりずっと小さかった。HDVは+7.0%と、表の7本で唯一プラスだった。2026年6月に米国の半導体株の指数が1日で10%下げた日も、東証では銀行・保険や配当の高い海運が買われている(6月の半導体急落の記事)。
分配金にも差が出た。SPYDの2020年の分配金は1口1.63ドルで、2019年より6.5%少ない。7〜9月期の分配は0.264ドルで、前年同期の0.448ドルより4割少なかった。同じ2020年に、HDVの分配金は11%、NOBLは19%増えている。HDVは株価ではSPYDと同じく戻りに1年かかったが、分配金は減らさなかった。財務で銘柄を絞る条件は、配当を保つ面で役に立っていた。ただしHDVも、2025年の分配金は前年より5%減っている。
この11年でSPYDとHDVはSPYに年5〜6ポイント負けたが、減配した銘柄だけでは説明できない。この間は大型のハイテク株が相場を引っ張り、利回りの低い成長株をほとんど持たない指数はどれも不利だった。バンガード米国高配当株式ETF(VYM)のような別の高配当ETFも、SPYを下回っている。
ここまでの数字は、Yahoo Financeの配当込み終値(7本のETFで2,747営業日分)を2026年9月26日に取り直し、ノートブックで集計した。検証ノートブック: high_dividend_etf_quality.ipynb(2026年9月実行)。米国版の直近12か月の分配金利回りは、手元の外国株のデータベースに収録した分配金と終値から計算した。年率と下落率は、次の部分で計算している。
def stats(s):
    yrs = (s.index[-1] - s.index[0]).days / 365.25
    cagr = (s.iloc[-1] / s.iloc[0]) ** (1 / yrs) - 1
    dd = s / s.cummax() - 1
    covid = s.loc['2020-02-19':'2020-03-23']
    ret = s.resample('YE').last().pct_change()
    return pd.Series({
        '年率リターン': cagr,
        '最大下落': dd.min(),
        '2020/2/19→3/23': covid.iloc[-1] / covid.iloc[0] - 1,
        '2020年': ret.loc['2020'].iloc[0],
        '2022年': ret.loc['2022'].iloc[0],
})データの前提条件と制約
この集計には次の制約がある。
- 3本のETFは東証に上場して日が浅いため、中身や同じ指数に連動する米国のETF(SPYD、HDV、NOBL)で代用した。ドル建てで計算しており、円から見た為替の動きは含まない
- ETFの経費は、国内版と米国版で異なる。たとえばS&P500配当貴族ETF(364A)の信託報酬は税込み年0.1155%、NOBLの経費率は年0.35%で、国内版のほうが安い
- 期間中の景気後退は2020年の1回だけで、2008年の金融危機のような長い不況は含まれていない
- 分配金は権利落ち日の年で集計した。年の合計は、分配の時期が年をまたいでずれるだけでも上下する
5. 連続増配の条件だけでは減配まで残る業績の悪い銘柄
S&P500配当貴族ETF(364A)が連動する指数から、減配で外れた3MとVFについて、減配を発表する前の株価と増配率を調べた。
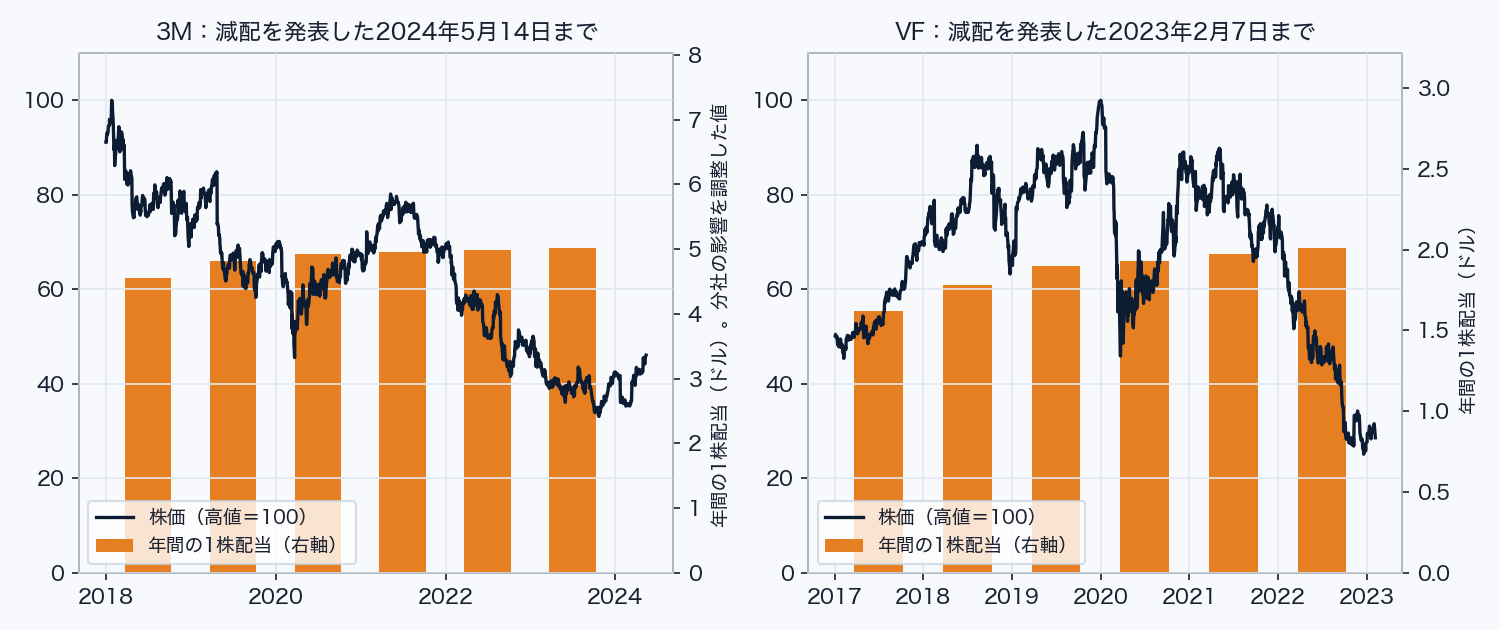
3Mの株価は、2018年1月の高値から、減配を発表した2024年5月14日の前日までに54%下がった(2024年4月に医療部門を切り離した影響は調整してある)。その間も、2021〜2023年は毎年0.7%ずつ増配していた。5月14日に四半期の配当を1.51ドルから0.70ドルに減らし、翌月に指数から外れた。VFの株価は、2020年1月の高値から、減配を発表した2023年2月7日の前日までに71%下がった。2020〜2022年の増配率は年2%前後で、2月7日に四半期の配当を0.51ドルから0.30ドルに減らした。会社は借金を減らすことを理由に挙げている。2024年1月にはWalgreensも配当をほぼ半分に減らし、2月に指数から外れた。
どの例でも、指数から外れる前に株価は大きく下げていた。この指数は減配の発表を受けて銘柄を外すので、それまでの下げは指数の成績にそのまま入る。ただ、約70銘柄に同じ金額ずつ配分しているので、1銘柄が指数に占める割合は1.5%前後にとどまる。増配の発表は、日本株でも短い期間に限って株価を押し上げていた(増配の連鎖を2,510件で調べた記事)。配当貴族の条件は増配したかどうかだけを見て、増配の大きさは問わない。
6. 選ぶ前に財務や株価の下落で銘柄を絞るMSCIやSCHDの指数
利回りの順に選ぶ前に、減配しそうな銘柄を外しておく指数はほかにもある。MSCIの高配当指数は、配当性向が極端に高い銘柄、5年間で1株あたりの配当が減った銘柄、収益性と借金の多さで見て質の低い銘柄を外す。1年で株価が特に大きく下がった銘柄も外す。3節で触れた、荒れた時期にも配当の96%を受け取れたという結果は、この指数のものだ。
SCHDが連動するダウ・ジョーンズUSディビデンド100指数は、10年以上続けて配当を出している銘柄から、キャッシュフロー(手元に残る現金)と借金の比率、ROE(自己資本でどれだけ利益を上げたか)、利回り、5年間の増配率を点数にして、上位100銘柄を選ぶ。SCHDの11年の年率は12.7%で、2020年2月からの下落は32.8%と、SPYとほぼ同じだった。
SCHDと同じ指数に連動するETFは、東証にはない(2026年9月25日時点の東証のETF一覧)。国内で同じ指数に投資できる商品は、SBI・S・米国高配当株式ファンド、楽天・シュワブ・高配当株式・米国ファンド、Tracers DJ USディビデンド100の3本の投資信託だ。中のETFの経費を含めた費用は、どれも年0.17〜0.18%程度になる。東証のETFでは、iシェアーズ米国連続増配株ETF(2014)も質の条件を持ち、5年以上の連続増配と配当性向75%未満を条件に、利回りが上位10%の銘柄を最初から除いている。
HDVは質の条件を持っていても、利回りの高い銘柄に寄せているため、2020年の株価は弱かった。同じ年、SCHDは+15.0%、利回りの上位10%を除くDGROは+9.5%で1年を終えている。
7. まとめ:2020年に出た3本の差
S&P500高配当株ETF(451A):利回りの高い順に80銘柄を選び、会社の質を見る条件はない。分配金利回りは約3.7%と3本で最も高い。2020年は指数の36.1%が減配し、中身のSPYDは1か月で45.7%下げて、元の水準に戻るまで1年かかった。
S&P500配当貴族ETF(364A):25年以上の連続増配で選び、利回りは使わない。分配金利回りは2.00%。2020年の下げはS&P500並みで、分配金は増えた。一方、財務の悪化を見る条件はなく、3MやVFは減配の発表まで指数に残っていた。
iシェアーズ米国高配当株ETF(2013):競争力と財務で絞ってから、利回りの高い75銘柄を配当の金額に応じて持つ。分配金利回りは2.78%。2020年も分配金は増えたが、株価はSPYDと同じく戻るまで1年かかった。
2020年のSPYDは、7〜9月期の分配金が前年より4割減った。2月からの下げはSPYより12ポイント深く、元の水準に戻るまで1年かかっている。個人的には、3本のどれを持つかを考えるとき、利回りの高さより先に、こうした年の値動きと分配金の減り方を受け入れられるかを考えたい。2020年はNOBLとHDVがともに分配金を増やし、NOBLは株価の下げもS&P500並みで済んだ。
2027年1月末のS&P500高配当株ETF(451A)の入れ替えでは、新しく入る銘柄が12月末までの1年でどれだけ下がっていたか、配当性向が100%を超えていないかを数えるつもりだ。S&P500配当貴族ETF(364A)も同じ1月に銘柄を入れ替え、除外が出れば、外れる前の株価の下げを3MやVFと比べる。iシェアーズ米国高配当株ETF(2013)は、2025年に減った分配金が2026年に戻るかを年末までの分配で確かめたい。
Appendix:使ったETFと銘柄
本文で値動きと分配金を計算したETFと、配当貴族から外れた2社の一覧。
| ティッカー | 名前と連動する指数 |
|---|---|
| SPYD | SPDR Portfolio S&P 500 High Dividend ETF(S&P500高配当指数。S&P500高配当株ETF(451A)の投資先) |
| HDV | iShares Core High Dividend ETF(モーニングスター配当利回りフォーカス指数。iシェアーズ米国高配当株ETF(2013)の投資先) |
| NOBL | ProShares S&P 500 Dividend Aristocrats ETF(S&P500配当貴族指数。S&P500配当貴族ETF(364A)と同じ指数) |
| SCHD | Schwab U.S. Dividend Equity ETF(ダウ・ジョーンズUSディビデンド100指数) |
| VYM | Vanguard High Dividend Yield ETF(FTSEハイディビデンド・イールド指数) |
| DGRO | iShares Core Dividend Growth ETF(モーニングスター米国配当成長指数。iシェアーズ米国連続増配株ETF(2014)と同じ指数) |
| SPY | SPDR S&P 500 ETF Trust(S&P500) |
| MMM | 3M(2024年6月に配当貴族から除外) |
| VFC | V.F. Corporation(2023年3月に配当貴族から除外) |
出典: S&P Dow Jones Indices「S&P High Dividend Indices Methodology」、S&P Dow Jones Indices「S&P Dividend Aristocrats Indices Methodology」、Morningstar「Construction Rules for the Morningstar Dividend Yield Focus Index Family」(2020年4月)、S&P Dow Jones Indices「A Case for Dividend Growth Strategies」(2022年6月)、MSCI「Beware high dividend yield traps」(2019年)、Chen and Israelov「Income illusions: challenging the high yield stock narrative」(Journal of Asset Management, 2024年)
※本記事は公開情報に基づく情報整理であり、個人の見解を含みます。特定の銘柄の売買や投資を推奨するものではありません。投資判断はご自身の責任においてお願いいたします。