 株式市場調査レポート
- 業績の上方修正が出た翌朝の始値で買っても、TOPIXを上回る超過リターンは得られなかった。1日後は-0.70%で、偶然とは考えにくい水準のマイナスだった
- 修正幅が大きいほど成績は悪く、100%超の修正は20日後に-3.2%。大きな修正ほど一度きりの利益が混じり、翌朝の始値に期待が乗りすぎている
- 上方修正の中身は翌朝の始値でほぼ織り込まれている。飛びつくより、修正の中身が続くものかを確かめてから判断したい
目次
「業績の上方修正が出た。今すぐ買えば上がるのではないか」。個人投資家なら一度は考えたことがあるだろう。会社が「予想より利益が増えそうだ」と発表するのだから、株価には良い知らせのはずだ。ところが、2018年から2025年までの上方修正446件を、発表の翌朝の始値で買って持ち続けた場合で調べると、市場平均を上回る利益は残っていなかった。翌朝の始値で買い、その翌日の終値まで持つと0.7%負ける。
1. 上方修正の翌朝に買えば勝てるか、という仮説
業績修正(業績予想の修正)は、会社が最初に出した利益の予想と実際の数字が大きくずれそうなとき、東証の適時開示システム(TDnet)を通じて発表される。上方修正は「予想より利益が増える」という発表なので、ふつうは株価に良い知らせとして受け止められる。
米国市場では、決算が予想より良ければその後もしばらく株価が上がり続け、悪ければ下がり続ける現象が1960年代から確かめられてきた。決算発表後ドリフト(PEAD)と呼ばれ、市場が情報をすぐには織り込みきれないことの例として有名だ。会社が自分で出す業績予想の修正は決算発表とは別の出来事だが、日本では修正の後にも同じ向きに株価が動き続けるという報告がある。
今回の仮説は「上方修正が発表された銘柄を翌営業日の始値で買えば、その後20〜60営業日にわたってTOPIXを上回る超過リターンが得られる」。これをデータで確かめた。
2. データと検証手法
| 項目 | 内容 |
|---|---|
| 対象データ | TDnet適時開示の業績修正報告から、経常利益の上方修正を抽出 |
| 対象期間 | 2018年6月〜2025年12月(約7年半) |
| 対象銘柄数 | 169銘柄(銘柄一覧はAppendixに掲載) |
| 上方修正件数 | 446件(同じ銘柄の複数回の修正を含む) |
| 基準価格 | 発表翌営業日の始値(引け後の発表を想定) |
| 超過リターン | AR = 個別銘柄のリターン − 同じ期間のTOPIXのリターン |
| 検証ウィンドウ | 1日、5日、10日、20日、40日、60営業日後 |
読み込んだのは、自分のデータベースに取り込んである対象銘柄の株価35万6,456行。TOPIXとの突き合わせから超過リターンの計算までは検証ノートブック(sh_20260421_earnings_upward_revision.ipynb、2026年4月実行)で一括処理した。
表の数字の読み方
超過リターン(AR)は、銘柄のリターンから同じ期間のTOPIXのリターンを引いた値。市場全体の上げ下げを取り除くので、上方修正だけの効果が残る。たとえばTOPIXが2%上がった期間に銘柄が3%上がれば、超過リターンは1%だ。
p値は「本当は超過リターンがゼロなのに、ばらつきのせいで偶然この差が出る確率」。慣例では0.05を下回ると、偶然とは考えにくい(統計的に有意)とみなす。t値は差をばらつきで割った値で、絶対値が2を超えるとp値はおおむね0.05より小さい。図のエラーバーは95%信頼区間、つまり同じ検証を何度も繰り返したときに平均が収まりそうな範囲だ。
基準価格の考え方
業績修正の多くは取引時間の終了後に発表される。個人投資家が最初に参加できるのは翌営業日の始値(寄り付き)だ。前日の終値を基準にすると、発表を受けて翌朝に株価が上に飛んで始まった分まで超過リターンに混じり、実際には取れない利益を数えてしまう。自社株買い発表の検証でも同じ理由で翌朝の始値を基準にした。
rows = db_execute('''
    SELECT code, submit_date AS event_date,
           change_ordinaryincome
    FROM revision_report
    WHERE change_ordinaryincome > 0
      AND submit_date >= '2018-01-01'
      AND submit_date <= '2025-12-31'
''', fetch=True)

df_results = run_event_study(
    df_events, df_vd, df_topix, trading_days,
    windows=[1, 5, 10, 20, 40, 60],
    event_timing='after_close',  # 引け後発表 → 翌営業日始値で買う想定
    price_field='end'
)データの前提条件と制約
このデータには次の弱点がある。結果を読むときは頭に入れておいてほしい。
- 有効データの脱落: 7,871件のうち、株価データが取れて集計に使えたのは446件(約5.7%)。データベースに株価が入っていない銘柄が落ちるので、残ったデータに偏り(サンプル選択バイアス)が出る可能性がある
- 発表時刻の未区別: 場中の発表と引け後の発表を区別できないため、すべて引け後の発表として翌営業日の始値を基準にしている
- 同じ銘柄の複数回の修正: 同じ会社が複数回上方修正を出した場合、各回を独立したイベントとして扱っている
- 取引コストは未考慮: 売買手数料と、注文時の価格のずれ(スリッページ)は引いていない
- 修正幅の元データ: 修正幅は開示の数値から計算した列をそのまま使っている。元の開示の数値に誤りがある例が少数混じり、区分のまたぎが数件ある
3. 翌朝に買って2営業日で0.7%の負け、その後も戻らない超過リターン
上方修正の翌朝の始値で買っても、市場平均を上回る超過リターンは得られなかった。期間ごとの結果は次のとおり。
| 期間 | N | 平均AR | 中央値AR | 勝率 | t値 | p値 | 判定 |
|---|---|---|---|---|---|---|---|
| 1日後 | 446 | -0.70% | -0.51% | 46.0% | -2.61 | 0.009 | 有意にマイナス |
| 5日後 | 446 | -0.49% | -1.00% | 42.8% | -1.28 | 0.201 | 有意でない |
| 10日後 | 446 | -0.44% | -1.22% | 45.7% | -0.93 | 0.353 | 有意でない |
| 20日後 | 446 | -0.05% | -1.69% | 43.5% | -0.07 | 0.941 | 有意でない |
| 40日後 | 446 | -0.27% | -3.02% | 40.6% | -0.33 | 0.745 | 有意でない |
| 60日後 | 446 | +0.10% | -3.34% | 41.0% | +0.09 | 0.927 | 有意でない |
1日後の超過リターンは-0.70%で、p値は0.009。偶然でこの差が出る確率は1%を切っていて、発表の翌営業日の始値で買い、その翌営業日の終値まで持つとTOPIXに0.7%負ける。5日後以降はp値が0.2を超えて有意ではなくなり、20日後には平均がほぼゼロ(-0.05%)まで戻る。
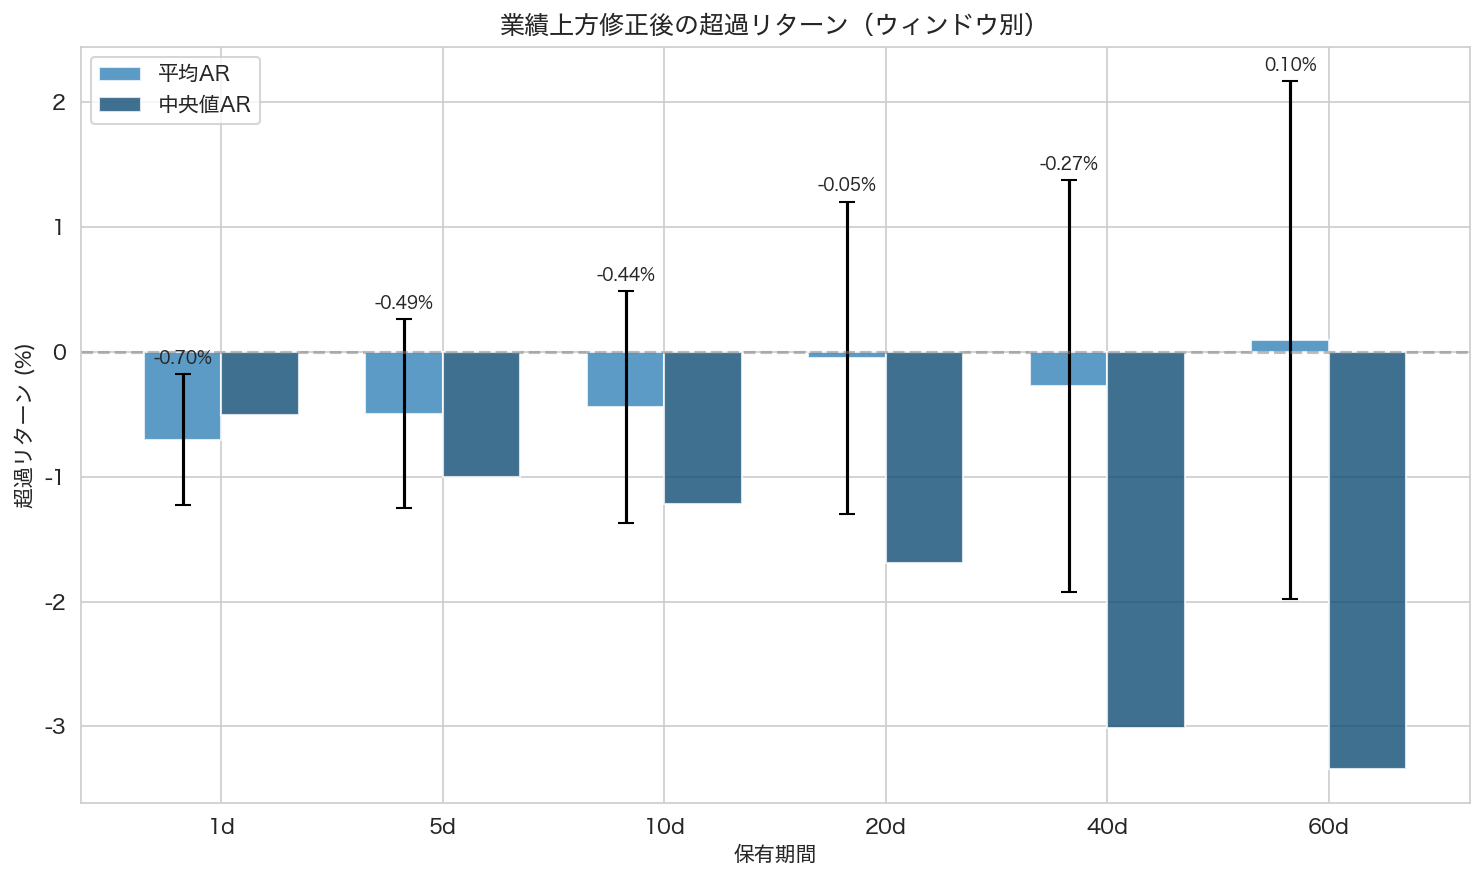
図1: 保有期間別の平均AR(青)と中央値AR(紺)。エラーバーは95%信頼区間。どの期間でも中央値はマイナスにある。
中央値はどの期間でもマイナス(-0.5%〜-3.3%)で、勝率は40〜46%にとどまる。半分以上の銘柄は負けていて、一部の大きな勝ちが平均を押し上げているだけだ。極端な値を除いた平均もすべての期間でマイナスになり、値の順位で比べる検定(ウィルコクソン検定)では1日後、5日後、40日後、60日後がいずれも有意にマイナスだった。
4. 修正幅が大きいほど悪い成績
「修正幅が大きいほど驚きも大きく、その分だけ上がるのではないか」。この直感に反して、修正幅が大きい区分ほど20日後の超過リターンは悪かった。
| 修正幅 | N | 平均AR (20日後) | 中央値AR | 勝率 | t値 | p値 |
|---|---|---|---|---|---|---|
| 0〜10% | 79 | +2.02% | +1.44% | 58.2% | +1.54 | 0.128 |
| 10〜30% | 174 | +1.06% | -0.27% | 47.7% | +0.99 | 0.323 |
| 30〜50% | 108 | -1.50% | -3.26% | 35.2% | -1.22 | 0.224 |
| 50〜100% | 45 | -1.62% | -4.55% | 31.1% | -0.90 | 0.371 |
| 100%超 | 40 | -3.23% | -4.65% | 32.5% | -1.20 | 0.238 |
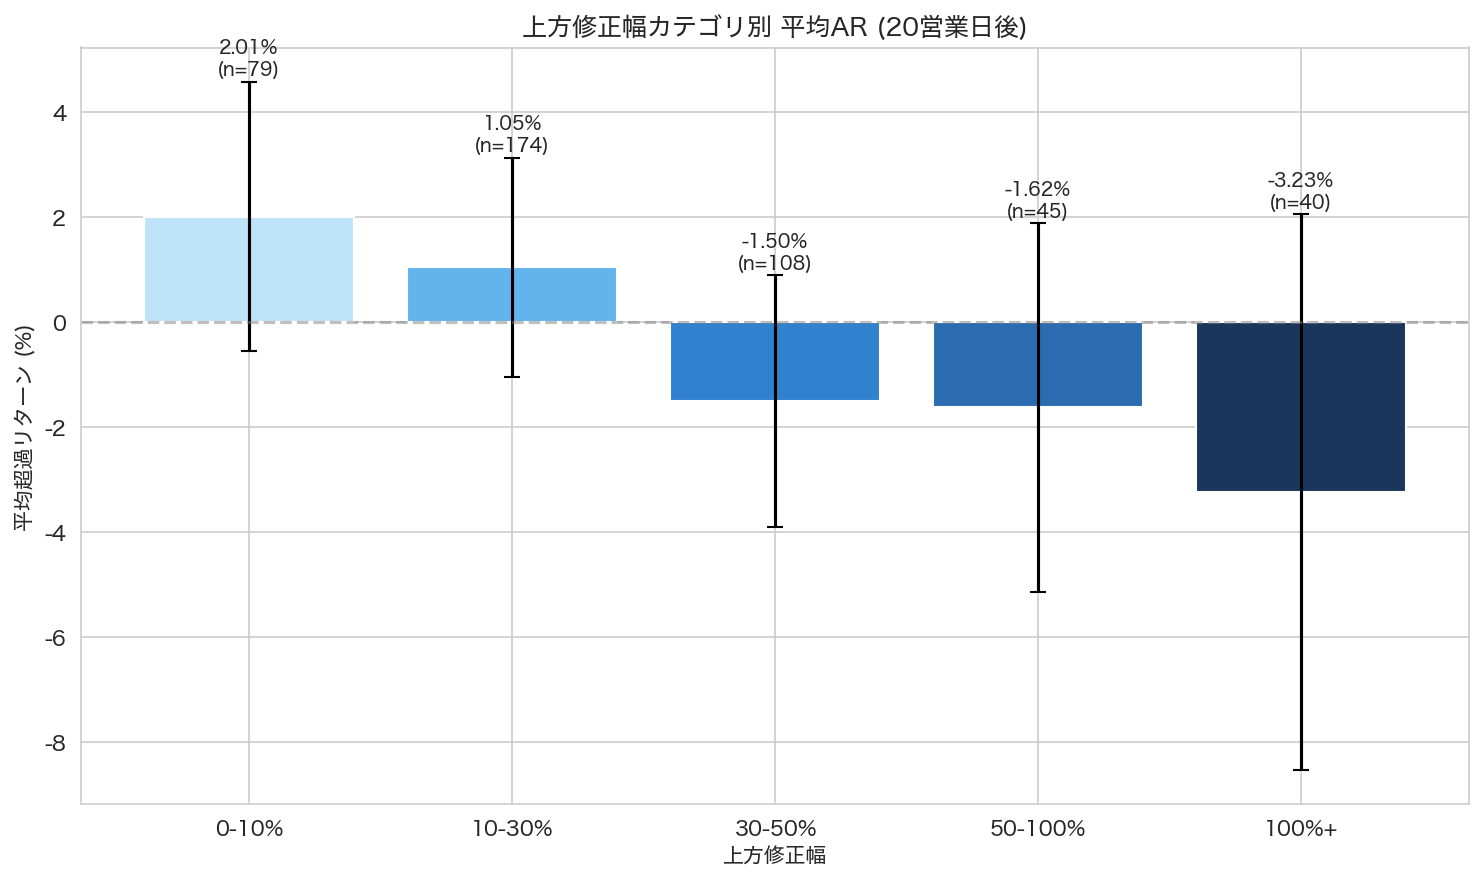
図2: 修正幅で5つに分けた平均AR(20営業日後)。修正幅が大きいほどARが悪い。
平均・中央値・勝率がそろってプラスなのは小幅修正(0〜10%)だけで、その平均+2.02%(勝率58.2%)もp値は0.128なので偶然の範囲を出ない。100%超の大幅修正は-3.23%で、勝率は32.5%にとどまる。
修正幅が大きいほど成績が悪い結果は、自分にも意外だった。思い当たる理由を挙げる。
- 大幅修正の中身: 経常利益が2倍以上になる修正は、特別利益、為替差益、資産の売却といった一度きりの要因によるものが多い。市場はこうした続かない利益を見分けている
- 期待の乗りすぎ: 大きな修正ほど翌朝の気配が大きく上に開き、始値には行き過ぎた期待が乗っている。買った後に反落しやすい
- 小幅修正の堅実さ: 0〜10%の控えめな修正は、保守的な会社が予想を少し引き上げただけの場合が多く、市場の反応も穏やかで期待が乗りにくい
5. どの年に買っても出ていない超過リターン
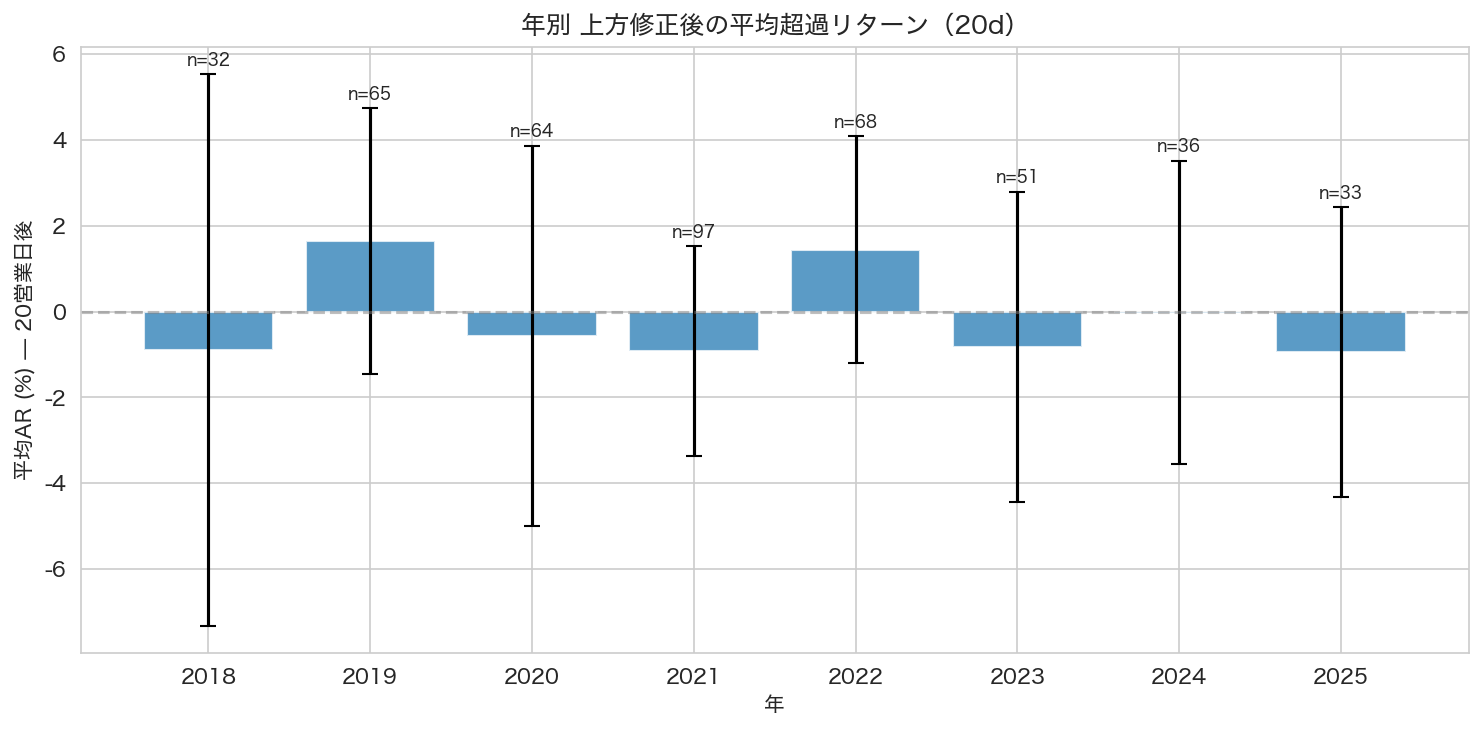
図3: 年別の平均AR(20営業日後)。エラーバーは95%信頼区間。プラスは2019年と2022年だけで、どの年も信頼区間がゼロをまたぐ。
年別に見ると、平均がプラスだったのは2019年と2022年だけで、ほかの年はマイナスかほぼゼロ。どの年も信頼区間がゼロをまたぐので、「たまたまある年の影響で全体がゼロになった」とは言えず、どの年に買っても超過リターンは出にくかった。
6. 儲からない理由は、翌朝の始値にすでに織り込まれているから
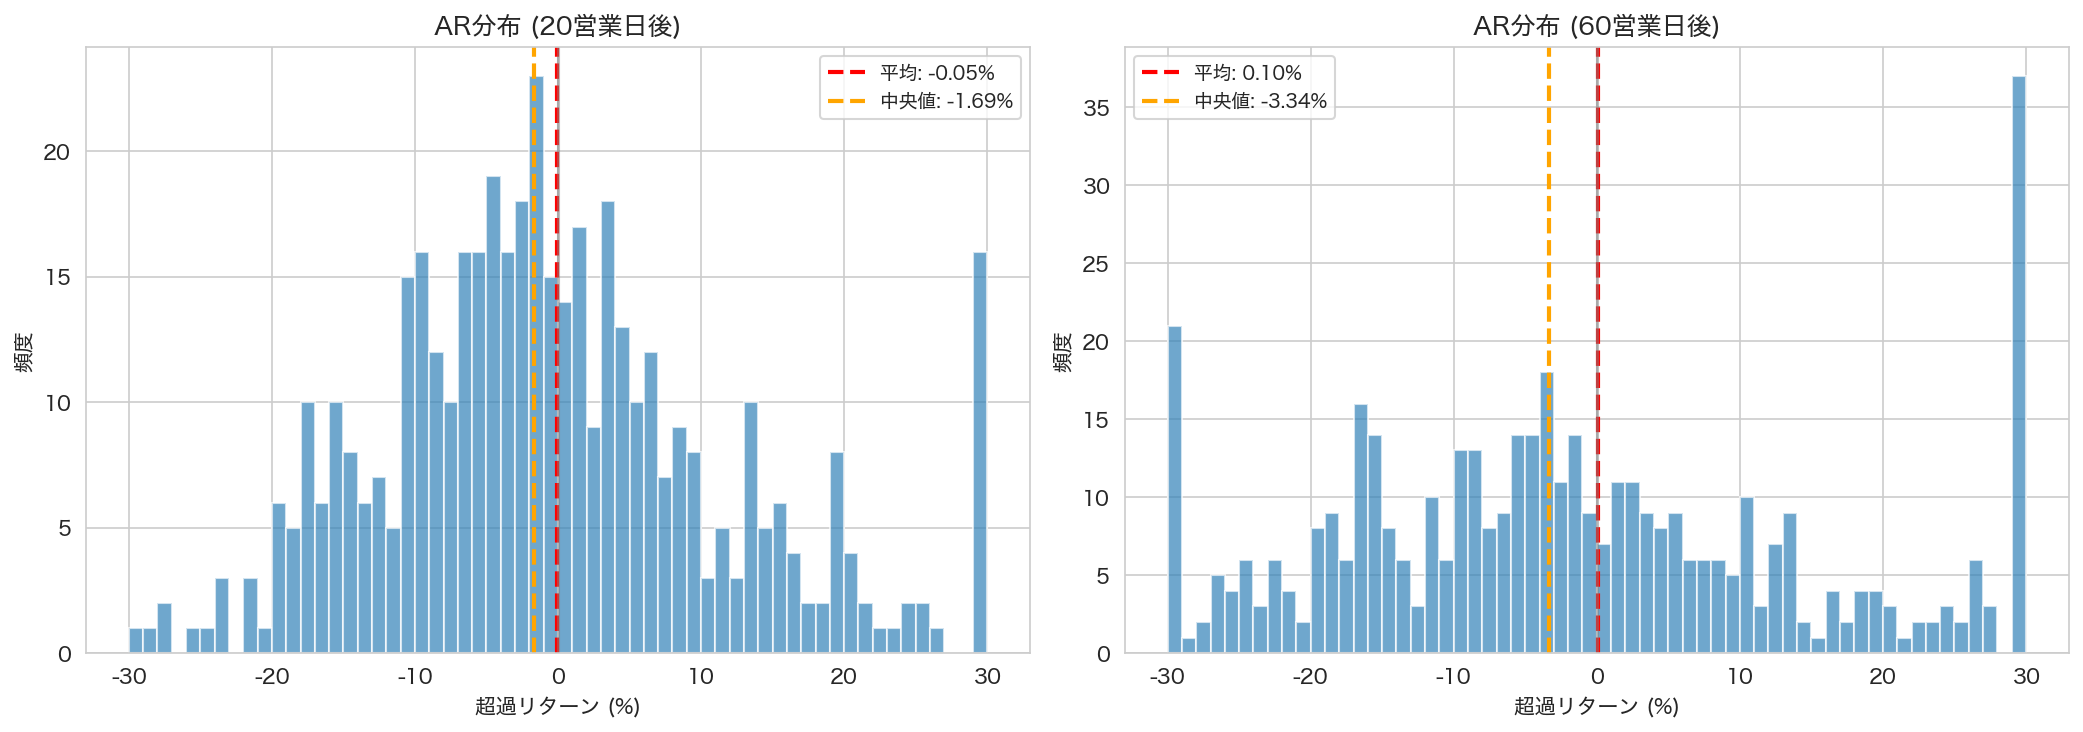
図4: ARの分布(20日後・60日後)。赤い破線が平均、オレンジが中央値。中央値は平均より左にあり、右側に少数の大きな勝ちが伸びている。
良い知らせのはずの上方修正に飛びついても儲からない理由は、翌朝の始値の時点で情報が使い切られているからだと考えている。根拠を順に挙げる。
翌朝の始値での織り込み
上方修正が引け後に発表されると、翌朝の夜間取引(PTS)や寄り付き前の気配で株価はすでに上がった状態から始まる。個人投資家が買える始値には、驚きの分が乗っている。1日後に有意なマイナスが出るのは、始値に乗った行き過ぎた期待が2営業日のうちに削られているからだろう。同じ仕組みは自社株買い発表の検証でも見られ、大量保有報告書の検証でも買い増しの開示後の超過リターンは翌朝の始値の時点でほぼゼロだった。
速くなった日本市場の織り込み
日本市場の決算発表後ドリフトは、2002〜2020年の決算発表を調べた研究で、期間を追うごとに小さくなっていた(Jinushi, 2023)。2010年に東証の売買システム「arrowhead」が動き始めて注文の処理が一気に速くなり、コンピュータが自動で注文を出すアルゴリズム取引も機関投資家に広まった。決算の驚きが株価に届くまでの時間はとても短くなり、個人投資家が翌朝の寄り付きで反応する頃には情報は価格に入っている。同じ研究は、個人株主の比率が高く外国人株主の比率が低い会社ではドリフトが減っていないとも報告していて、織り込みの速さは銘柄によって違う。
事前にある程度読める上方修正
上方修正は突然出るように見えて、四半期決算の進捗率や、アナリストの予想の平均(コンセンサス)とのずれを見ていれば事前にある程度読める、というのが実務でよく言われる見方だ。そう見ている投資家は正式な発表の前に買っておくので、発表は答え合わせになり、発表後に新しい買いが入る余地は限られる。
個人投資家の判断より速い市場の織り込み
今回の結果を「株価はあらゆる公開情報を瞬時に織り込むので誰も市場平均に勝ち続けられない」という効率的市場仮説の証拠と読むこともできる。ただ自分は、上方修正という知らせに価値がないのではなく、それが価格に入る速さが個人投資家の判断より速い、と読んでいる。同じ手順で調べた増配の発表では、翌朝の始値で買っても10営業日までは+1.0〜1.3%の超過リターンが残っていた。上方修正は数字の大きさが目を引くぶん朝の注文が集まりやすく、翌朝の始値で使い切られている。
小幅修正(0〜10%)だけがプラスの傾向を示した点は面白い。大幅修正と違って市場の注目度が低く、織り込みが不完全なまま残っている可能性がある。「みんなが見ていないニュースは価格に反映されにくい」という、投資家の注意力の限界に着目した行動ファイナンスの考え方とも合う。ここは件数を増やして確かめたい。
7. まとめと次に確かめること
答え合わせとしての上方修正の読み方
翌朝の始値で買う戦略には、データ上の根拠がない。買った直後に負けやすく、修正幅が大きいほど高値づかみになりやすい。自分が上方修正を見たときは、増えた利益が一度きりのものか本業の伸びかを確かめてから判断する。
次に確かめたいのは2点ある。発表が場中か引け後かを分けて基準価格を選び直すことと、小幅修正だけを取り出して、件数を増やしてもプラスの傾向が残るかを見ることだ。
8. Appendix — 使用銘柄一覧
本検証で使った169銘柄の一覧を掲載する。自分のデータベースに株価を入れている銘柄のうち、対象期間中に経常利益の上方修正が発表されたもので、自分が調べる目的で選んだ銘柄なので選び方に偏りがある。
| コード | 銘柄名 | コード | 銘柄名 |
|---|---|---|---|
| 1401 | エムビーエス | 1605 | INPEX |
| 1662 | 石油資源開発 | 1921 | 巴コーポレーション |
| 2127 | 日本M&Aセンター HD | 2146 | UTグループ |
| 2178 | トライステージ | 2180 | サニーサイドアップG |
| 2185 | シイエム・シイ | 2341 | アルバイトタイムス |
| 2352 | エイジア | 2362 | 夢真HD |
| 2412 | ベネフィット・ワン | 2438 | アスカネット |
| 2454 | オールアバウト | 2462 | ライク |
| 2471 | エスプール | 2590 | ダイドーグループHD |
| 2602 | 日清オイリオG | 2673 | 夢みつけ隊 |
| 2702 | 日本マクドナルドHD | 2749 | JPホールディングス |
| 2782 | セリア | 2930 | 北の達人コーポレーション |
| 3038 | 神戸物産 | 3053 | ペッパーフードサービス |
| 3092 | ZOZO | 3097 | 物語コーポレーション |
| 3103 | ユニチカ | 3134 | Hamee |
| 3138 | 富士山マガジンサービス | 3186 | ネクステージ |
| 3221 | ヨシックス | 3230 | スター・マイカ |
| 3252 | 地主 | 3267 | フィル・カンパニー |
| 3284 | フージャースHD | 3299 | ムゲンエステート |
| 3401 | 帝人 | 3415 | TOKYO BASE |
| 3445 | RS Technologies | 3461 | パルマ |
| 3465 | ケイアイスター不動産 | 3474 | G-FACTORY |
| 3547 | 串カツ田中HD | 3660 | アイスタイル |
| 3677 | システム情報 | 3678 | メディアドゥ |
| 3682 | エンカレッジ・テクノロジ | 3687 | フィックスターズ |
| 3690 | イルグルム | 3741 | セック |
| 3778 | さくらインターネット | 3807 | フィスコ |
| 3810 | サイバーステップ | 3825 | リミックスポイント |
| 3835 | eBASE | 3848 | データ・アプリケーション |
| 3902 | MDV | 3908 | コラボス |
| 3910 | エムケイシステム | 3916 | DIT |
| 3918 | PCIホールディングス | 3920 | アイビーシー |
| 3921 | ネオジャパン | 3922 | PR TIMES |
| 3923 | ラクス | 3925 | ダブルスタンダード |
| 3937 | Ubicom HD | 3939 | カナミックネットワーク |
| 3961 | シルバーエッグ | 3963 | シンクロ・フード |
| 3981 | ビーグリー | 3983 | オロ |
| 3984 | ユーザーローカル | 4008 | 住友精化 |
| 4058 | トヨクモ | 4202 | ダイセル |
| 4238 | ミライアル | 4318 | クイック |
| 4327 | 日本エス・エイチ・エル | 4482 | ウィルズ |
| 4570 | 免疫生物研究所 | 4674 | クレスコ |
| 4751 | サイバーエージェント | 4763 | クリーク・アンド・リバー社 |
| 4792 | 山田コンサルティングG | 4809 | パラカ |
| 4837 | シダックス | 4849 | エン・ジャパン |
| 4920 | 日本色材工業研究所 | 4996 | クミアイ化学工業 |
| 5038 | eWeLL | 5138 | Rebase |
| 5237 | ノザワ | 5921 | 川岸工業 |
| 5999 | イハラサイエンス | 6035 | アイ・アールジャパンHD |
| 6036 | KeePer技研 | 6046 | リンクバル |
| 6047 | Gunosy | 6048 | デザインワン・ジャパン |
| 6050 | イー・ガーディアン | 6058 | ベクトル |
| 6062 | チャーム・ケア | 6069 | トレンダーズ |
| 6071 | IBJ | 6077 | N・フィールド |
| 6080 | M&Aキャピタルパートナーズ | 6093 | エスクロー・エージェント |
| 6099 | エラン | 6145 | NITTOKU |
| 6180 | GMOメディア | 6185 | SMN |
| 6187 | LITALICO | 6194 | アトラエ |
| 6196 | ストライク | 6198 | キャリア |
| 6199 | セラク | 6200 | インソース |
| 6240 | ヤマシンフィルタ | 6264 | マルマエ |
| 6289 | 技研製作所 | 6533 | Orchestra Holdings |
| 6534 | D.A.コンソーシアムHD | 6538 | キャリアインデックス |
| 6545 | インターネットインフィニティー | 6556 | ウェルビー |
| 6564 | ミダック | 6565 | ABホテル |
| 6630 | ヤーマン | 7079 | WDBココ |
| 7148 | FPG | 7172 | JIA |
| 7187 | ジェイリース | 7191 | イントラスト |
| 7236 | ティラド | 7361 | ヒューマンクリエイションHD |
| 7370 | Enjin | 7581 | サイゼリヤ |
| 7610 | テイツー | 7611 | ハイデイ日高 |
| 7730 | マニー | 7812 | クレステック |
| 7844 | マーベラス | 7859 | アルメディオ |
| 7940 | ウェーブロックHD | 8117 | 中央自動車工業 |
| 8165 | 千趣会 | 8704 | トレイダーズHD |
| 8894 | REVOLUTION | 8919 | カチタス |
| 9101 | 日本郵船 | 9104 | 商船三井 |
| 9107 | 川崎汽船 | 9214 | Recovery International |
| 9262 | シルバーライフ | 9414 | 日本BS放送 |
| 9416 | ビジョン | 9450 | ファイバーゲート |
| 9517 | イーレックス | 9519 | レノバ |
| 9531 | 東京ガス | 9678 | カナモト |
| 9684 | スクウェア・エニックスHD | 9707 | ユニマットRC |
| 9843 | ニトリHD | 9861 | 吉野家HD |
| 9928 | ミロク情報サービス |
※本記事は公開情報に基づく情報整理であり、個人の見解を含みます。特定の銘柄の売買や投資を推奨するものではありません。投資判断はご自身の責任においてお願いいたします。