 株式市場調査レポート
10月28日の引け後、Alphabetが2026年7〜9月期の決算を出した。売上高は25%増の1,276億ドル、営業利益は30%増の406億ドル。それでも翌29日の株価は12.6%安の283.82ドルで引け、2004年の上場以来、決算翌日としては最大の下げになった。「検索広告はもう伸びていないのか」と聞かれたので、この記事で答える。
先に答えを書くと、検索広告の成長は止まっていない。7〜9月期の検索広告は12%増の634億ドルで、YouTube広告とネットワーク広告を足した広告全体でも11%増えた。ただし伸び率は1〜3月期の19%から3四半期続けて鈍り、前の四半期と比べた売上はほぼ横ばいだった。株価を12.6%下げた主因は広告ではない。設備投資が四半期で514億ドルに達し、フリーキャッシュフロー(本業で稼いだ現金から設備投資を引いた残り)が2四半期続けて赤字になり、その穴を社債と増資で埋め始めたことだ。9月に書いた記事で「市場が売っている理由は決算の中身より設備投資の額」と書いたが、今回はその額が現金の赤字という形で損益計算書の外に出てきた。
目次
決算発表から1週間の値動き
値動きで分かることが2つある。1つは、29日の下げがAlphabet固有の理由によるものだということで、同じ日の市場全体はほとんど動いていない。もう1つは、11月5日のAI関連株の総崩れでAlphabetの下げが小さかったことで、決算で売る人は29日におおむね売り終えていた。29日の安値280.36ドルと11月5日の安値277.07ドルがほぼ同じ水準で、ここが当面の下値の目安になっている。
12%増でも3四半期続けて鈍った検索広告
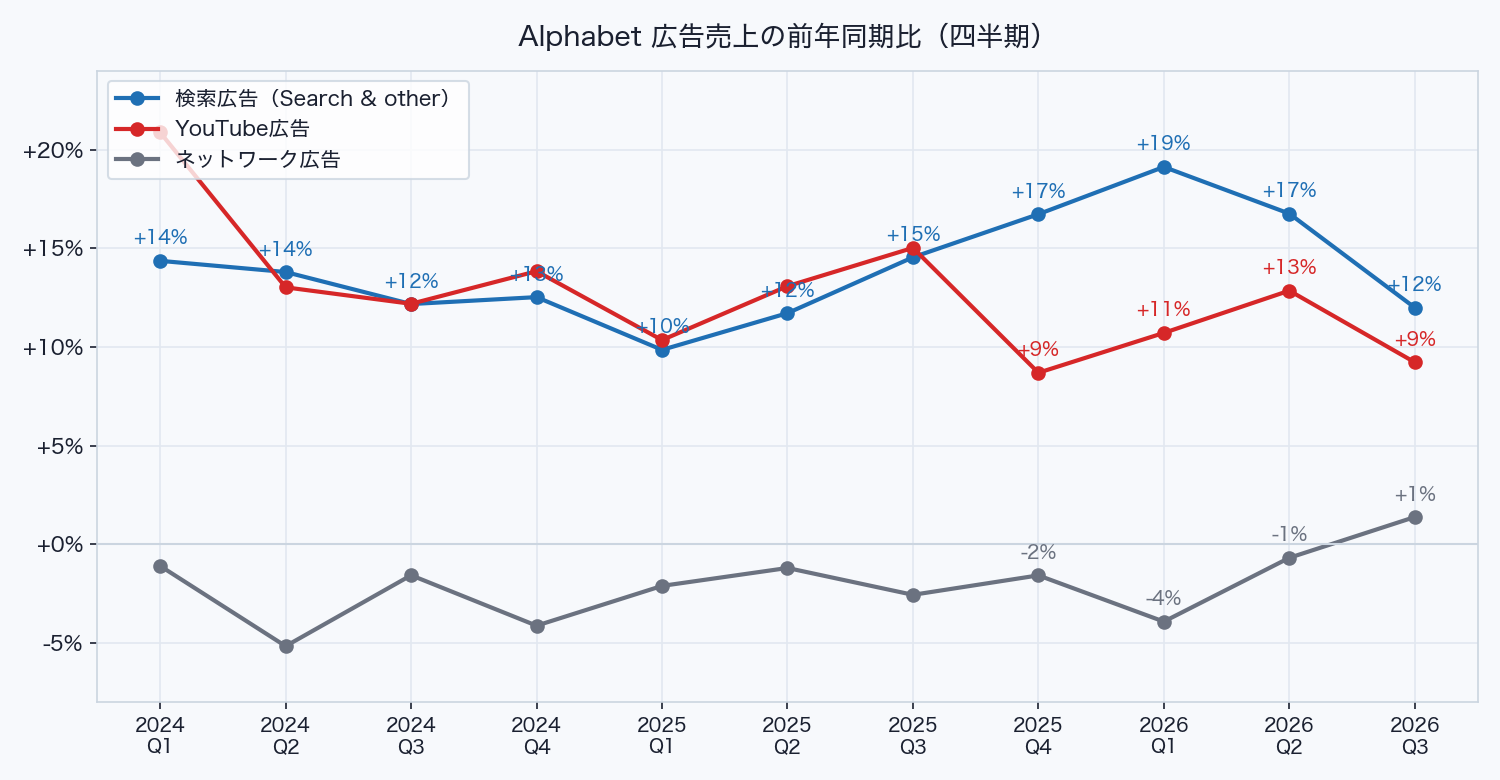
検索広告(Google Search & other)の売上は前年同期比12.0%増の633.5億ドルだった。1〜3月期が19.1%増、4〜6月期が16.8%増だったので、伸び率は2四半期で7ポイント落ちた。広告3事業の伸び率を2024年から並べたのが次の図で、検索広告は2025年1〜3月期の9.8%増を底に加速し、2026年1〜3月期で山を付けて今は下りの途中にある。
| 売上(億ドル) | 2025年7〜9月 | 2026年7〜9月 | 前年同期比 |
|---|---|---|---|
| 検索広告 | 565.7 | 633.5 | +12.0% |
| YouTube広告 | 102.6 | 112.1 | +9.2% |
| ネットワーク広告 | 73.5 | 74.6 | +1.4% |
| 広告合計 | 741.8 | 820.1 | +10.6% |
| 有料サービス・端末 | 128.7 | 142.9 | +11.0% |
| Google Cloud | 151.6 | 307.1 | +102.6% |
| 売上高合計 | 1,023.5 | 1,275.8 | +24.7% |
前年同期比より気になるのは、前の四半期との比較だ。4〜6月期の検索広告は632.7億ドルで、7〜9月期は633.5億ドル。3か月で0.1%しか増えていない。過去3年の同じ時期は2023年が3.3%増、2024年が1.8%増、2025年が4.4%増だったので、今年の横ばいは季節性では説明できない。
会社は決算説明会で、4〜6月期から鈍った理由を挙げた。最大の要因はドル高による為替の目減りだという。EUが少額輸入品の免税をやめ、アジアの小売の広告主が出稿を減らした。サッカーW杯で4〜6月期に膨らんだメディア業界の出稿も平常に戻った。ここまでは一時的な要因と読める。残る要因はAIモード(検索結果の代わりにAIが対話形式で答える画面)で、利用が急に増えた一方、そこでの広告の売上は従来の検索より小さい。会社自身が「AIモードの収益化は低い」と認めたのは今回が初めてだ。
同じ説明会で、検索の回数の伸びは過去5年で最も高いとも言っている。回数が最も伸びているのに売上の伸びが鈍るということは、検索1回あたりの広告収入が下がっている。AIモードの質問は従来の検索より平均3倍長く、商品探しの前段階にあたる質問が多いので、今は広告を出せる場面が少ない。会社はAIモードとAI要約(AI Overviews)への広告を10〜12月期に世界展開し、商品リスト広告のクリック率は通常の検索結果と同じ水準に達したと説明したが、売上として確かめられるのは次の決算以降だ。
10〜12月期の見通しも弱い。会社は、昨年7〜9月期から始まった検索の加速の反動で10〜12月期の伸びはさらに2ポイント前後鈍り、為替の逆風も7〜9月期より大きくなると説明した。昨年10〜12月期の検索広告は16.7%増と高い伸びだったので、比較対象が重い。自分の計算では、10〜12月期の検索広告の伸びは9〜10%増が中心になる。
質問への答えをまとめると、検索広告は年12%で伸びていて、止まってはいない。ただし伸び率の山は2026年1〜3月期で過ぎ、次の四半期は1桁台に落ちる可能性が高い。その鈍化のうちどれだけがAIモードによるもので、どれだけが為替と一時要因なのかは、まだ切り分けられない。
株価を12.6%下げた3つの数字
広告の鈍化は株価の下げの一部でしかない。売上高と営業利益がそろって2桁で伸びた決算で株価が12.6%下げたのは、利益と現金に関する3つの数字が市場の想定を外れたからだ。
1株利益2.12ドル — SpaceX株の評価損で純利益は25%減
純利益は262億ドルで前年同期から25%減り、1株利益は2.12ドルと市場予想の3.01ドルを3割下回った。本業の利益は30%増えているので、差は営業外にある。営業外損益は前年同期の128億ドルの黒字から82億ドルの赤字に転じ、その主因は保有するSpaceX株の株価下落による評価損だ。売っていない株の値下がりを損失に計上しただけで現金は出ていかないが、逆向きの効果は4〜6月期にあった。4〜6月期の純利益1,122億ドルのうち990億ドルは保有株の評価益だったので、Alphabetの純利益は本業と無関係にAnthropicやSpaceXの企業価値で四半期ごとに大きく振れる。1株利益で見るなら、営業利益から逆算したほうが実態に近い。
フリーキャッシュフロー-91億ドル — 2四半期連続の赤字
営業キャッシュフローは423億ドルで前年同期から13%減った。TPU(Googleが自社設計したAI用の半導体)を顧客に売るための在庫の積み増しと、2018年にEUから受けた制裁金52億ドルの支払いが重なった。そこから設備投資514億ドルを引くと、フリーキャッシュフローは-91億ドル。4〜6月期の-59億ドルに続いて2四半期連続の赤字で、過去12か月の合計は197億ドルまで縮んだ。1年前の同じ数字は733億ドルだった。
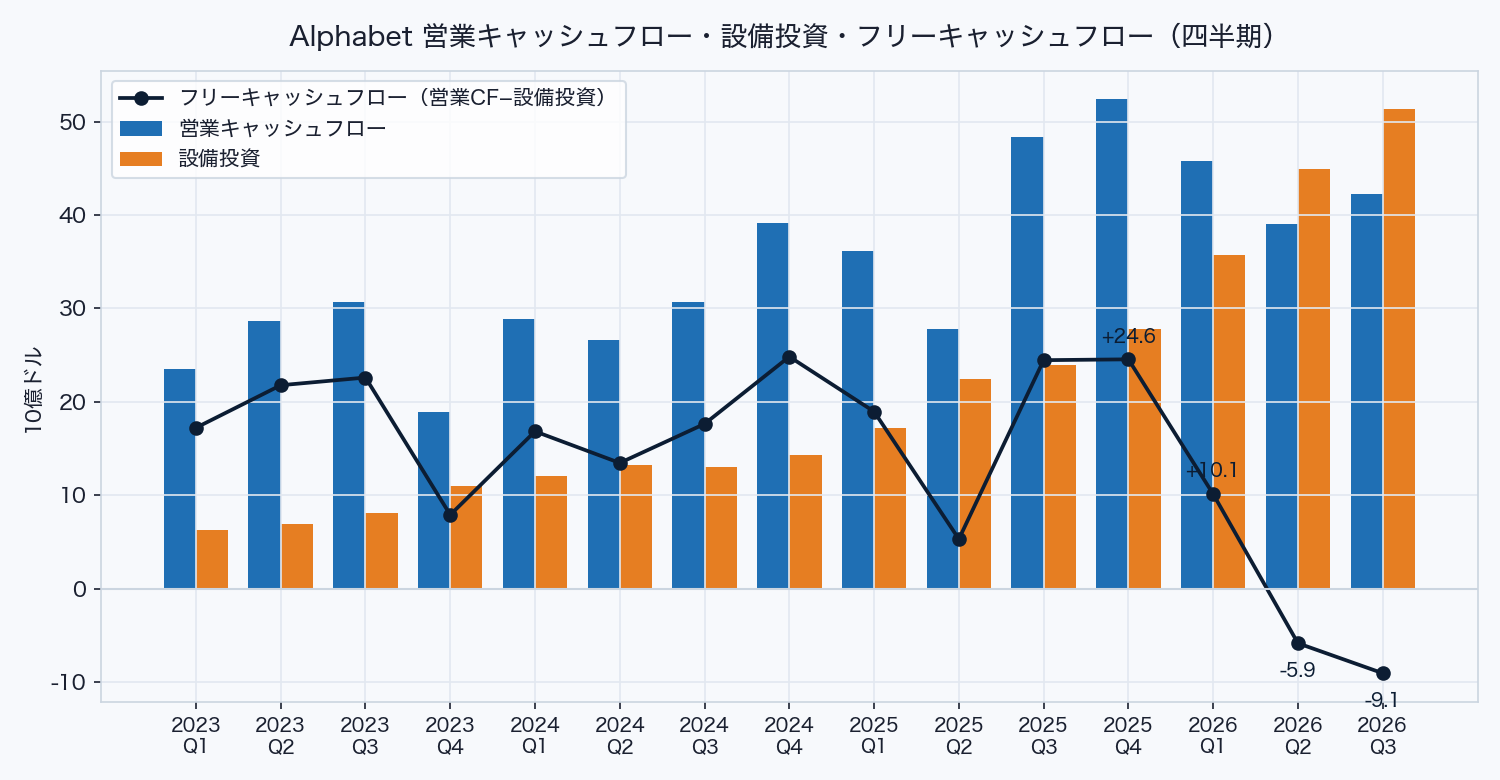
図2で2023年から並べると、設備投資は毎四半期60〜120億ドルで安定していたのが、2025年に入って四半期ごとに積み上がり、2026年4〜6月期に初めて営業キャッシュフローを上回った。Alphabetは長く、営業で稼いだ現金の半分以上が設備投資を引いても手元に残る会社だった。その前提が2四半期続けて崩れたことが、株価の下げの中心にある。
設備投資の見通し — 2026年は1,950〜2,050億ドル、2027年は「大幅に増える」
2026年通期の設備投資の見通しは1,950〜2,050億ドルで据え置いた。2月時点の見通しは1,750〜1,850億ドル、4月時点は1,800〜1,900億ドルだったので、年初から2回引き上げたあとの据え置きだ。2027年については「2026年から大幅に増える」とだけ言い、数字は2月の10〜12月期決算で示すとした。市場が知りたかったのは2027年の額だったので、数字が出なかったこと自体が売り材料になった。
足りない現金はどう調達しているか。7〜9月期だけで社債を287億ドル発行し、市場で株式を少しずつ売る方式(ATM)で3,600万株、124億ドル分を新たに発行した。長期の有利子負債は1年前の216億ドルから1,251億ドルへ6倍になった。6月1日には800億ドルの資本調達の計画を公表していて、そのうち100億ドルはBerkshire Hathawayが1株351.81ドルで引き受けている。今の株価はこの引受価格を2割下回る。AI相場を止めるのは需要の消滅より資金調達コストの上昇だと8月に1840年代の鉄道バブルを例に整理したが、Alphabetは自己資金で投資できる段階を抜けて、借金と増資で投資する段階に入った。
103%増のクラウドが株価を支えなかった理由
決算の中でいちばん良かった数字はGoogle Cloudで、売上は103%増の307億ドル、営業利益は111億ドルで前年同期の3倍、営業利益率は23.7%から36.2%に上がった。受注残(契約済みでまだ売上に計上していない金額)は5,610億ドルで、7月の記事で書いた4,600億ドルから2四半期で1,000億ドル積み上がった。会社はこのうち55%強を2年以内に売上に計上できると言っている。
これだけ良い数字でも株価は支えられなかった。クラウドの伸びの一部はTPUの機器販売によるもので、売る前に在庫を積む分だけ営業キャッシュフローを先に減らす。会社は「契約を結んでから在庫を積む」と説明していて、受注残5,610億ドルの中にTPUの販売契約が入っている。クラウドが伸びるほど、短期的には現金が先に出ていく。加えて、自社のデータセンターが足りず、7〜9月期の終わりから他社の計算設備を借り始めた。借りた設備は利益率が低いので、会社は10〜12月期からクラウドの利益率に逆風が出ると先に断っている。36.2%の利益率は、少なくとも次の四半期は天井になる。
クラウド以外の需要も強い。Geminiアプリの利用者は10億人に達し、API(プログラムからAIを呼び出す窓口)で処理する量は1分あたり320億トークンで1年前の4倍以上になった。需要が足りないのではなく、需要に設備が追いつかず、追いつかせるために現金を使い切っている。これが7〜9月期のAlphabetの姿だ。
同じ決算週の大手4社の明暗
Alphabetだけが売られたわけではない。10月21日から29日にかけてMeta、Microsoft、Amazonも7〜9月期の決算を出していて、4社を並べると市場が何を評価しているかが見える。
| 2026年7〜9月期 | Alphabet | Microsoft | Meta | Amazon |
|---|---|---|---|---|
| 売上高(億ドル) | 1,276 | 923 | 646 | 2,019 |
| 売上の前年同期比 | +25% | +19% | +26% | +12% |
| 営業利益率 | 31.8% | 49.8% | 20.1% | 13.9% |
| 設備投資(億ドル) | 514 | 394 | 339 | 773 |
| フリーCF(億ドル) | -91 | +186 | -12 | -348 |
| 決算翌日の株価 | -12.6% | -0.2% | -7.0% | -1.4% |
| 予想PER(11月5日) | 20.5倍 | 25.8倍 | 18.4倍 | 26.3倍 |
Microsoftの数字は2026年7〜9月期(同社の2027年度第1四半期)のもの。フリーCFは営業キャッシュフローから設備投資を引いて計算し、予想PERは11月5日の終値で計算している。
4社のうち7〜9月期にフリーキャッシュフローが黒字だったのはMicrosoftだけで、株価もほぼ動かなかった。赤字の3社はそろって売られたが、下げ幅はAlphabetが最も大きい。Amazonの赤字は348億ドルとAlphabetの4倍近いのに下げは1.4%だったので、市場は赤字の額そのものより、変化の向きを見ている。Amazonは1年前からフリーキャッシュフローがほぼゼロで、投資のために現金を使い切る会社だと市場が織り込んでいた。Alphabetは1年前に四半期で245億ドルの黒字を出していた会社で、それが2四半期で赤字に変わった。織り込みが変わるときの下げは、赤字が続いている会社より大きい。
Microsoftとの違いにも意味がある。AIへの投資額はAlphabetより2割少ないだけだが、営業利益率が50%近くあるので、投資を自己資金でまかなったうえで186億ドルが手元に残る。同じAI投資でも、本業の利益率の差がそのまま調達方法の差になり、Alphabetは借金と増資、Microsoftは自己資金という形で株価に跳ね返った。
5月高値から30%下の株価と予想PER20倍
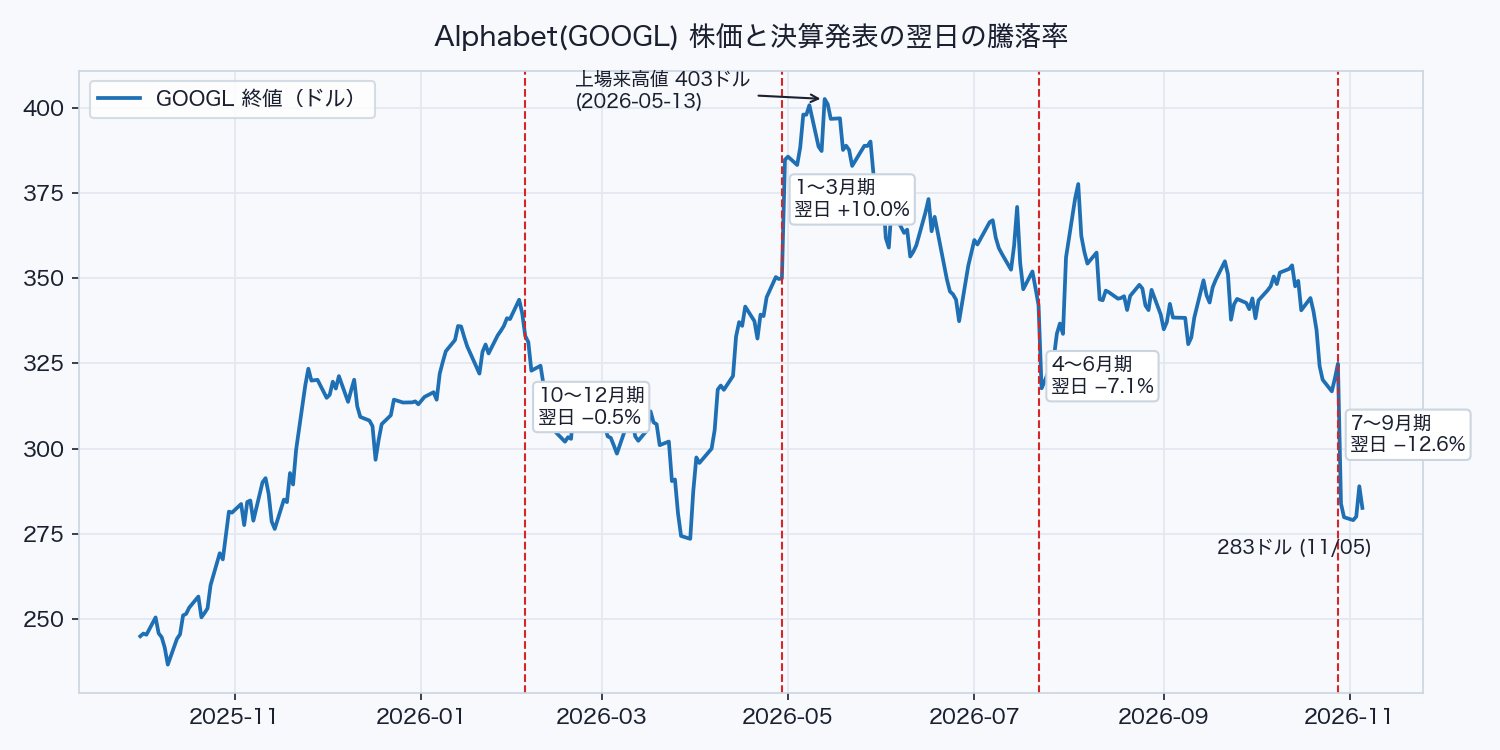
11月5日の終値282.57ドルは、5月13日の上場来高値402.62ドルから29.8%下で、9月8日の記事を書いた時点の338ドルからも16%下にある。図3のとおり、2026年に入ってからの4回の決算で株価が上げたのは4月の1回だけで、7月に7.1%、10月に12.6%下げた。7月は設備投資の見通しの引き上げ、10月はフリーキャッシュフローの赤字と、売られた理由はどちらも投資の額にあり、売上や利益の伸びではない。
予想PER(株価が来年の予想利益の何倍かを示す倍率)は20.5倍で、Microsoftの25.8倍、Amazonの26.3倍より低く、Metaの18.4倍に近い。時価総額は3.47兆ドル。1株利益の予想にはSpaceXやAnthropicの評価損益が入らないので、この倍率は本業ベースで見てよい。本業の営業利益が30%で伸びている会社の20倍が割安かどうかは、2027年の設備投資がいくらになり、フリーキャッシュフローがいつ黒字に戻るかで決まる。数字が出る前にPERだけで判断するのは早い。
今の株価は、6月にBerkshire Hathawayが引き受けた351.81ドルより20%低い。この水準で増資した株がまだ市場で売られている途中であることも頭に入れておきたい。9月末時点でATMの枠は276億ドル残っていて、会社は株価に関係なく発行を続けられる。
次の決算で確かめる3つの数字
個人的には、今回の下げは「AI検索で広告が稼げなくなった」という読み方より、「現金を使い切る会社に変わった」という読み方で見ている。根拠は、広告全体が11%で伸び、Googleサービスの営業利益が17%増の392億ドルで利益率40.7%を保っている一方、フリーキャッシュフローだけが1年で733億ドルから197億ドルへ減っていることだ。広告の鈍化は為替と一時要因の説明が付く部分が大きく、AIモードの影響は次の四半期の数字を見るまで判定を保留する。
検索広告の成長は止まっておらず、年12%の伸びで広告全体でも11%増だった。株価を12.6%下げたのは、設備投資514億ドルでフリーキャッシュフローが2四半期続けて赤字になり、社債と増資で埋める会社に変わったことだ。この構図が変わるかどうかの判断材料は、2027年2月上旬の10〜12月期決算で出る2027年の設備投資の額、検索広告の伸び率、フリーキャッシュフローの3つ。
見方を変える条件も決めてある。検索広告の10〜12月期の伸びが為替の影響を除いても9%を割るなら、AIモードによる収益の食い込みは一時要因では済まない。その場合は広告の鈍化を主因に格上げする。2027年の設備投資が2,500億ドルを超えて示されれば、フリーキャッシュフローの赤字は2027年通期に及び、増資の規模はさらに大きくなるはずだ。逆に、設備投資が2026年並みにとどまりクラウドの利益率が30%台を保てば、今回の下げは投資の山を織り込んだ一時的なものだったという読みになる。
出典: Alphabet 2026年第3四半期決算リリース(2026年10月28日、SEC提出)、Alphabet 2026年第3四半期決算説明会の書き起こし(The Motley Fool)、Alphabet 800億ドルの資本調達に関する発表(2026年6月1日、SEC提出)
※本記事は公開情報に基づく情報整理であり、個人の見解を含みます。特定の銘柄の売買や投資を推奨するものではありません。投資判断はご自身の責任においてお願いいたします。