 株式市場調査レポート
三井E&S(7003)の株価は、3月3日の上場来高値8,438円から9月18日の終値4,383円まで48%下げた。手元の日足にオニールの天井の型を当てはめると、3月から5月にかけて3つの型が続けて完成しており、6月11日の終値からの戻りは、同じ日に年初来安値を付けた名村造船所の4分の1にとどまる。4〜6月期の営業利益は通期予想の3割に届いたが、値動きの面では、新しく買う合図はまだ出ていない。
4〜6月期の受注も利益も前年より増えたのに、株価は半年で半値近くまで下がった。三井E&Sは船の大型エンジンと港のコンテナクレーンを作る会社だ。2023年の初めに400円前後だった株価は、業績の立て直しと国の造船支援、米国の港湾クレーン需要への期待を集め、3月3日には20倍を超える8,438円を付けた。そこから48%下げた今の値段は予想PERで14倍と同業より低く、割安に見える。ただ、チャートには天井を付けたあとの形がはっきり残っていて、6月の安値からの戻りも同業より鈍い。日足、決算、財務、同業との比較、信用残を順に確かめ、自分が見方を変える条件を書き出した。
エンジンとクレーンで稼ぎ、株価は3年あまりで20倍に
売上の4割強を占めるのは、船の大型エンジンを作る舶用推進システム部門だ。エンジンは自社で設計するのではなく、EverllenceとWinGDという欧州の2社から設計の使用許可を受けて作っている。国内で作られる大型エンジンの6割強をこの会社が生産し、LNGやメタノールでも動く二元燃料エンジンでは国内生産の77%を担う。次に大きい物流システム部門は、港でコンテナを積み下ろしするクレーンを作る。2025年度に国内で発注された港湾クレーンはすべてこの会社が受注した。船からコンテナをつかむ岸壁用クレーンでは、2025年に世界で納入した基数が4位(シェア7%)だった。
旧社名は三井造船だが、船そのものの建造からはすでに撤退している。艦艇の事業は2021年に三菱重工へ移し、商船を造る子会社も常石造船に株をすべて譲った。2024年度には三井海洋開発の株の一部を売って持分法の対象から外し、今は次の4部門で稼いでいる。
| 部門 | 主な製品 | 2025年度の売上高 | 2025年度の営業利益 | 2026年度の営業利益予想 |
|---|---|---|---|---|
| 舶用推進システム | 船の大型エンジン、燃料供給装置、保守 | 1,497億円 | 145億円 | 120億円 |
| 物流システム | 港湾のコンテナクレーン、保守 | 652億円 | 139億円 | 100億円 |
| 周辺サービス | 陸上の発電プラント、鋼構造物、船体ブロック、設備保守 | 943億円 | 8億円 | 40億円 |
| 成長事業推進 | 圧縮機や送風機などの産業機械、点検サービス | 438億円 | 88億円 | 80億円 |
| 連結 | その他を含む | 3,532億円 | 376億円 | 340億円 |
2025年度は2026年3月期。2026年度の予想は8月3日に修正したあとの値。
20倍の上げを支えたのは、まず業績の立て直しだった。営業利益は2021年度の100億円の赤字から、2025年度には過去最高の376億円まで増え、自己資本比率は14.0%から46.3%に上がった。そこに政策の追い風が重なった。会社が5月25日に発表した中期経営計画の資料で株価の節目に挙げているのは、2024年4月に米国での港湾クレーンの組み立て検討が伝わったときと、2025年6月に政府の骨太の方針へ造船業の再生が入ったときの2つだ。上げの最後は、2026年1月下旬から3月初めにかけての急騰だった。
オニールの天井の型は、3月から5月に3つとも完成
チャートの物差しにしたのは、ウィリアム・オニールとギル・モラレスの『オニールの空売り練習帖』だ。大きく上げた人気株が天井を付けるときの形を、実際のチャートで整理した本で、9月23日の住友電工の記事や、9月8日のメガバンク3社の記事でも同じ物差しを使った。手元のデータベースに入れている三井E&Sの日足(2023年1月4日から2026年9月18日までの909営業日)に、この本の8つの型を判定する自作のプログラムを9月23日にかけ、結果をチャートでも目で確かめた。
| 型 | 判定 | 日付と根拠 |
|---|---|---|
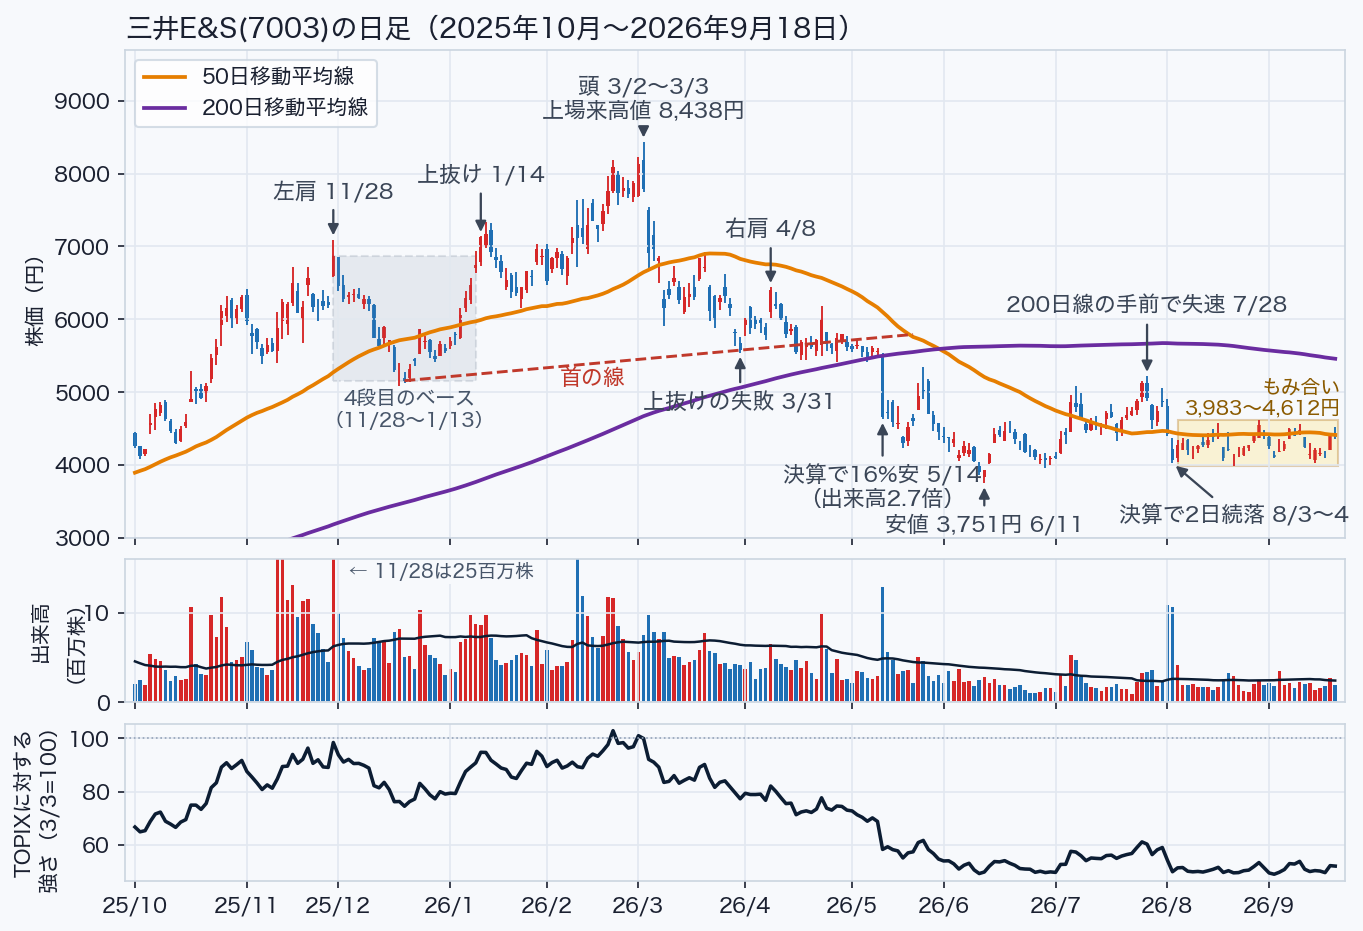
| 最後の急騰 | 成立(3月9日) | 1月23日の6,361円から3月2日の8,129円まで24営業日で28%上げ、3日に8,438円を付けた。4日に前日比11.3%安、9日に10.0%安。ただし上げの途中で出来高は膨らんでいない |
| 終盤の踊り場からの上抜け失敗 | 成立(3月31日) | 2023年からの上げで4つ目の踊り場(11月28日〜1月13日、上限6,867円、深さ25%)を1月14日に上抜けたが、3月6日に終値で上限を割り、31日には5,577円まで押し戻された |
| 三尊天井 | 成立(5月11日) | 左肩11月28日の6,867円、頭3月2日の8,129円、右肩4月8日の6,396円(いずれも終値)。12月18日の5,158円と3月31日の5,577円を結ぶ首の線を4月30日から下回り続け、5月11日に完成と判定。14日の決算で前日比16.2%安 |
| 40週線の下での下落 | 成立(5月15日) | 株価は40週移動平均線の下にあり、線そのものも下を向いている。9月18日時点で5,432円 |
| 移動平均線への戻りの失敗 | 成立(5月15日)、次の候補を判定中 | 3月18〜19日の戻りは50日線(約6,900円)でちょうど止まり、4月の戻りは線に届かなかった。7月28日の戻り高値5,221円も、その日の200日線5,666円の手前で失速した |
| 弱い戻り | 成立(5月15日)、次の候補を判定中 | 3月31日からの戻りは4月8日の6,396円で止まった。6月10日の3,899円から7月27日の5,122円への戻りは、8月3日と4日の決算で2日続落して終わった |
いちばんはっきりしているのは三尊天井だ。3つの山のうち真ん中がいちばん高い形で、山と山のあいだの安値を結ぶ線(首の線)を割ると形が完成する。三井E&Sでは11月28日、3月2日、4月8日が3つの山にあたる。株価は4月中旬から首の線の上下を行き来し、4月30日からは線の下に定着した。プログラムが形の完成と判定した5月11日の3日後、5月14日の決算で株価は前日比16.2%安の4,659円で引け、出来高は50日平均の2.7倍に膨らんだ。山の前後の出来高も型どおりで、頭のころは左肩のころの7割、右肩のころは頭のころの6割しかない。上値で買う人は、山を追うごとに減っていった。
三尊天井より先に、踊り場からの上抜けがつまずいている。オニールは、大きく上げた株の3つ目、4つ目の踊り場からの上抜けは失敗しやすいと書いている。三井E&Sは2023年からの上げで踊り場を4つ作り、4つ目を1月14日に上抜けたが、この日の出来高は50日平均の1.18倍にとどまり、勢いのある上抜けとは言いにくい。株価は3月2日の8,129円まで上げて急騰を終え、3月6日には踊り場の上限6,867円を終値で割り込んだ。
天井のあとの値動きも、型から外れていない。株価は40週線と200日線の下に沈み、7月28日に5,221円まで戻したものの、200日線の手前で失速した。8月3日と4日の決算では、出来高が50日平均の4倍を超える中で前日比9.1%安、8.0%安と2日続けて下げている。3月3日から9月18日までにTOPIXが8.5%上げたのに、三井E&Sの終値は44%安く、TOPIXと比べた強さは半分近くしかない。
この本が売る側の入り口に挙げる場面は、右肩ができている途中、首の線を割った直後、移動平均線まで戻して押し返されたときの3つだ。三井E&Sではそれぞれ4月上旬、5月中旬、7月末にあたり、どれもすでに過ぎている。高値から48%下げた今は、売る側から見ても遅い位置にある。
買う側の合図も、まだ出ていない。オニールが買いの合図とするのは、数週間かけて横ばいで底を固めた株が、出来高を伴ってその上限を抜けるときだ。三井E&Sは8月5日から9月18日まで、3,983円から4,612円の幅で7週間近くもみ合っている。この32営業日のうち上げた日は20日で、上げた日の出来高の合計は下げた日の1.7倍あった。下で買う人が出てきた形ではあるが、株価はまだ下を向いた200日線(5,459円)の下にある。6月に天井を付けた住友電工がまだ底を固める形を作っていないのに比べると、天井が3カ月早かった三井E&Sは、底固めの候補を1つ作ったところまでは進んでいる。
増収増益でも市場の期待に届かなかった会社の予想と2度の売り
5月以降の2度の急落は、どちらも決算の日に起きた。業績が悪かったのではなく、会社が示した予想が市場の期待を下回った。
5月14日に発表した2026年3月期は、売上高が3,532億円で前期比12.1%増、営業利益が376億円で62.7%増だった。営業利益率は10.7%で過去最高を更新している。ところが同じ日に出した2027年3月期の予想は、営業利益が320億円で15%の減益だった。会社は、投資を増やす段階に入って固定費が増えることと、物価高や中東情勢の不確かさを織り込んで控えめに計画したことを理由に挙げている。株価は発表のあった後場に急落し、三尊天井の首の線から大きく下に離れた。
8月3日に発表した4〜6月期は、次のとおり増収増益だった。
| 項目 | 2025年4〜6月 | 2026年4〜6月 | 前年同期比 |
|---|---|---|---|
| 受注高 | 888億円 | 1,050億円 | +18% |
| 売上高 | 812億円 | 917億円 | +13% |
| 営業利益 | 89億円 | 102億円 | +14% |
| 純利益 | 72億円 | 82億円 | +14% |
| 通期の営業利益予想 | 320億円(5月14日) | 340億円(8月3日) | 進捗30% |
会社は同じ日に通期の営業利益予想を320億円から340億円に引き上げた。中東情勢による部品調達のリスクが想定の範囲に収まり、物流システム部門の利益が改善するためだ。それでも、アナリスト予想の平均は420億円前後で、引き上げたあとの予想も市場の期待を大きく下回った。株価は8月3日と4日の2日で16%下げた。
数字を見ると、上振れの余地は残っている。4〜6月期の営業利益は通期予想の30%に達し、前の年の同じ時期の24%を上回った。エンジンの受注は4〜6月期だけで131万馬力と前年同期の73万馬力から大きく増え、受注残は398万馬力と今期の生産計画292万馬力の1.4年分ある。会社は生産期間を縮めて、今期の生産計画を5月の270万馬力から引き上げた。ただ、4〜6月期の利益には採算のよい海外向けのクレーン案件などが集中しており、残りの3四半期が同じペースで進むとは限らない。個人的には、340億円は前期より1割少ない計画で、中間決算で引き上げられる可能性のほうが高いと見ている。
有利子負債は4割減り、自己資本比率は48%に
財務は、事業の立て直しを経て大きく改善した。2021年度から2026年6月末までの推移は次のとおり。
| 項目 | 2021年度 | 2022年度 | 2023年度 | 2024年度 | 2025年度 | 2026年6月末 |
|---|---|---|---|---|---|---|
| 自己資本比率 | 14.0% | 24.2% | 30.4% | 37.8% | 46.3% | 48.2% |
| 有利子負債 | 1,424億円 | 1,415億円 | 1,620億円 | 978億円 | 927億円 | 805億円 |
| 負債と自己資本の比率 | 2.5倍 | 1.3倍 | 1.1倍 | 0.6倍 | 0.4倍 | 0.4倍 |
| 営業キャッシュフロー | −203億円 | −150億円 | −344億円 | 149億円 | 284億円 | −14億円 |
| フリーキャッシュフロー | −912億円 | −180億円 | −348億円 | 758億円 | 310億円 | −22億円 |
年度は翌年3月期(2025年度は2026年3月期)。2026年6月末の列のキャッシュフローは4〜6月の3カ月分。
有利子負債は2021年度の1,424億円から805億円まで4割減った。2024年度のフリーキャッシュフロー758億円は、三井海洋開発の株を売った収入が大半を占める。本業の稼ぎで現金が増えるようになったのは2024年度からで、2025年度は営業キャッシュフローが284億円になった。4〜6月期に営業キャッシュフローがマイナスになったのは、前の年度に売掛金の回収が進んでいた反動だと会社は説明している。2025年度には発行体格付けでA−を取得している。
気をつけたい点もある。持っている投資有価証券は3月末の550億円から6月末には413億円に減り、主にその値下がりで、利益が積み上がったにもかかわらず自己資本は52億円減った。株式市場が崩れる局面では、本業と関係なく純資産が揺れる。
配当は2023年3月期の年3円から、5円、20円、57円と増え、今期は年60円(中間30円、期末30円)の予定だ。株主への還元は配当が中心で、配当性向を今期の20%から2028年度には30%まで上げる。中期経営計画では、2026年度から3年間の営業キャッシュフローを約1,000億円と見込み、その7割を設備投資と新しい事業に、3割を株主への還元と財務の強化に回すとしている。中間配当の権利付き最終日(この日に株を持っていれば配当を受け取れる最後の取引日)は9月28日だ。
同業2社は安値から5〜8割戻し、三井E&Sは2割弱
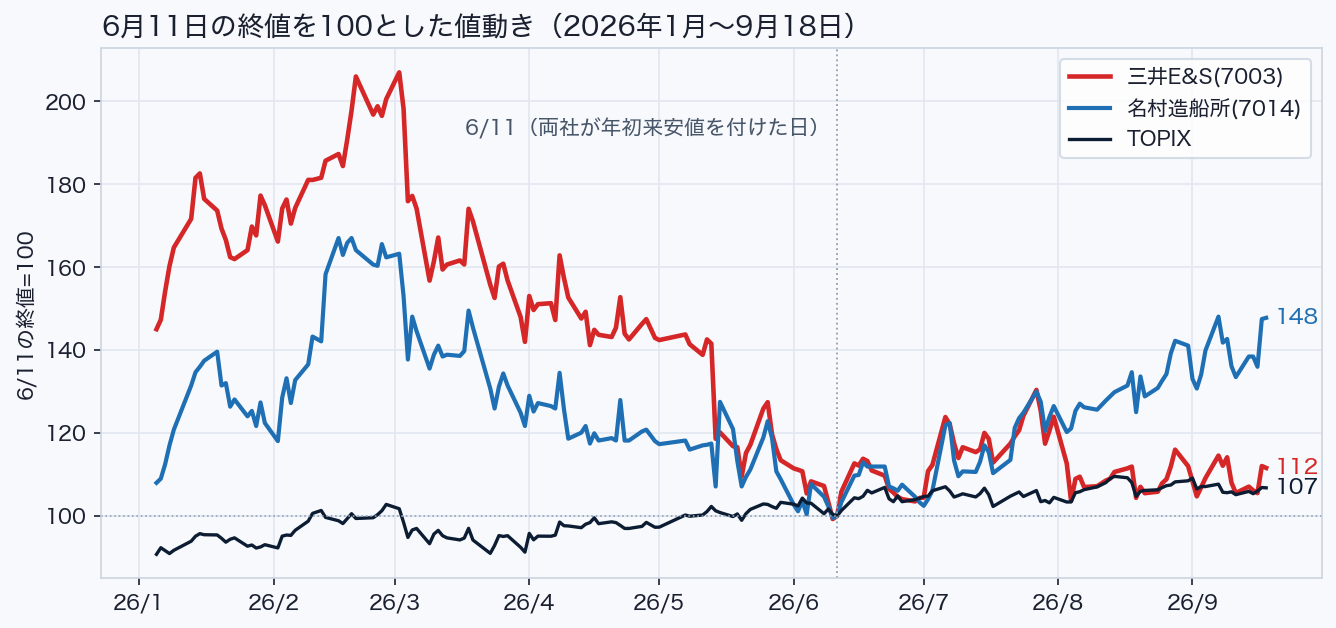
同業と並べると、三井E&Sの戻りの鈍さが目立つ。比べる相手には、自社ブランドの大型エンジンを作るジャパンエンジンコーポレーションと、ばら積み船などの船体を造る名村造船所を選んだ。どちらも「造船株」としてまとめて売買されることが多く、三井E&Sと同じ6月11日に年初来安値を付けている。
| 指標 | 三井E&S(7003) | ジャパンエンジン(6016) | 名村造船所(7014) |
|---|---|---|---|
| 主な事業 | エンジン、クレーン、産業機械 | 自社ブランドの大型エンジン | ばら積み船などの建造 |
| 売上高(2026年3月期) | 3,532億円 | 297億円 | 1,590億円 |
| 営業利益率 | 10.7% | 18.4% | 17.7% |
| 純利益率 | 10.9% | 16.0% | 13.6% |
| 今期の営業利益予想 | 340億円(−10%) | 59億円(+8%) | 290億円(+3%) |
| 自己資本比率 | 46.3% | 57.5% | 51.3% |
| ROE(実績) | 19.3% | 29.5% | 17.9% |
| 予想PER | 14.3倍 | 20.9倍 | 16.0倍 |
| PBR | 1.98倍 | 5.47倍 | 2.56倍 |
| 配当利回り | 1.37% | 0.80% | 1.18% |
| 2026年の高値からの下落率 | −48%(3月3日) | −27%(2月18日) | −16%(2月18日) |
| 6月11日の安値からの戻り | +17% | +81% | +56% |
株価の指標は9月18日の終値で計算した。下落率と戻りは、2026年のザラ場の高値・安値から9月18日の終値までの変化。ROEと自己資本比率は、直近の本決算の実績で比べている。
事業の形が違うので、利益率の差には理由がある。ジャパンエンジンはエンジンに絞った小さな会社で、名村造船所は船体を造ってエンジンを買う側にいる。三井E&Sはエンジンのほかにクレーンや発電プラントも抱え、利益率の低い周辺サービス部門が全体の率を下げている。
戻りの差は、今期の予想の差とそろっている。3社のうち、今期の営業利益を減益と予想しているのは三井E&Sだけだ。2023年からの上げ幅がいちばん大きく、信用で買った人も多かったぶん、減益予想が出たあとの売りも重くなった。PERが同業より低いのは、出遅れて割安に放置されているというより、減益予想をそのまま値段に映した結果だと自分は見ている。
値段の水準も確かめた。中期経営計画の2027年度の目標(売上高4,100億円、営業利益率9.3%)から営業利益はおよそ380億円で、今期予想と同じ比率で純利益に落とすと、1株利益は340円前後だ。PERを13〜16倍とすれば株価は4,500〜5,500円で、9月18日の4,383円はその下限に届いていない。今の株価は、今期の会社予想の1株利益307円に対して14.3倍、2027年度の340円に対しては12.9倍と、同業より低い倍率にとどまる。中期計画どおりに進めば上の余地があり、今の値段に入っているのは、控えめな会社予想がそのまま実現する程度までと読める。
4割減った信用買い残と、進んだ空売りの買い戻し
信用取引の残高からは、上値を押さえる売りが少しずつ減ってきたことが分かる。
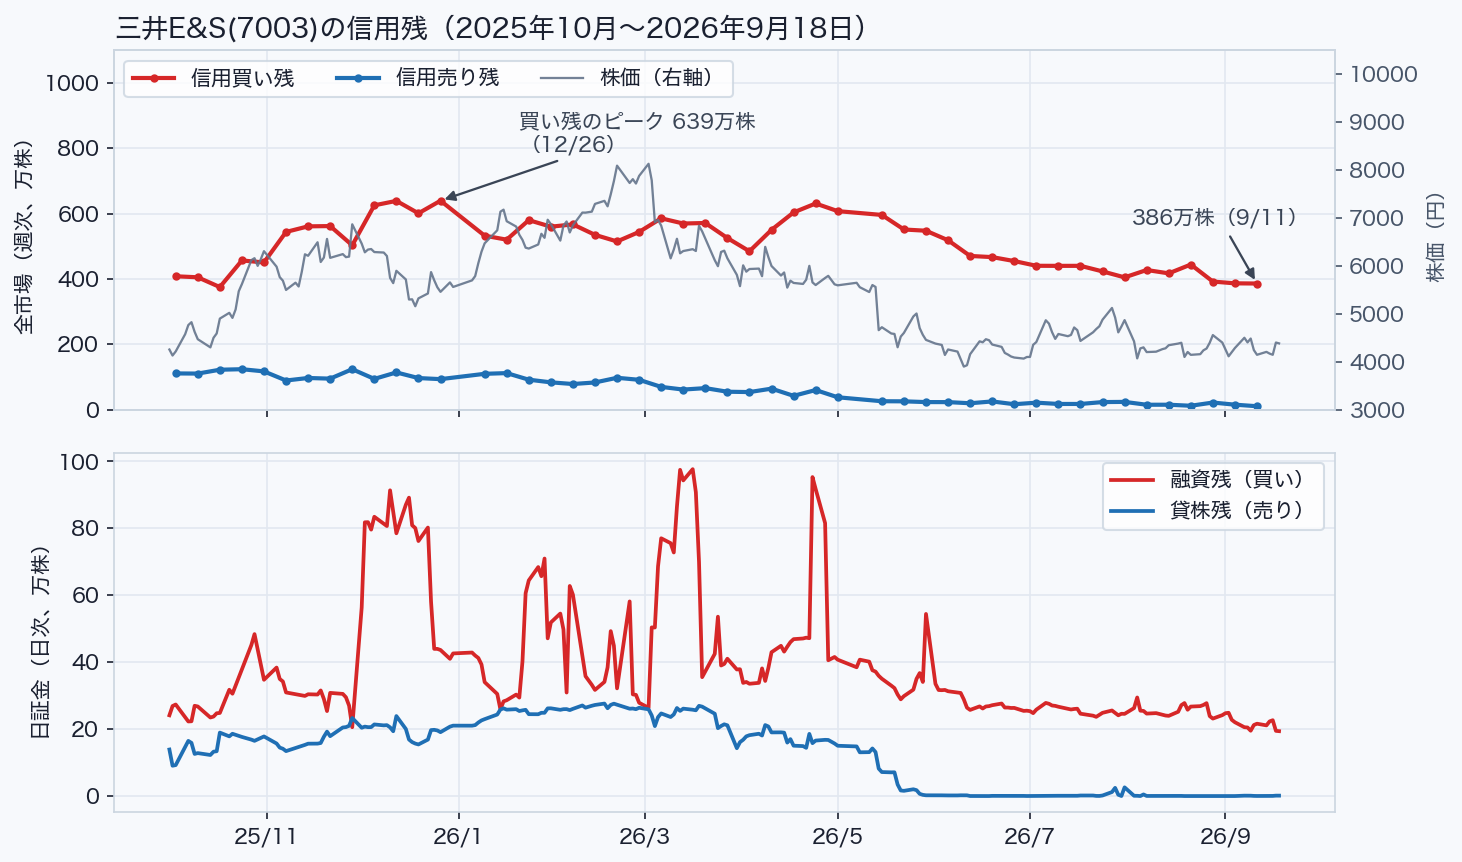
全市場の信用買い残(お金を借りて買い、まだ返していない株数)は、2025年12月26日の週の639万株が直近のピークで、4月下旬から5月初めにも600万株台に戻った。株価が5,000円を超えていた時期に買われた分で、そこから9月11日の週の386万株まで4割減った。信用売り残は2025年10月の110万株から11万株に減り、信用倍率は36倍まで上がっている。日証金の貸株残は2月から4月に26万株前後あったが、5月下旬にほぼゼロになり、9月18日は1,300株だった。
機関投資家の空売りも減っている。東証が公表する空売り残高の報告(発行済み株式の0.5%以上の空売りが公表の対象)では、8月にゴールドマン・サックスが最大2.37%、メリルリンチが最大1.74%の空売りを報告していた。9月16日時点ではバークレイズの2.13%(約221万株)が最大で、ゴールドマンは0.5%を下回った。空売りの買い戻しで株価が押し上げられる余地は、8月より小さくなっている。
386万株の買い残は、50日平均の出来高244万株の1.6日分で、量としては重くない。ただ、5,000円台で買った人が残っていれば、7月28日に失速した5,200円台から、200日線のある5,400円台にかけて戻り売りが出やすい。上の抵抗は、チャートと信用残の両方で同じ価格帯にある。
米国のクレーン関税、中東の原油、日米の利上げ
外部の環境で、今後の株価を動かしそうな材料は3つある。
1つ目は米国の港湾クレーンだ。米国は中国製の岸壁用クレーンに100%の関税をかける方針を決めたが、米中の合意で2025年11月10日から1年間、適用を止めている。この一時停止は2026年11月10日に期限を迎える。三井E&Sは米国子会社のPacecoを通じて米国でのクレーンの組み立てを検討してきた。関税が動き出せば、中国製からの切り替え需要を取り込める。延長されれば、その期待はもう1年先に延びる。
2つ目は中東情勢と原油だ。会社は今期の予想で、中東情勢による部品調達の遅れやコスト増を織り込んでいる。原油は1バレル90ドル台と高いが、9月22日にはイランがホルムズ海峡の再開を提案したと伝わって値を下げた。緊張が和らげば、会社が控えめに見積もったコストの前提に余裕が出る。
3つ目は金利だ。9月16日に米国が3年ぶりに利上げし、9月18日には日銀が政策金利を1.25%に引き上げた。三井E&Sの有利子負債から現金を引いた純額は約420億円で、金利の上昇が利益に与える影響は小さい。為替についても、会社はドルが1円動いたときの営業利益への影響は「ほぼない」としている。金利と為替は、この会社の業績より、株式市場全体の値付けを通じて株価を動かす。
この先のリスク
- 投資を増やす段階に入り、固定費が増える。海外子会社の長期の工事では、2025年度の決算で将来のコスト増を前もって計上しており、同じことが続けば利益を削る
- エンジンの受注は波が大きい。2025年度の受注は214万馬力で、大量の一括受注があった前年度の477万馬力の半分以下だった。新造船の発注が鈍れば、受注残が減っていく
- 米中のクレーン関税の一時停止が延長されると、米国での需要の取り込みが遅れる
- 中東情勢が再び悪化すると、部品の調達とコストに響く
- 造船支援への期待がしぼむと、PBR2倍の値付けが下がる余地がある
- 5,000円台で信用で買った人の戻り売りが、5,200〜5,400円台で出やすい
連休明けに見る値段と、11月の決算で確かめること
日本の市場が3連休だった間に、ナスダック総合指数が最高値を更新し、大阪取引所の祝日の夜間取引では日経平均先物が9月18日の清算値より1,790円高い66,890円で終えた。9月24日は高く始まる可能性がある。ただ、三井E&Sが6.2%上げた9月17日は、TOPIXの上昇が0.8%にとどまる中で、名村造船所が8.5%、三菱重工が4.0%上げた日だった。この株は指数よりも、造船や重工へ資金が向かうかどうかで動いている。AIや半導体が主役の指数高には、ついていかない日もあると見ておく。なお、夜間取引(PTS)は9月18日の夜が最後で、終値より5円安い4,378円だった。
自分が見方を変えるのは、次のどれかを確かめたときにする。
- 値動きの条件:8月からのもみ合いの上限4,612円を、50日平均(244万株)の1.5倍以上の出来高を伴って終値で上抜ける。そのあと、下を向いた200日線(9月18日時点で5,459円)を回復すれば、下げの流れが変わったと読む
- 業績の条件:11月の中間決算(昨年は11月12日に発表)で通期の営業利益予想を340億円から引き上げ、決算を受けた取引日の終値が始値を上回る
- 政策の条件:11月10日の期限で、米国が中国製クレーンへの関税を動かすかどうか
反対に、もみ合いの下限3,983円を終値で割り込めば、6月11日の安値3,751円が次の目安になる。それまでは、業績の面では持ち続ける理由がある会社でも、値動きの面では新しく買う理由がまだ出ていないと考えている。
三井E&Sは4〜6月期の営業利益を14%伸ばし、通期予想も引き上げた。それでも株価は3月3日の8,438円から48%下げ、チャートでは最後の急騰、踊り場からの上抜け失敗、三尊天井の3つが3月から5月に完成した。6月11日からの戻りは同業より鈍く、今の株価は会社の控えめな予想がそのまま実現する前提に近い。8月からの7週間のもみ合いは底固めの候補だが、まだ200日線の下にある。答えの一つは、11月の中間決算で予想が引き上げられるかどうかで出る。
出典: 三井E&S 2026年度第1四半期決算説明資料(2026年8月3日)、三井E&S 2025年度決算説明資料(2026年5月14日)
※本記事は公開情報に基づく情報整理であり、個人の見解を含みます。特定の銘柄の売買や投資を推奨するものではありません。投資判断はご自身の責任においてお願いいたします。