 株式市場調査レポート
Alphabetの2026年1〜3月期は、売上高が1,099億ドル(前年同期比+22%)で、クラウド部門は+63%と加速し、契約済みでまだ売上になっていない「受注残」は4,600億ドルを超えた。ただし受注残の4割超はAnthropic1社の分で、会社は自社株買いを止め、6月には847.5億ドルという過去最大級の株式調達も発表した。 人間がブラウザで検索して広告を見るという稼ぎ方が細っていく中で、AI企業に計算力とデータを売る会社へ変われるのか。その途中経過を数字で確かめる。
目次
「Googleの検索はChatGPTに食われて、広告収入はいずれ崩れる」。2年ほど前からよく聞く見立てで、自分も半分はそう思っていた。ところが4月29日に発表された2026年1〜3月期の決算では、検索広告の売上がむしろ+19%伸び、クラウドは+63%と過去にない伸び方をした。会社は自社株買いを止め、借金と株式での調達まで使って、年1,800億〜1,900億ドルという桁外れの設備投資に回している。株主への還元を後回しにしてでも、稼ぎ方を「人間に広告を見せる商売」から「AIに計算力を売る商売」へ移そうとしている。
検索の会社から「AIとクラウドの会社」へ — 収益構成の現在地
Alphabetは検索エンジンのGoogleを中心に、YouTube、Android、クラウド(Google Cloud)、自動運転のWaymoなどを抱える持株会社だ。米NASDAQに上場し、時価総額は約4.4兆ドル。2026年6月29日には、ダウ工業株30種平均(米国を代表する30銘柄で作る株価指数)にVerizonと入れ替わりで採用された。
直近の四半期でも、売上の約7割は広告だ。検索結果に出る広告、YouTubeの動画広告、提携サイトに配信する広告(Googleネットワーク)を合わせた広告売上は772.5億ドル。ここに、Google OneやYouTube Premiumなどのサブスクリプション(定額課金)とスマートフォンなどの機器で123.8億ドル、クラウドの200.3億ドルが乗る。
売上の構成ではまだ「広告の会社」だが、伸び率で見ると景色が変わる。広告が1桁台後半〜10%台で伸びる横で、クラウドは+63%伸び、有料サブスクリプションの契約数は3.5億件まで積み上がった。5年前にはクラウドが赤字部門だったことを考えると、収益の柱は1本から3本(広告・サブスク・クラウド)に増える途中にあると自分は捉えている。
Q1決算 — クラウド63%増と、純利益+81%のからくり
2026年1〜3月期は本業も好調だったが、見出しの「純利益+81%」をそのまま実力とは受け取れない。まず部門別の売上を確認する。
| セグメント | 売上高(億ドル) | 前年同期比 |
|---|---|---|
| 検索広告ほか | 604.0 | +19% |
| YouTube広告 | 98.8 | +11% |
| Googleネットワーク | 69.7 | -3.9% |
| サブスク・機器等 | 123.8 | +19% |
| Googleクラウド | 200.3 | +63% |
| その他(Other Bets等) | 2.3 | — |
| 合計 | 1,099.0 | +22% |
出典: Alphabet 2026年第1四半期決算発表資料(2026年4月29日)。「その他」は、Waymoなどの新規事業(Other Bets)とヘッジ損益の合計。
クラウドは売上が+63%伸びただけでなく、部門の営業利益が22.0億ドルから66.0億ドルへほぼ3倍になり、営業利益率は17.8%から33.0%へ上がった。データセンターは建てるほど赤字になりがちな商売だが、AI需要で稼働率が上がり、規模の利益が出始めている。全社の営業利益は397.0億ドル(+30%)で、営業利益率は36.1%と2ポイント改善した。
一方で、「純利益625.8億ドル(+81%)、EPS(1株当たり利益)5.11ドル(+82%)」という数字には注意がいる。本業以外の「その他収益」が377.2億ドルもあり、その大半は保有する非上場株式の未実現評価益だからだ。出資先の評価額が上がったことによる帳簿上の利益で、現金は入ってきていない。Alphabetは生成AIのAnthropicや宇宙開発のSpaceXなどに出資しており、貸借対照表に載る非上場株式は3か月で687億ドルから1,069億ドルまで膨らんだ。本業の伸び(営業利益+30%)は立派だが、純利益の伸びの半分近くは、AIブームで出資先の評価が上がったことによるもので、本業の実力とは分けて見たい。
受注残4,600億ドルの読み方 — 4割はAnthropic1社
今回の決算で市場が最も驚いたのは、クラウドの受注残だった。契約済みでまだ売上になっていない将来の売上(英語ではbacklog)のことで、3か月でほぼ2倍の4,600億ドル超に増えた。前の四半期末の約2,400億ドルから、1四半期で2,000億ドル以上増えた計算だ。
会社の説明では、このうち約半分が今後24か月で売上に変わり、単純に割ると年平均1,150億ドルになる。直近の四半期のクラウド売上を1年分に直すと約800億ドルなので、契約済みの分だけで、今のクラウド売上の1.4倍が毎年入ってくる計算だ。数年先の成長は、新しい契約を取る営業の力より、データセンターを建てて契約済みの分をこなせるかどうかで決まる。
ただし、この受注残には偏りがある。急増のおもな理由は、AI開発企業のAnthropicとの大型契約だ。Anthropicは5年間で約2,000億ドルを、GoogleのクラウドとTPU(Googleが自社開発したAI計算専用チップ)に支払うと約束した。受注残全体の4割超をこの1社が占めると報じられている(The Information(2026年5月5日))。契約の消化は2027年から本格化する。
しかもGoogleは、Anthropicに最大400億ドルを出資する側でもある。出資先が自社のクラウドに巨額を支払い、その出資の評価益が自社の純利益を押し上げる。お金がぐるっと回る形で、AI業界でよく指摘される「循環取引」に似た面は否定できない。Anthropicの稼ぎが計画に届かなければ、受注残の一部は売上にならない。受注残は確定した売上ではなく顧客の支払い約束なので、割り引いて読む必要がある。
人間のブラウザ検索と広告表示 — 減っている場所
人間がブラウザで検索し、広告を見る機会は減っていくのか。減っているのは、検索してリンクをクリックし、他人のサイトで広告を見る流れで、Google自身の検索広告はまだ減っていない。
外からの見立てでは、調査会社のGartnerが2024年に、AIチャットの普及で従来型の検索エンジンの検索量が2026年までに25%減ると予測していた(Gartnerプレスリリース(2024年2月))。ChatGPTなどのAIチャットが受ける質問は、世界のデジタル検索全体の1〜2割に達したという推計が複数ある。Google検索からニュースサイトなど外部サイトへの送客が、1年で3割前後減ったという測定もある。「調べものはまずAIに聞く」という行動の変化は、確実に進んでいる。
ところがGoogle自身の決算では、検索広告の売上が+19%伸び、経営陣は「検索の回数は過去最高」と説明した。矛盾して見えるが、自分はこう理解している。検索結果の最上部にAIが要約を出すAI Overviewsや、対話型のAI Modeが使われるほど、利用者は追加の質問を重ねるので、1つの調べものあたりの検索はむしろ増える。Googleの検索広告は検索結果のページの中に出るので、利用者が外部サイトへ出ていかなくても表示される。割を食っているのは、クリックの受け皿だった外部サイトだ。
部門別の表で唯一マイナスだったGoogleネットワーク(提携する外部サイトやアプリに広告を配信する事業)の-3.9%が、それを裏付けている。この部門は数年前から縮小が続いており、人間がWebページを開いて、そこに貼られた広告を見る機会が減っていることを、Alphabet自身の決算が示している。
あくまで個人の予想だが、この流れは戻らないと見ている。検索の総量は増えても、入り口がブラウザの検索窓からAIチャットへ移るほど、従来のWebページの広告は減る。収益は、Googleが自分で持つ場所(検索結果のページ・YouTube・AIアプリ)と、次の節で見るAPIの課金に寄っていく。
検索の「客」になるAI — Gemini APIと検索グラウンディングの収益化
では、人間のクリックが減った分はどこで取り返すのか。Googleは自社のAIモデルGeminiを、API(外部のプログラムから機能を呼び出す窓口)として開発者や企業に有料で開放している。決算説明でCEOのPichai氏が挙げた数字では、顧客がAPIで直接処理するトークン(AIが扱う文字データの単位)は毎分160億を超え、前の四半期より60%増えた。
AIの回答に最新のGoogle検索の結果を裏付けとして添える「検索グラウンディング」という機能もあり、Gemini 3系では1,000回の検索につき14ドルの従量課金だ。人間なら無料で使う検索を、AIは1回ごとにお金を払って使う。検索は、広告を見せる場所から、AIに売るデータ商品に変わりつつある。自分はAlphabetの変化のなかで、この点にいちばん注目している。
AI経由の収益はほかにもある。個人向けには、Gemini搭載の有料プランを含むサブスクリプションが3.5億件。法人向けには、Gemini Enterpriseの有料利用者が前の四半期より40%増えた。AppleがSiriの基盤にGeminiを採用する契約(年10億ドル規模と報じられる)のように、他社のAIサービスの裏側に入り込む売り方も始まった。対話型のAI Modeには広告枠を組み込む準備が進んでいると報じられており、AIチャットの画面に出す広告は、まだ手つかずの伸びしろとして残っている。
Googleの検索APIを買っていないChatGPTとClaude
「OpenAIのChatGPTやAnthropicのClaudeも、裏でGoogleの検索APIにお金を払っているのでは」と思われがちだが、今のところ払っていない。OpenAIは2024年にGoogleへ検索APIの利用を申し入れて、断られた。「競合が多すぎる」という趣旨のGoogle社内メールが反トラスト裁判で開示され、ChatGPTの製品責任者も法廷で証言した。ChatGPTの検索はMicrosoftのBingと自前のクローラーに頼り、ClaudeのWeb検索も、検索エンジンのBrave Searchを採用していると報じられている。
検索グラウンディングもGeminiのモデル経由でしか使えない設計で、競合のAIが自社モデルの裏側でGoogle検索の結果だけを買うことはできない。Googleは検索という最大の資産を競合のAIには売らず、自社のGemini経由でしか使わせない方針を取っており、検索APIの収益は今のところGeminiの利用者からのものに限られる。
ただし、この方針はGoogleが自由に選べなくなるかもしれない。反トラスト訴訟の是正措置には、条件を満たした競合に検索結果を商用で卸す義務(シンジケーション)が含まれている。これが確定すれば、OpenAIやPerplexityが正式にGoogle検索を買えるようになる。Googleにとっては新しいAPIの収入になる一方で、競合に対する最大の強みを自ら開くことにもなる。同社が控訴でこの義務を争っているのはそのためだ(後のリスク要因の節を参照)。
API事業の売上は開示がなく、試算では年25億〜80億ドル
AI企業向けの検索APIやモデルAPIがいくら稼いでいるかは、Alphabetが売上も利益も単独で開示していないので分からない。会計上はGemini APIも検索グラウンディングもクラウド部門(四半期の売上200.3億ドル、営業利益率33.0%)に含まれていて、決算資料から読み取れるのは、APIで処理するトークンが毎分160億、前の四半期比+60%という量の情報だけだ。
あくまで個人の試算だが、規模の見当をつけてみる。毎分160億トークンを単純に1年分に延ばすと、約8,400兆トークンになる。APIの料金は、安いモデルで100万トークンあたり0.5〜3ドルだ。無料枠や割引があり、安い軽量モデルに利用が偏ることも考えて、実際の単価を100万トークンあたり0.3〜1ドルと置くと、年25億〜80億ドルほどになる。
クラウド部門の年間の売上(約800億ドル)の数%〜1割弱で、検索広告(年2,400億ドルほど)と比べれば40分の1以下の小さな事業だ。ただし伸びは社内で最も速い部類に入る。トークンの処理量は3か月で60%増え(このペースが続けば1年で数倍)、外部の推計ではAPIの呼び出し件数も1年で2倍を超えた。使う開発者が増えるほど、検索グラウンディング(1,000回で14ドル)のような追加の課金も積み上がる。
利益率も開示がないので、仕組みから考えるしかない。AIの推論(学習済みのモデルに答えを出させる処理)を、他社はNVIDIAから買ったGPUで動かすが、Googleは自社設計のTPUでこなす。チップメーカーに払う利ざやの分だけ、原価を低くできる。クラウド部門全体の営業利益率が1年で17.8%から33.0%へ上がった理由の一つは、ここにあると読んでいる。
ただ、単価の面では楽観できない。中国発の低価格モデルとの競争で、APIの単価には下げ圧力がかかり続ける。検索広告はクリック1回で数ドル取れることもある高単価の商売だが、APIの課金は薄利多売だ。広告で失う1ドルをAPIとクラウドで取り返すには、相当な量が要る。量の伸びが単価の下落を上回れるかが、この事業の利益の分かれ目になる。クラウド+63%と4,600億ドルの受注残は、その量が実際に積み上がっている証拠と読める。一方で、量をこなすための設備投資は、次の節で見るように財務を圧迫している。
財務と株主還元 — 自社株買いを止めて増資と借金で賄う投資
Alphabetは、もともと手元の現金の多さで知られていた。2026年3月末でも現金と有価証券は1,268億ドルあり、総資産7,039億ドルのうち自己資本は4,787億ドルで、自己資本比率(総資産に占める、返す必要のないお金の割合)は68%と高い。ところが、お金の使い方は大きく変わった。1〜3月期の資金の動きは次のとおりだ。
| 項目(1〜3月期) | 2025年 | 2026年 |
|---|---|---|
| 営業キャッシュフロー | 361.5億ドル | 457.9億ドル |
| 設備投資 | 172.0億ドル | 356.7億ドル |
| フリーCF(営業CF−設備投資) | 189.5億ドル | 101.2億ドル |
| 自社株買い | 150.7億ドル | 0 |
| 配当支払 | 24.3億ドル | 25.4億ドル |
| 社債発行(純額) | — | +311億ドル |
出典: 前掲のAlphabet決算発表資料より作成。
設備投資は前年の2倍超に膨らんだ。2026年通期の計画は1,800億〜1,900億ドル(従来の計画から引き上げ)で、2027年はさらに大きく増やすと会社は説明している。営業キャッシュフローは年1,800億ドルほどなので、稼いだ現金をほぼ全部データセンターに注ぎ込む計算になる。2025年通期に約730億ドルあったフリーCF(設備投資を引いた後に手元に残る現金)は、この四半期は101億ドルまで細った。
足りない分は外から調達している。1〜3月期に社債で311億ドルを調達し、6月には公募増資などで総額847.5億ドルの株式調達を発表した(Alphabet増資プレスリリース(2026年6月3日))。テック企業として過去最大級で、Berkshire Hathaway向けの100億ドルの第三者割当と、市場で少しずつ新株を売るATMプログラムの400億ドルを含む。当初800億ドルの予定が申し込みの多さで増額され、Berkshireも引き受けたことは、買い手の多さを示している。それでも既存の株主にとっては、発行済株式の2%前後の希薄化(1株当たりの取り分が薄まること)になる。
株主還元ははっきり後回しになった。自社株買いはゼロになり、配当は1株0.22ドルへ5%増やしたものの、利回りは0.24%にとどまる。大型の買収も続き、1〜3月期だけでクラウドセキュリティのWizを320億ドル(Google史上最大の買収)、データセンター向け電力開発のIntersectを47.5億ドルで買収し終えた。手元の資金をほぼすべて攻めの投資に回した四半期で、安定した配当と自社株買いを期待して持つ銘柄ではなくなった。株主還元を後回しにしてでもAIインフラに資金を寄せる動きはAlphabetだけではなく、米巨大IT7社(Mag7)全体で増資が相次いでいる。
株価は1年で約2倍 — 5月ピークから11%調整の経緯
株価の動きを時系列で追う。1年前の2025年7月初めは180ドル台だった。2025年9月、反トラスト訴訟の是正措置の判決で、懸念されていたChromeブラウザの売却命令を免れた。AIモデルGeminiの評価も上がり、決算のたびにクラウドの加速が確かめられて、株価は階段状に上がった。2026年4月29日のQ1決算の後にもう一段上げ、5月13日に終値で399.04ドル(取引時間中の52週高値は404.47ドル)を付けた。1年でほぼ2倍である。
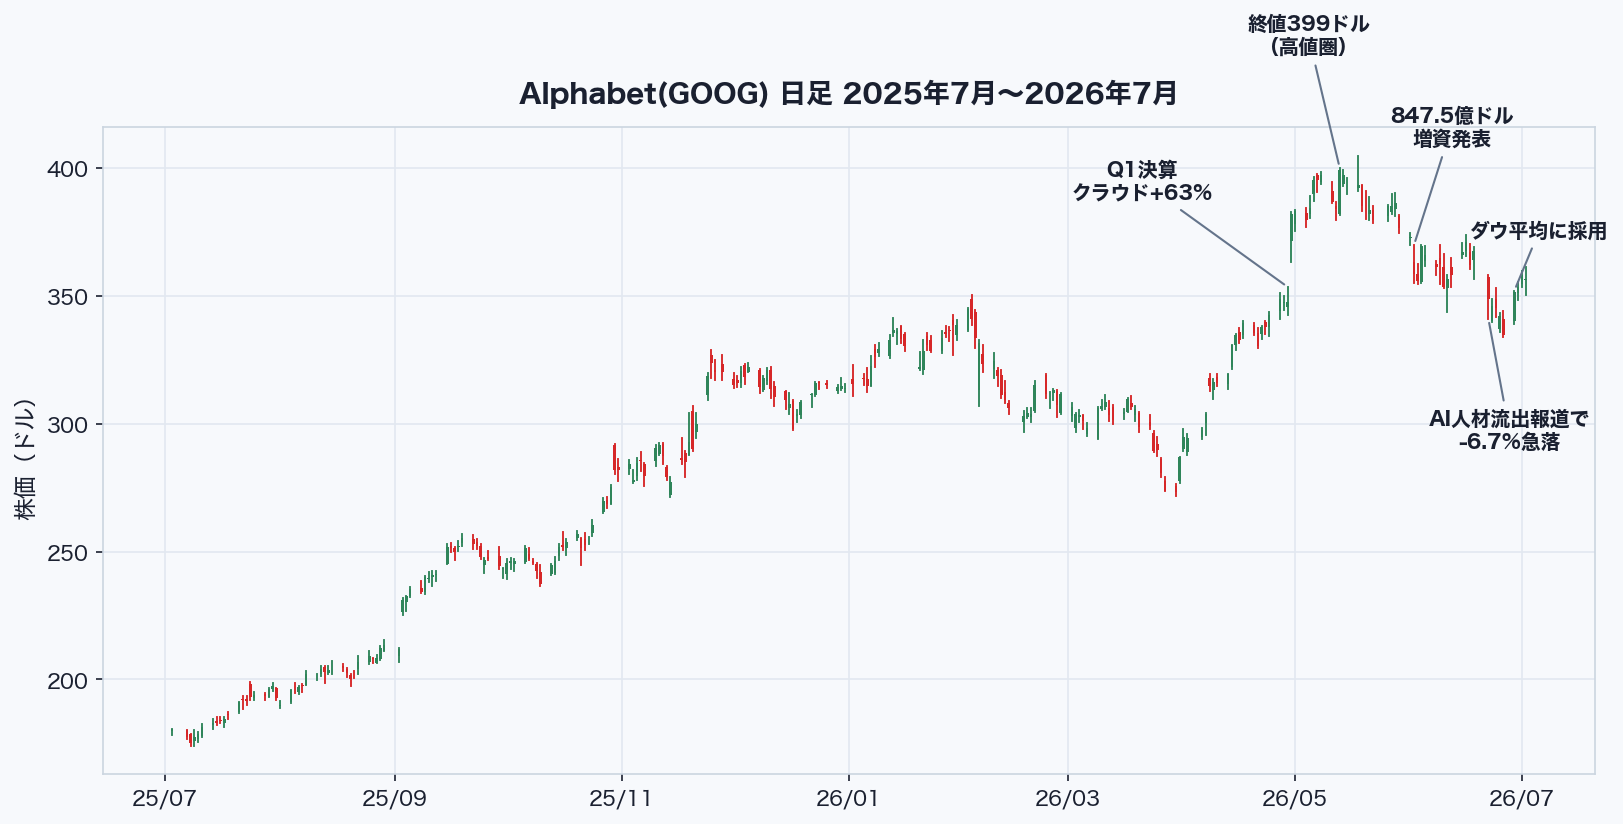
6月に入ると、株価は下げに転じた。まず6月2日に発表した847.5億ドルの株式調達で、1株の価値が薄まるという懸念が出た。6月22日には、Geminiの開発を率いてきたNoam Shazeer氏がOpenAIへ、AlphaFold(タンパク質の構造を予測するAI)の共同開発者John Jumper氏がAnthropicへ移ると相次いで報じられ、株価は1日で6.7%下げている。同じ日には、YouTubeの未成年の依存をめぐる訴訟で再審請求が退けられ、裁判でも逆風が重なった。
月間では1年4か月ぶりの大きな下げになったが、6月29日のダウ平均採用の初日には+4%と買い戻された。7月2日の終値は356.18ドルで、ピークから約11%下、年初からは+13%の位置にいる。7月に入ってからはAppleに時価総額で抜かれ、米国市場の3位に下がった。
PER(株価が1株利益の何倍か)は27倍台だ。ただし直近1年の1株利益には巨額の評価益が含まれており、これを除いた予想ベースのPERは29倍弱とやや上がる。PBR(株価純資産倍率)9.1倍、ROE(自己資本利益率)38.9%も評価益込みの数字なので、同じように割り引いて見たい。1年前のPERは20倍前後だったので、株価の上昇は利益の伸びと評価の切り上がりが半々で、以前のような割安さを理由に買える水準ではなくなった。
Microsoft・Amazonとの比較 — クラウドの伸び率が最も高いAlphabet
クラウドで競合するMicrosoft、Amazonと並べる。3社は稼ぎ方の土台が違う。Microsoftは法人向けソフトとサブスクが柱で、営業利益率は47%と最も高い。Amazonは利幅の薄い小売に、クラウド(AWS)の利益が乗る。Alphabetは、広告が7割を占める収益の上で、クラウドが急速に育っている段階だ。
| 指標 | Alphabet | Microsoft | Amazon |
|---|---|---|---|
| 時価総額 | 約4.4兆ドル | 約2.9兆ドル | 約2.6兆ドル |
| 売上高(直近12ヶ月) | 4,225億ドル | 3,183億ドル | 7,428億ドル |
| クラウド成長率 ※ | +63% | +39% | +28% |
| 受注残 ※※ | 4,600億ドル超 | 6,250億ドル | 3,640億ドル |
| 営業利益(直近12ヶ月・概算) | 約1,380億ドル | 約1,490億ドル | 約850億ドル |
| 営業利益率 | 32.7% | 46.8% | 11.5% |
| ROE | 38.9% | 34.0% | 24.3% |
| PER(実績) | 27.5倍 | 23.3倍 | 29.0倍 |
| PER(予想) | 28.7倍 | 21.1倍 | 29.0倍 |
| PBR | 9.1倍 | 7.0倍 | 5.9倍 |
| 配当利回り | 0.24% | 0.95% | 無配 |
| D/Eレシオ | 0.20 | 0.30 | 0.53 |
| EV/EBITDA | 27.0倍 | 16.0倍 | 17.3倍 |
出典: Stock Analysis(2026年7月2日時点)および各社決算発表資料より作成。※クラウド成長率はGoogle Cloud・AWSが2026年1〜3月期、Azureは2025年10〜12月期の前年同期比で、期がずれている点に留意。※※受注残は対象範囲と時点が異なる: AlphabetはGoogle Cloud部門(2026年3月末)、Microsoftは全社の商用契約残(2025年12月末)、AmazonはAWS(2026年3月末)。営業利益は直近12ヶ月の売上高×営業利益率からの概算。
受注残の行を見ると、AIブームで3社の契約がどう積み上がったかが分かる。金額ではMicrosoftの6,250億ドルが最大だが、これは全社の数字だ。クラウド部門同士で比べれば、Googleの4,600億ドル超はAWSの3,640億ドルを上回る。3社はそろって、受注残が特定のAI企業に偏っている。Microsoftは受注残の約45%(約2,810億ドル)がOpenAI1社の分で、GoogleはAnthropicが4割超、AWSもOpenAIから合計1,380億ドル規模の契約を積み上げた。クラウド大手3社の将来の売上は、まだほとんど利益の出ていないAI開発企業2社(OpenAIとAnthropic)の支払い能力に大きく左右される。どの銘柄を持つにしても、ここは頭に入れておきたい。
Googleのクラウドだけが+63%と、他の2社を大きく引き離した背景には、次の3つが重なっている。
- 自社チップTPUの価格性能比: AzureもAWSも、AI計算の大半をNVIDIA製GPUに頼っており、NVIDIAの粗利(7割超と言われる)を仕入れのコストとして払っている。GoogleはTPUを自社で設計して製造を委託するので、この上乗せがない分だけ、同じ計算力を安く出せる。Anthropicが5年2,000億ドルの行き先にGoogleを選んだ決め手もTPUだったと報じられている
- モデルとインフラのセット販売: GoogleはGeminiという最上位クラスのAIモデル自体を持ち、モデルとインフラを一緒に売れる。Microsoftのモデルは実質OpenAI頼みで、AWSは有力な自社モデルを欠く。Googleは3社で唯一、モデルもチップもデータセンターも自前でそろえている
- 母数の小ささ: 身も蓋もない話だが、Google Cloudの年間の売上はAWSの半分強しかなく、同じ金額の新規契約でも伸び率は高く出る
+63%はこの3つが重なった結果で、規模が育てば伸び率は必ず鈍る。その点は織り込んでおきたい。
市場の評価は、1年前と入れ替わった。クラウドの伸び率が最も高いAlphabetは、EV/EBITDA(企業価値が、減価償却前の利益の何倍か)が27倍と3社で最も高い。AI投資への警戒から売られたMicrosoftは16倍で、予想PERも21倍と3社で最も安い。1年前は「AI出遅れ」を理由に、Alphabetが3社で最も安かった。この入れ替わりを見ると、期待で買われた銘柄は期待がしぼめば売られるという当たり前のことを思い出す。今のAlphabetの評価には、1年前のような余裕はないと感じている。
リスク要因
投資家として自分が気にしている順に並べる。
- 設備投資の回収失敗: 年1,800億〜1,900億ドルの投資は、AI需要が計画どおり伸びる前提で組まれている。需要が鈍れば、急増中の減価償却費(Q1は64.8億ドルで前年比+44%)だけが利益を削る。フリーCFはすでに大きく細り、自社株買いを止めて増資したのもそのためだ
- 顧客の偏りとお金の循環: 受注残の4割超を、出資先でもあるAnthropic1社が占める。同社の資金繰りや成長が想定を外れると、受注残の価値と、保有株の評価益が同時に目減りする
- 反トラスト訴訟の控訴審: 検索の是正措置(標準の検索エンジンにする契約での独占条項の禁止、検索データを競合と共有する義務)をめぐり、Google側と司法省側の双方が控訴中で、司法省側はChromeやAndroidの分割を引き続き求めている。結論は2027年以降になる見込みで、良い方向にも悪い方向にも不確実さが残る。広告技術をめぐる別の訴訟や、Playストアの手数料を9〜20%へ下げるEpicとの和解で、収益が減る要因もある
- AI人材の流出: 中核の研究者2人の移籍報道だけで、株価が1日で7%近く動いた。AIモデルの競争力が少数の人材に頼っていることを、市場が意識し始めている
- 検索広告がいつか減速する可能性: 今は+19%だが、AIチャットへの移動がさらに進めば、売上の7割を占める広告の減速が株価の評価を大きく下げる。中国発の低価格AIモデルとのAPIの価格競争も、単価を下げる要因になる
まとめ — AI需要が続くかどうかに移った判断の軸
Alphabetの2026年1〜3月期は、クラウド+63%、受注残4,600億ドル超と、AIへの転換の成果が数字に出た決算だった。ただし純利益の伸びの半分近くは出資先の評価益で、受注残の4割超はAnthropic1社の支払い約束だ。株主還元を止めてまで年1,800億ドルを超える投資を続ける姿からは、広告で稼ぐ成熟企業から、AIインフラに賭ける投資企業への転換が見て取れる。人間のブラウザ検索と外部サイトの広告は細っているが、検索API・サブスク・クラウドで取り返す形は、今のところうまく回っている。1年で株価2倍、予想PER29倍弱という今の評価は、この転換の成功をかなり織り込んだ水準だ。
率直に言うと、この銘柄を持つかどうかの判断は、Googleを信じるかより、AI需要が続くと信じるかに置き換わったと思っている。受注残も評価益も株式調達のお金も、すべてAIブームが続くことを前提に積み上がっており、良くも悪くも、AIブームしだいで評価が決まる点ではNVIDIAと同じ立場になった。それでも、検索広告の+19%は、「AIに食われて終わる」という2年前の悲観論に対して、今のところ最も説得力のある反証だ。
検索の入り口がAIに変わっても、そのAIが答えを作るときにGoogleの検索インデックスと計算力を使い、お金を払うなら、稼ぎ方が変わってもGoogleにお金は入り続ける。自分が確かめたいのは、稼ぎ方が入れ替わる速さだ。四半期ごとにネットワーク部門の減少幅とクラウド・サブスクの増加額を並べ、置き換えが追いついているかを見ていく。
※本記事は公開情報に基づく情報整理であり、個人の見解を含みます。特定の銘柄の売買や投資を推奨するものではありません。投資判断はご自身の責任においてお願いいたします。