 株式市場調査レポート
AIモデルの性能競争でGoogleがAnthropicとOpenAIに届かなくても、Alphabetの高収益は3〜5年の時間軸で続くと見ている。検索広告は今も年17%で伸びている。加えて、モデル競争で先を行くAnthropic自身が、GoogleのAIチップを5ギガワット分、5年で2,000億ドル規模買う最大の顧客になっている。 警戒すべきは、受注残の4割を占める1社への偏りと、年2,000億ドルの設備投資が2027年以降に減価償却として利益を削り始める時期の重なりだ。
目次
「AnthropicのMythosとFable、OpenAIのGPT-6が出そろった今、Googleはモデル開発で勝てないのではないか。それでもデータセンターとクラウドで成長を続けられるのか」。この質問を最近受けた。自分も9月に出そろった各社の最新モデルを見て、最先端の頂点にGeminiがいないことは認めざるを得ない。
ただ、株主として気にすべきは、どのモデルが一番賢いかより、各社のAIへの支払いが最後に誰の売上になるかだ。7月に書いたAlphabetの記事では受注残(契約済みでまだ売上に計上していない金額)4,600億ドルと、AI企業向けインフラへの軸足の移動を整理した。今回はその続きとして、7月22日発表の4〜6月期決算と、その後に出そろったチップ契約の数字でこの問いに答える。
半分正しく半分は違う「モデルで勝てない」という前提
頂点は取れていないが、商売に必要な位置は取れている。2026年9月1日にAnthropicがClaude Fable 5.1を、2日にGoogleがGemini 3.8 Flashを公開した。3日にはOpenAIがGPT-6 Astraを出した。推論力の指標であるARC-AGI-3ではGPT-6 Astraが首位で、複数の評価をまとめた総合指数ではFable 5.1がAstraより上に置かれている。Geminiは一番賢いモデルではない。ここまでは質問の前提どおりだ。
企業がAPI(プログラムからAIを呼び出す窓口)に払うお金の配分を見ると、見え方が変わる。ベンチャーキャピタルのMenlo Venturesが2025年12月に公表した調査がある。企業のLLM(大規模言語モデル)支出のシェアは、Anthropic 40%、OpenAI 27%、Google 21%だった。Googleは2023年の7%から3倍に伸ばし、首位ではないが2〜3番手を安定して取る位置にある。
個人向けでも、Geminiアプリは2026年8月に月間利用者10億人に達した。検索結果に出るAI要約(AI Overviews)まで含めれば、月25億人がGeminiの出力に触れる計算になる。
Googleに必要なのは、十分に賢くて安いモデルを20億人の配信網に載せることで、それはすでにできている。Gemini 3.8 Flashが「量産型のAIエージェント(自動で作業をこなすAI)に使う価格性能の本命」と評価されているのは、この路線が機能している証拠だ。
2026年4〜6月期の実態 — 稼ぐ検索と伸びるクラウド
7月22日に発表された4〜6月期決算は、売上高1,198億ドル(前年同期比24%増)で、12四半期連続の2桁成長だった。稼ぎ頭は今も検索広告、伸び頭はクラウドになる。
| 項目(2026年4〜6月期) | 実績 | 前年同期比 |
|---|---|---|
| 売上高 | 1,198億ドル | +24% |
| 検索広告売上 | 633億ドル | +17% |
| Googleサービス営業利益 | 395億ドル | +20% |
| Google Cloud売上 | 248億ドル | +82% |
| Google Cloud営業利益 | 88億ドル(利益率35.6%) | +212% |
| Cloud受注残 | 5,140億ドル | 前四半期比+500億ドル超 |
| 設備投資 | 449億ドル | +100% |
| 減価償却費 | 71億ドル | +42% |
| フリーキャッシュフロー | ▲59億ドル | 赤字転落 |
この表で金額が一番大きいのは検索広告の633億ドルで、クラウドが82%伸びても248億ドルと検索の4割に満たない。「モデルで負けたら終わり」という心配は、この633億ドルが崩れるかどうかの話で、クラウドの話ではない。検索の中身は後の節で見るとして、先にクラウドの伸び方を四半期ごとに追う。
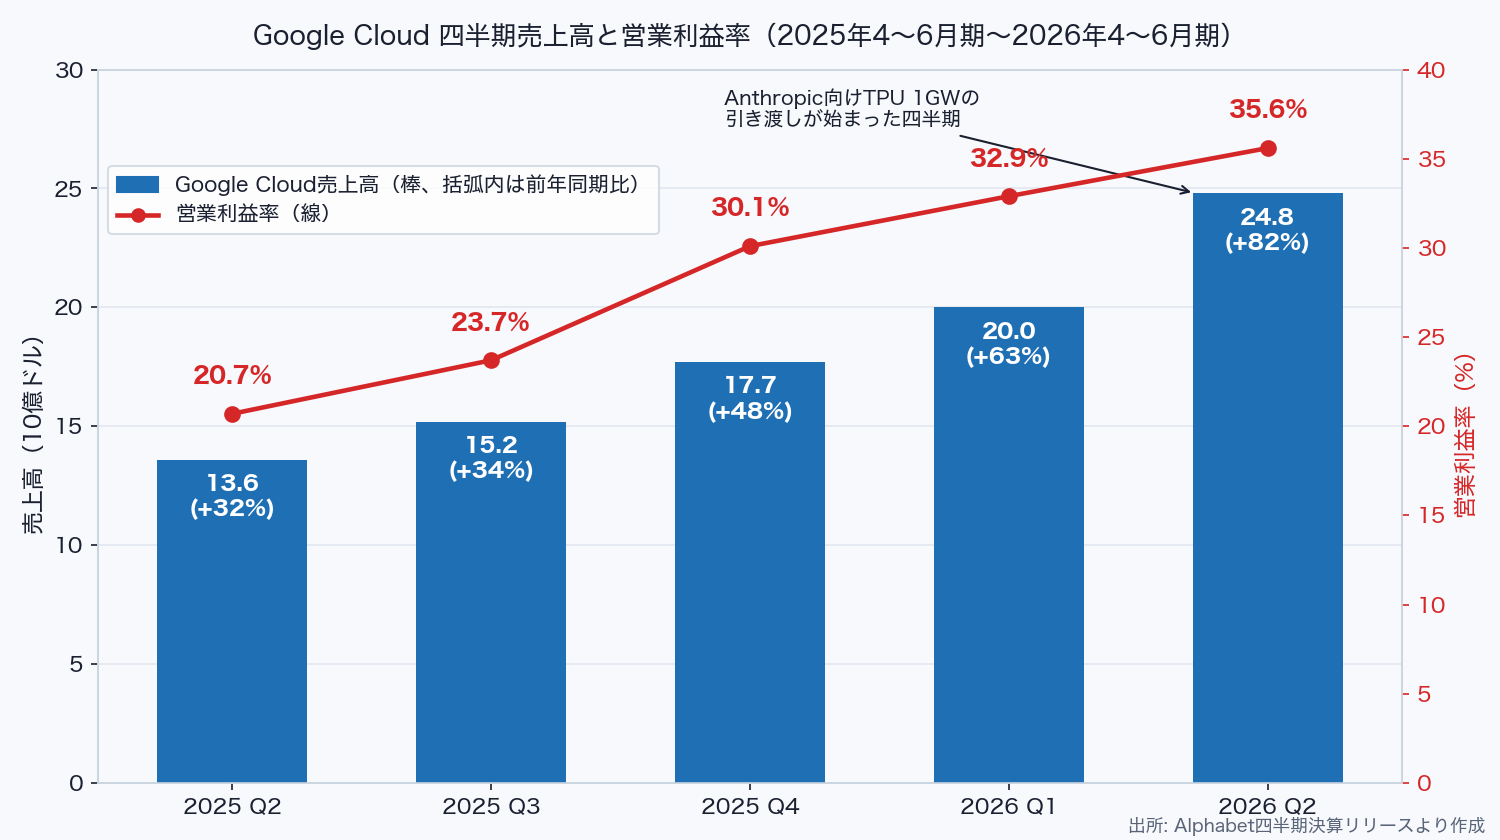
1年前に20.7%だったクラウドの利益率は、5四半期で35.6%まで上がった。売上の伸びが32%から82%へ加速しながら利益率も上がっているのは、AIチップを積んだデータセンターの稼働率が上がり、固定費が薄まっているからだ。クラウドの営業利益88億ドルは全社の営業利益408億ドルの2割を占め、1年前の1割弱から比重を上げた。
純利益1,121億ドルの中身 — 990億ドルは持ち株の評価益
この四半期の純利益は1,121億ドル、1株利益は9.11ドルで、前年の4倍に見える。ただ、そのうち990億ドルは保有する株式の含み益を利益として計上したもので、大半はAnthropic株の値上がり分にあたる。本業の利益は営業利益の408億ドル(30%増)で見るのが筋だ。株価指標サイトに出る「PER17倍」(株価が1株利益の何倍か)は、この評価益で分母が膨らんだ数字なので、割安かどうかの判断には使えない。
モデル競争の勝者が最大の顧客 — Anthropicの5ギガワット契約
モデル競争の勝者がAnthropicになる展開は、Google Cloudにとって最良に近い。AnthropicはClaudeを動かす計算力を、Google製のAIチップTPU(AI計算専用のチップで、NVIDIAのGPUに代わる選択肢)に大きく頼っているからだ。
| 時期 | 内容 |
|---|---|
| 2025年10月 | AnthropicがTPUを最大100万個、1ギガワット分を2026年から利用する契約を公表 |
| 2026年4月6日 | Google・Broadcomと追加で約3.5ギガワット分のTPU契約。2027年から稼働 |
| 2026年4月24日 | GoogleがAnthropicに最大400億ドルを追加出資すると発表(即時100億ドル、残り300億ドルは業績条件付き)。Anthropicには最低5ギガワットの計算力を提供する。従来の持ち分は約14% |
| 2026年5月 | Anthropicが5年間で2,000億ドルをGoogle Cloudに支払う契約を結んだと報道。受注残4,620億ドルの4割前後に相当 |
| 2026年9月 | Claude Fable 5.1がGoogle Cloud経由でも提供開始。Claudeが売れるほどGoogleに計算需要と手数料が落ちる形 |
1ギガワットは原発1基分の電力に相当し、そのすべてをAIチップの稼働に使う。Googleはこの5ギガワットをAnthropicに売る側で、同時にAnthropicの株主でもある。CNBCが2026年4月24日に報じた出資は、Anthropicの企業価値を3,800億ドルと見積もった上でのものだった。Anthropicが勝てば、Googleには計算力の売上と、持ち株の値上がりの両方が入る。
買い手はAnthropicだけではない。Metaも2026年2月にTPUを借りる複数年の契約を結んだ。
Morgan Stanleyの8月の試算では、TPUの外販が2026年下期0.3ギガワット、2027年3.2ギガワット、2028年4.2ギガワットと増える。クラウド売上への寄与は2027年840億ドル、2028年1,080億ドルと置いた。2025年通期のクラウド売上587億ドルが今の伸びで6割増えても約940億ドルなので、2年後にはTPUの外販だけで今のクラウド全体に近い規模になる計算だ。
個人的には、この形を「Googleはモデルで負けても、計算力の卸売りで勝つ」と読んでいる。AIチップの市場はNVIDIAが8割を握り、AIラボ各社はNVIDIA1社に供給と値段を握られないよう、AMDのGPUやTPUに注文を分けている。
9月2日のBroadcomの決算説明会でも、Anthropicの計画が示された。2026年のIronwood 1ギガワットに続いて、2027年にTPU v8iを5ギガワット、2028年にさらに10ギガワットを入れる見込みだという。Anthropicは2027年にBroadcomの最大のカスタムチップ顧客になる。
NVIDIAの記事では、NVIDIAの優位はハードよりCUDAなどのソフトにあると書いた。Anthropicほど大きな買い手がTPU向けに自社モデルを最適化してしまえば、その優位はAnthropicの分だけ崩れる。
クリックが4割減っても検索売上は+17%の理由
633億ドルの検索広告が崩れる兆しがあるかを見ると、利用者の行動は変わったが、売上はまだ崩れていない。
検索結果の上にAIが要約を出すAI Overviewsは、2026年春には検索の4〜5割に表示されるようになった。2026年1〜2月に行われたランダム化実験では、AI要約が出た検索では外部サイトへのクリックが39.8%減った。ニュースサイトやブログの運営者にとっては打撃だが、Googleの検索広告は+17%と、1年前の+12%前後から伸びが加速した。人が検索をやめたのではなく、Googleが自分で答えを出しつつ、その画面で広告を売り続けている。
ChatGPTに検索が奪われたかどうかも数字で確かめられる。ChatGPTは2026年7月に週間利用者10億人に達した。それでも世界の検索シェアでGoogleは9割を保っている。全チャットボットを合計しても、外部サイトへの送客に占める割合はStatCounterの8月の集計で0.25%にとどまる。ChatGPTは「調べ物の一部」を取ったが、「広告を見せて商品を売る場所」はまだ取っていない。
ただし、この状態が5年以上持つかは別の問題だ。AIエージェントが人の代わりに買い物や予約をこなすようになれば、人が検索結果の画面を見る回数そのものが減る。WhatsAppのように、メッセージアプリの中でAIが答えを返す製品も出てきた。個人的には、検索広告の伸びが1桁に落ちる時期は必ず来ると考えていて、問題はそれがクラウドの伸びで補える時期に来るかどうかにある。
3つのリスク:顧客集中・償却・チップ外販
モデルで勝てないことがリスクの中心でないとすれば、警戒する相手は客と設備になる。
顧客集中 — 受注残の4割がAnthropic1社
Anthropicの2,000億ドル契約は、受注残5,140億ドルの4割前後を占めうる。Anthropicは2026年4〜6月期に調整後で初めて四半期の営業黒字になる見込みだと5月に報じられたばかりだ。5年2,000億ドルの支払いは自己資金では賄えず、資金調達に頼っている。市場が「AI需要は幅広い」とAlphabetを評価しているとき、その新規受注の大部分が1社の資金繰りにかかっている。
しかもAnthropicはGoogle一本ではない。2025年11月にMicrosoftのAzureから300億ドル分の計算力を買う契約を結び、NVIDIAのチップも1ギガワット分確保した。Amazonからも出資を受け、自社チップTrainiumを使っている。Googleは3社のうちの1社で、Anthropicはいつでも配分を変えられる。
2026年9月5日の報道では、AnthropicのIPO(株式上場)の準備が10月中旬以降にずれ込んだ。8月に書いたAnthropic上場の記事で整理したとおり、この上場の成否は受注残の信頼性に直結する。上場で資金が集まれば2,000億ドルは現実の売上になり、集まらなければ受注残のまま止まる。
償却 — 2027年から損益に落ちる年2,000億ドルの投資
2026年通期の設備投資は1,950億〜2,050億ドルへ引き上げられ、2027年も「大幅に増える」と会社は予告している。減価償却費はすでに前年比42%増で、フリーキャッシュフロー(本業で稼いだ現金から設備投資を引いた残り)は四半期で59億ドルの赤字になり、資金は社債と増資で賄っている。
データセンターの設備は数年かけて費用になるので、2026年に投じた2,000億ドルは2027年から毎年数百億ドル単位で利益を押し下げる。クラウドの利益率35.6%は、TPUの外販が計画どおり伸びて設備の稼働率が保たれることが前提だ。需要が想定を下回れば、動いていない設備の償却だけが残る。19世紀の鉄道バブルでは、輸送量が伸び続けても配当が落ちた。線路の償却が売上の伸びを追い越したからだ。Alphabetにとっては2027〜28年がその判定の時期にあたる。
TPU外販の勝算はまだ仮説 — 他社に振っているOpenAI
Morgan Stanleyの試算は、TPUの買い手が増え続けることを前提にしている。ところがOpenAIは計算力をOracleに5年3,000億ドル、AWSに7年380億ドル、AMDのチップを6ギガワットと、Google以外に振り分けている。
TPUの大口顧客はAnthropicとMetaに偏り、「NVIDIAの代替」という地位はまだ数社の契約に支えられた仮説の段階にある。GoogleはBroadcomに加えてMediaTekと組んだ別系統のTPUも準備している。これが顧客の広がりにつながるかは、2027年の稼働を見るまで分からない。
上の3つに加えて、時間軸の長いリスクが2つある。
- 独占禁止法: 2025年12月の判決でAppleへの年200億ドルの既定検索の支払いは続けられることになったが、契約は1年ごとに見直す制限が付いた。Googleは2026年1月に控訴して5月に主張書面を出し、広告技術をめぐる別の訴訟の是正措置も控えている。
- 株価の位置: 2026年9月上旬の株価は335〜340ドルで、5月の高値408ドルから17%下にある。市場が売っている理由は決算の中身より設備投資の額にあり、償却が本格化する前に投資額がさらに上振れすれば、同じ理由で売られる。
分けて考える「高収益の維持」と「高成長の維持」
「高収益の維持」と「高成長の維持」は分けて考えたい。高収益のほうは、検索やYouTubeを含むGoogleサービスの営業利益395億ドルが支えているので、モデル競争の結果に関係なく続く。一方でクラウドの82%成長はAnthropic1社への依存度が高い。2027〜28年の償却増と重なる時期にAIラボの資金繰りが詰まれば、成長率と利益率が同時に鈍る。質問の心配は「モデルで負けること」だったが、自分が答えるなら「モデルで負けても稼げる。心配すべきは客が払えるかどうか」になる。
この先追いかける指標は、Anthropic以外のTPUの大口契約が増えるかと、クラウドの営業利益率が償却増の中で30%台を保てるかに絞っている。前者が増えなければMorgan Stanleyの試算は1社の話に縮み、後者が20%台に戻るなら設備が需要より先に積み上がった証拠になる。
会社は7〜9月期について、他社の設備を一時的に借りるぶん利益率に緩やかな圧力がかかると説明しているので、小幅の低下なら想定内と見る。どちらも10月下旬に予定される7〜9月期決算と、10月中旬以降に始まるAnthropicの上場手続きで答えの一部が出る。
3〜5年の時間軸なら、モデル競争の順位と関係なくAlphabetの高収益は続くと見ている。根拠は、誰が勝っても計算力は要り、NVIDIA以外の供給元としてTPUの注文が積み上がっていることと、検索広告がAIの答えが出る画面でも伸びていることだ。見方を変えるかどうかは、前の段落に挙げた2つの指標で決める。
出典: Alphabet 2026年第2四半期決算リリース(2026年7月22日、SEC提出)
※本記事は公開情報に基づく情報整理であり、個人の見解を含みます。特定の銘柄の売買や投資を推奨するものではありません。投資判断はご自身の責任においてお願いいたします。