 株式市場調査レポート
2026年5月15日の15時30分、取引が終わると同時に、キオクシアホールディングス(285A)は2026年3月期の決算を発表した。この日の株価は前日より8.27%安い44,450円で引けていた。ところが夜間の私設取引システム(PTS)では、当日の終値を23%上回る5万5,000円をつける場面があった。日中の安値42,100円からは約3割の開きになる。
日中の下げは、長期金利の上昇で半導体株がまとめて売られた流れに、決算を前にした持ち高の整理が重なったものだ。引け後に出た決算は最高益で、4〜6月の営業利益の見通しは1兆2,980億円と、前期の1年分を1四半期で上回る。その利益の大部分は、出荷量が減る中でNAND(記憶用の半導体メモリ)の販売単価が上がって生まれている。値上がりがいつまで続くのかを、決算資料とメモリの過去の値動きから確かめる。
目次
5月15日の値動き
前日の終値48,460円から売られ、一時42,100円(前日比13%安)まで下げた。終値は44,450円(前日比4,010円安)。
2026年3月期の決算、4〜6月の業績見通し、米国預託株式の上場準備、投資単位の引下げの方針を公表した。
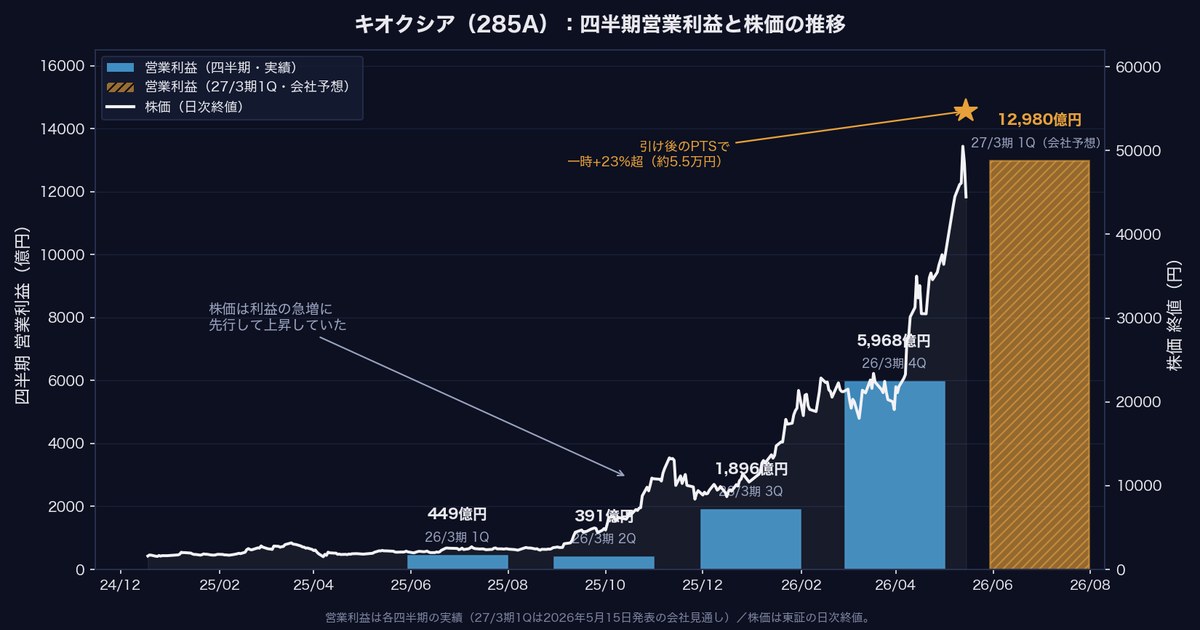
当日の終値に対して一時23%を超えて上がり、5万5,000円をつけた。
日中の下げは、金利の上昇と決算前の持ち高整理
決算は取引が終わった15時30分に出たので、日中の売りは決算の中身を見たものではない。この日の日経平均は、前日の米国のハイテク株高を受けて朝方に500円を超えて上がったが、その後は下げに転じ、前日に続いて1,244円76銭安の6万1,409円29銭で引けた。
売りのきっかけは長期金利だった。10年物の国債の利回りが一時2.7%を超え、1997年以来およそ29年ぶりの高さになった。金利が上がると、利益に比べて株価が高い銘柄ほど割高に見えやすい。ここまで相場を引っ張ってきたAI・半導体株が、まとめて利益確定の売りを浴びた。
| 銘柄 | 5月15日の前日比 | この日の事情 |
|---|---|---|
| キオクシア | -8.27% | 引け後に決算を発表 |
| フジクラ | -8.43% | 前日14日の取引時間中に決算を発表し、14日はストップ安 |
| アドバンテスト | -7.88% | 半導体の検査装置 |
| ディスコ | -7.29% | 半導体の製造装置 |
キオクシアには、決算を前に持ち高を減らす売りも重なった。株価は年初から4倍以上に上がっていて、含み益のある人ほど、結果を見る前に利益を確定したくなる。決算をまたいで持つかどうかは、個人投資家なら誰もが迷うところだ。
引け後の4つの開示と、PTSでの23%高
- 2026年3月期の決算:過去最高益(次の節)
- 2027年3月期の第1四半期(2026年4〜6月)の見通し:営業利益1兆2,980億円
- 米国預託株式(ADS)の米国の取引所への上場準備:時期・市場・方法は未定。これまでは会社が関わらない形で、米国の店頭市場で取引されていた(ティッカーはKXIAY)
- 投資単位の引下げの方針:具体的な手段と時期は未確定。3月末に投資単位が50万円以上だったため、取引所の規則に沿って出した開示
日中に8%下げて安く引けていたところに、強い決算が出たので、PTSでの上げ幅も大きくなった。1つの銘柄が1日で3割も動く場面は、そう多くない。
最高益の2026年3月期と、前期の1年分を上回る4〜6月の見通し
AIのデータセンターが記憶装置を大量に買い、2026年3月期は過去最高益になった。
| 項目 | 2026年3月期の実績 | 前期比 |
|---|---|---|
| 売上収益 | 2兆3,376億円 | +37.0% |
| 営業利益 | 8,704億円 | +92.7% |
| 税引前利益 | 7,841億円 | +111.5% |
| 親会社の株主に帰属する当期利益 | 5,545億円 | +103.6% |
| 1株当たり利益(EPS) | 1,024.07円 | — |
2月12日に会社が示した1〜3月期の見通しは、売上収益8,450億〜9,350億円、1株当たり利益563.85〜674.05円だった。実績は売上収益1兆29億円、1株当たり利益747.72円で、どちらも見通しの上限を上回った。
4〜6月の営業利益の見通しは1兆2,980億円
| 2026年4〜6月の見通し | 金額 | 前年同期比 |
|---|---|---|
| 売上収益 | 1兆7,500億円 | 約5.1倍 |
| 営業利益 | 1兆2,980億円 | 約29倍 |
| 親会社の株主に帰属する四半期利益 | 8,690億円 | 約48倍 |
| 1株当たり利益(EPS) | 1,591.32円 | — |
為替は1ドル=159円を前提にしている。3か月の営業利益の見通しが、12か月かけて積み上げた2026年3月期の営業利益8,704億円を上回る。前期までの利益の水準が低かったことを差し引いても、異常な数字だ。見通しは幅のない1つの数字で、1〜3月期まで出していた幅のある見通しから形を変えた。
用途別の売上
用途別では、データセンターやパソコン向けのSSD(半導体を使った記憶装置)と、スマートフォン向けがともに伸びた。
| 用途 | 売上収益 | 前期比 |
|---|---|---|
| SSD&ストレージ(データセンター・パソコン向け) | 1兆3,626億円 | +37.5% |
| スマートデバイス(スマートフォン向け) | 7,600億円 | +51.6% |
| その他 | 2,150億円 | +0.4% |
出典: キオクシアホールディングス 決算説明資料、日本経済新聞「キオクシア純利益48倍 4〜6月予想」(2026年5月15日)、日本経済新聞「日経平均株価、続落」(2026年5月15日)
1〜3月の3か月に集まった利益の大半

2026年3月期の営業利益を四半期に分けると、4〜6月が449億円、7〜9月が859億円、10〜12月が1,428億円で、9か月の累計は2,736億円だった。前年の同じ9か月(4,146億円)より34%少ない。そこから1〜3月の3か月だけで5,968億円を稼ぎ、9か月分の2倍を超えた。
1〜3月に跳ね上がった営業利益率
四半期ごとの営業利益率(売上に対する営業利益の割合)は、4〜6月の13%から19%、26%と上がり、1〜3月に60%になった。製造業では10%を超えれば高いとされる。会社は1〜3月の売上総利益率(売上から製造原価を引いた利益の割合)を、会社独自の基準で66%、合弁の工場の関係分を除くと70%と説明している。
チャートでは、株価が利益より先に動いている。利益が急に増えたのは2026年1〜3月だが、株価はその前の2025年秋から上がり始めていた。
1〜3月は出荷量が約1割減り、販売単価は2倍以上に
決算説明資料によると、1〜3月期の出荷量(記憶容量で数えた量)は前の四半期より約10%減った。装置の計画的な保守と、10〜12月に在庫を売った影響だという。それでも売上収益が約2倍になったのは、平均の販売単価(ドル建て)が前の四半期の2倍以上に上がったからだ。売る量は減ったが、値段の上昇がそれを大きく上回った。
NANDの値段が上がった理由
需要の側では、生成AIが広がってデータセンターに保存するデータが増え、企業向けの大容量SSDの注文が急に増えた。供給の側では、メモリ各社が市況の悪かった時期に生産と設備投資を絞っていた。キオクシアも2022年10月から四日市と北上の工場で生産を3割減らし、元に戻したのは2024年6月だった。需要が増えたところに供給が追いつかず、値段が上がった。パソコン向けのメモリが足りなくなるほど値段が上がった経緯は、2月にメモリの値段が2か月半で4倍になったことを書いた記事でも取り上げた。
今の高い利益率は、AI向けの需要の強さと供給の少なさがそろって続く間だけ保たれる。
値段で大きく振れるメモリの利益
NANDのような半導体メモリは、各社の製品の中身が似ているため、値段がほぼ需要と供給の力関係で決まる。好況と不況が数年ごとに繰り返され、業界ではこれをメモリサイクルと呼ぶ。キオクシア自身の決算がその振れ幅を示していて、2年前の2024年3月期は営業損益が2,527億円の赤字だった。その会社が、1四半期で1兆2,980億円を稼ぐ見通しを出している。
好決算の直後に株価が大きく下げた例
- 米マイクロン:2018年6月20日に過去最高の四半期決算を発表した。株価(終値)はその日の58.95ドルから、12月24日には29.02ドルと半分以下になった
- 韓国SKハイニックス:2022年1月28日に過去最高の年間売上高を発表した。株価は12万500ウォンから、7月1日には8万7,500ウォンと27%下げた
好決算のニュースが出るころには、市況の山がすでに近いことが多い。メモリ株を長く見てきて、ここは最も気をつけている点だ。
当面は多い強気の材料
AIのデータセンターへの投資は世界で続いていて、4月のTSMCの1〜3月期決算でも設備投資の上積みが確かめられた。キオクシアは5月15日の説明会資料で、2027年も需要が供給を上回ると見込んでいる。調査会社のガートナーは、2026年のNANDの価格が前年から234%上がり、目立った値下がりは2027年後半まで見込みにくいと予測した(Gartnerの発表(2026年4月8日))。
値段の上昇が止まるきっかけとして考えられるのは、AIのデータセンター向けの投資がペースを落とすことと、メモリ各社がそろって増産に動くことだ。どちらかが起きれば需給が緩み、単価は下がり始める。個人的には、今の利益率は市況が良い時期の一時的な高さで、長く続く水準とは見ていない。
実績の利益でPER43倍、4〜6月の見通しを4倍すると7倍
株価は2025年12月末の10,435円から4倍以上に上がり、5月11日には時価総額で初めて東京エレクトロンを上回った。2024年12月の上場時の初値1,440円からは30倍になる。
| 指標 | 計算のもと | 水準 |
|---|---|---|
| 実績のPER | 2026年3月期の1株当たり利益1,024.07円 | 5月15日の終値44,450円で約43倍、PTSの5万5,000円で約54倍 |
| 見通しのPER | 4〜6月の1株当たり利益1,591.32円を4倍(約6,365円) | 終値で約7倍、5万5,000円で約9倍 |
| PBR | 1株当たり純資産2,561.74円 | 終値で約17倍、5万5,000円で約21倍 |
PER(株価収益率。株価が1株当たり利益の何倍かを示す)は、実績の利益で計算すると40倍台で高い。4〜6月の見通しを単純に4倍して1年分とみなすと、PERは1桁まで下がる。PBR(株価純資産倍率)は17〜21倍で、一般的な目安の1〜2倍より大幅に高い。
見通しで割安に見えるのは、高い利益率が続く場合だけ
見通しで計算したPERが低く見えるのは、4〜6月の利益率がその後も続くと仮定したときだけだ。会社が出したのは4〜6月の1四半期の見通しで、2027年3月期の通期の予想はない。株価は、その空いた部分を投資家がそれぞれの見込みで埋めて決まっている。株価は利益が増える前から上がっていたので、前提が崩れたときには下げも速くなりやすい。
NANDだけを作るキオクシアと競合の違い
NANDの世界市場は、上位の数社がほとんどを占める。台湾の調査会社トレンドフォースの2025年10〜12月の集計(TrendForceの発表(2026年3月3日))では、次のとおり。
| 企業 | NANDの売上の順位とシェア | 事業の形 |
|---|---|---|
| サムスン電子(韓国) | 1位・28% | DRAMとNANDの両方を作る最大手 |
| SKハイニックス(韓国) | 2位・22%(子会社ソリダイムを含む) | DRAMとNANDの両方。AI向けの広帯域メモリ(HBM)に強い |
| キオクシア(日本) | 3位・約14% | NANDだけを作り、DRAMは持たない。米サンディスクと工場を共同で運営する |
| マイクロン(米国) | 4位・約13% | DRAMとNANDの両方。DRAMの比率が高い |
キオクシアとマイクロンのシェアは、発表の売上高(33.1億ドル、30.3億ドル)から計算した。
サムスン、SKハイニックス、マイクロンはDRAM(パソコンやサーバーの作業用メモリ)も作っていて、NANDとDRAMの市況の時期がずれれば、片方の利益でもう片方の落ち込みを補える。キオクシアはNANDだけなので、NANDの値段が上がれば利益は大きく増え、下がればそのまま減る。今の最高益も、2年前の赤字も、この事業の形から来ている。
押さえておきたいリスク
- NANDの値下がり:利益の大部分が販売単価の上昇から来ているので、値段が下がり始めると利益率はすぐに縮む
- AI向けの投資の減速:企業向けSSDの需要は、AIのデータセンターへの投資が支えている
- 競合の増産:高い利益率は、各社が生産を増やす理由になる
- 通期の予想がない:会社が出したのは4〜6月の見通しだけ
- 為替:4〜6月の見通しは1ドル=159円が前提で、円高になれば円に直した利益は減る
- 値動きの荒さ:年初から4倍以上に上がっていて、小さな材料でも株価が大きく動きやすい
次の決算で確かめること
今回の決算でいちばん気になったのは、出荷量が減る中で過去最高益が出たことだ。利益のほとんどが、値動きの最も大きい販売単価の上に乗っている。値段が下がり始めたとき、出荷量の伸びでその分を埋めることはできない。2年前の赤字から1四半期で1兆円を超える利益の見通しまで、この振れ幅を忘れて「最高益だから安心」と考えるのは、メモリ株では危うい。
米国での上場の準備と投資単位の引下げは、株主の層を広げる話で、長い目で見ればプラスになる。ただ、どちらも利益がいつまで続くかとは関係がない。決算の良し悪しと、買う時期の良し悪しは一致しないことが多い。
次の4〜6月期の決算では、販売単価と出荷量がそれぞれ前の四半期からどう動いたか、7〜9月の見通しが出るか、利益率が4〜6月の見通しの74%から下がり始めていないかを確かめる。
※本記事は公開情報に基づく情報整理であり、個人の見解を含みます。特定の銘柄の売買や投資を推奨するものではありません。投資判断はご自身の責任においてお願いいたします。