 株式市場調査レポート
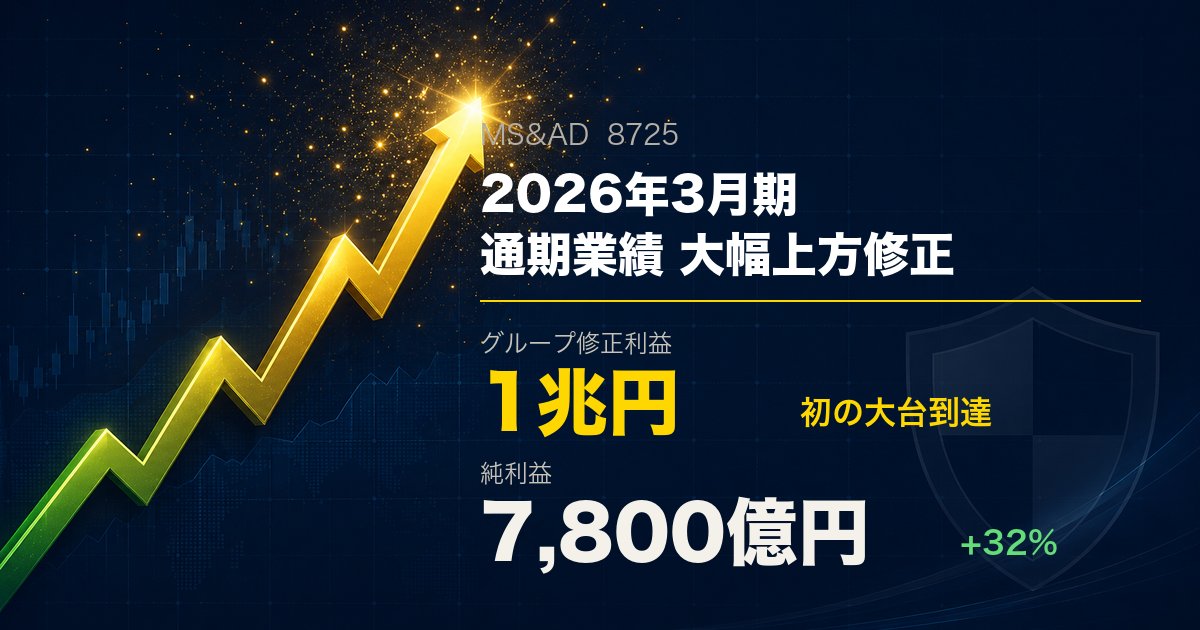
- 純利益の予想を5,900億円から7,800億円に32%引き上げた。前期から13%増えて3期連続の最高益になり、グループ修正利益は初めて1兆円に乗る
- 要因は英アムリンの6割増益、自然災害の少なさ、政策株の売却益の3つ。後ろの2つは毎年続く性質のものではなく、売却益を除いた利益で実力を見る必要がある
- 翌日の株価は6.5%高の高値引け。株主還元の中身と来期の予想は5月20日の本決算まで分からず、そこが次の確認点だ
目次
「純利益の予想を一度に32%引き上げる上方修正は、来期も続く話なのか」。MS&AD株を持っている自分が、5月11日の開示を読んでまず考えたのはそこだった。損保大手が期末の直前にこれだけの幅で予想を引き上げるのは珍しい。修正の要因を海外事業・自然災害・政策株の売却益に分けると、来期も続くものと今期だけのものがはっきり分かれる。
純利益予想は7,800億円、3期連続の最高益
MS&ADインシュアランスグループホールディングスは5月11日、2026年3月期の通期予想を引き上げた。純利益は5,900億円から7,800億円へ1,900億円の上乗せで、修正率は32.2%だ。
| 項目 | 修正前 | 修正後 | 修正幅 |
|---|---|---|---|
| 経常利益 | 8,340億円 | 1兆1,200億円 | +2,860億円(+34.2%) |
| 純利益 | 5,900億円 | 7,800億円 | +1,900億円(+32.2%) |
| 1株利益(EPS) | 396.17円 | 523.94円 | +127.77円(+32.2%) |
| グループ修正利益 | 7,600億円 | 1兆円 | +2,400億円(+31.6%) |
2025年4〜12月の経常利益8,864億円は修正前の通期予想の106.3%、純利益6,571億円は111.4%にあたる。2月13日の第3四半期決算の時点で予想をすでに超えていたが、会社は大雪の保険金や金融市場の不確実さを理由に据え置き、期末が近づいた5月に実態に合わせた。修正前の予想自体も11月に一度引き上げた数字で、期初の5,790億円と比べると35%の上乗せになる。
純利益7,800億円は前期の6,916億円から13%増で、3期連続の過去最高益だ。グループ修正利益は会社が株主還元の基準にしている利益で、異常危険準備金の積み増しなどを調整した指標だが、政策株の売却益は含んでいる。1兆円のうち売却益は11月時点の予想で2,740億円あり、この指標が1兆円に乗るのは初めてになる。
上方修正の3つの要因:海外事業・自然災害・政策株
会社が挙げた要因は、海外保険事業の増益、自然災害による保険金の支払いが想定を下回ったこと、政策株の売却益の上振れに整理できる。
海外事業:英アムリンの純利益が6割増
最も大きいのは海外事業で、中でも英国の損害保険会社アムリン(MS Amlin)の伸びが目立つ。2016年に約6,400億円で買収したアムリンは、買収後しばらく利益が出なかった。海外子会社の決算は1〜9月分がMS&ADの4〜12月期に入る。その2025年1〜9月の決算で、アムリンを中心とするロイズ・再保険事業の純利益は842億円と前年同期から約6割増えた。
伸びた理由は、保険料を適正な水準に保ったまま引き受ける契約を増やしたことにある。保険料を下げて契約を集めれば売上は増えるが、事故が起きたときの支払いで利益が消える。アムリンは保険料を下げずに引受量を増やしている。三井住友海上は2024年2月に、ロンドン市場での引受規模を2024年の約20億ポンドから5年で30億ポンド(約5,700億円)へ5割増やす計画を示した。海外事業の増益は、来期以降も続く性質のものだ。
自然災害:想定より少なかった保険金の支払い
2025年は世界の自然災害による経済損失が約2,600億ドルで、2000年以降の平均3,360億ドルを下回った。損保会社は保険金の支払いが減ったぶんがそのまま利益になり、会社も、国内と海外の両方で自然災害の保険金が予想を下回ったと説明している。ただし業界全体で保険が払った損失は1,270億ドルと平均より27%多く、「少なかった」のは会社の予想との比較での話になる。
ただ、これは災害がたまたま少なかった年の数字で、気候変動でリスクは年ごとに大きくなっている。この要因は来期の予想には織り込めない。
政策株:予想を上回った売却益
MS&ADは2029年度末までに、上場している政策保有株(取引先との関係を保つために持つ株式)をゼロにする方針だ。2026年3月期の売却額は期初の計画5,735億円から11月に約5,980億円へ引き上げていた。日本株が堅調だったため、売却益がその予想も上回った。
翌日の株価は6.5%高の高値引け
発表の翌営業日にあたる5月12日、株価は4,159円と前日終値の4,024円から3.4%高く始まり、取引時間中も買いが続いて4,285円の高値で引けた。前日比は261円高(6.49%高)、出来高は688万株で前日の2倍だった。同じ日のTOPIXは0.8%高、東京海上HD(8766)は横ばいだったので、上方修正への反応だと分かる。
| 項目 | 5月12日の値 |
|---|---|
| 終値 | 4,285円(前日比 +261円 / +6.49%) |
| 始値 | 4,159円(前日終値4,024円から+135円) |
| 日中の値幅 | 4,150円〜4,285円 |
| 出来高 | 688万株(売買代金 約293億円) |
| 年初来高値 | 4,401円(2月27日)まであと2.7% |
決算発表の翌日は、寄り付きが高値でその後に下がる「寄り天」になることが多い。上方修正の翌朝に買った場合の検証でも、翌日に買うと超過リターンは出なかった。今回は寄り付きの後も上値を追い、この記事を書いている5月13日も続伸して終値4,414円で年初来高値を上回った。
個人的には、寄り付きの3.4%高は修正の幅から見て順当で、そこから引けにかけて上げたぶんは、本決算で出る株主還元への期待だと見ている。
政策株の売却が配当と自社株買いの原資
MS&ADは政策株を売って得た現金を、自社株買いと配当、成長投資に回している。政策株を減らして株主還元を増やす流れは損保3社に共通する。東京海上HD(8766)にバークシャーが出資した3月の記事で書いたとおり、海外の長期資金もこのセクターに向いている。
配当:13期連続の増配、配当性向は30%弱
2026年3月期の年間配当は1株155円(中間77.5円、期末77.5円)で、普通配当120円に、政策株の売却期間中だけ出す特別配当35円を上乗せした額になる。前期の145円から10円増えて13期連続の増配になり、5月12日の終値4,285円に対する利回りは3.6%になる。
| 期 | 年間配当 | EPS | 配当性向 |
|---|---|---|---|
| 2024年3月期 | 90円 | — | — |
| 2025年3月期 | 145円 | — | — |
| 2026年3月期(予想) | 155円 | 523.94円 | 29.6% |
配当性向(利益のうち配当に回す割合)は29.6%で、利益が上振れたぶんの配当はまだ増えていない。上振れ分をどう還元するかは本決算で決まる。
自社株買い:今期は2,200億円、1,350億円の枠は取得済み
今期の自社株買いは、5月に決めた850億円と11月に決めた1,350億円(上限7,500万株、発行済株式の5.0%)の合わせて2,200億円で、1,350億円の枠は3月23日までに取得を終えた。PBR(株価純資産倍率)は1.37倍なので、1株あたり純資産の約3,120円より高い値段で自社株を買うことになる。
政策株:残り約2兆円を2029年度末までに売却
政策株の時価残高は2024年3月末の3.6兆円から2025年9月末には約2.3兆円まで減り、2026年3月末には2.1兆円になる見込みだった。会社は売却で得る資金のうち2兆円を海外事業などの成長投資に充て、うち約6,000億円は米W.R. Berkleyへの出資に使う。株主還元はグループ修正利益の50%を総還元額にし、売却期間中は特別配当を上乗せする方針だ。売却益が出るのは2029年度末までで、その間は毎年数千億円の売却益が自社株買いと特別配当の原資になる。
2030年度の目標はEPSの年16.8%成長
MS&ADは3年ごとの中期経営計画をやめ、2030年度の長期目標に向けて毎年単年の計画を作る方式に変えている。
| 項目 | 内容 |
|---|---|
| 2030年度の利益目標 | 修正利益(IFRS基準)7,000億円。政策株を売り終わった後の年度で、会社の見通しは7,640億円 |
| EPSの成長率目標 | 年平均16.8%(政策株の売却益を除く、2026〜2030年度) |
| 国内損保の合併 | 三井住友海上とあいおいニッセイ同和損保が2027年4月1日に合併し、2030年度に費用を約1,500億円削減 |
| 海外の増益要因(2030年度) | 米W.R. Berkleyとの協業で1,000億円、米Baringsへの出資で750億円の追加収益 |
EPS(1株利益)を年平均16.8%で伸ばす目標は、保険会社としてはかなり強気の数字で、この株を持ち続けるかどうかは、この目標の進み具合で判断している。政策株の売却益を除いた利益で立てた目標なので、「売り終わったら成長も止まる」という心配への会社側の答えにもなっている。利益の目標は2025年11月に、日本基準のグループ修正利益からIFRS基準の修正利益に切り替えた。
表の増益要因は合わせて3,250億円で、会社はこれで7,000億円には十分に届くとしている。今期のグループ修正利益1兆円は、合併も協業も本格化する前の年の数字にあたる。
4つのリスク:災害・売却益の反動・為替・金利
- 自然災害: 今期の利益は災害が少なかったことで膨らんでいる。大型の台風やハリケーンが来れば、数千億円の保険金が一度に出て利益を削る
- 政策株の売却益の反動: 売却益が出るのは2029年度末までで、売り終わればその分が利益から消える。売却益を除いた利益がどこまで伸びるかが、中長期の確認点になる
- 為替と地政学: アムリンの利益はポンド建てで、円高になれば円に直した利益が減る。欧米の規制変更や戦争・紛争も海外事業の逆風になる
- 金利: 急な金利上昇は保有する債券の含み損を広げる。運用利回りへの追い風は会社の試算では小さく(円金利が0.5%上がっても純利益は年4億円程度しか増えない)、かんぽ生命(7181)の記事で整理した生保ほどの効果は見込めない
まとめ:1兆円が通過点かどうかを決める売却益を除いた利益
通過点と見る根拠は合併とアムリン
個人的には、今期のグループ修正利益1兆円は一時的なピークではなく、2030年度に向けた通過点だと見ている。合併は2027年4月で、費用の削減1,500億円が全部出るのは2030年度の計画になっており、米W.R. Berkleyとの協業の効果もこれからだ。政策株を売り終わった後もEPSが伸び続けるかどうかで、この見方が正しかったかが分かる。
次に確かめるのは、5月20日に出る本決算の数字だ。利益の上振れ分を含めた株主還元の最終案、2027年3月期の純利益予想、政策株の売却益を除いた修正利益の計画を見る。売却益を除いた計画が今期から伸びていなければ、通過点という見方は改める。
出典: 日本経済新聞「MS&AD、26年3月期予想を7800億円に上方修正 海外好調で最高益」、新日本保険新聞「MS&ADホールディングス、2026年3月期(通期)の連結業績予想を修正」
※本記事は公開情報に基づく情報整理であり、個人の見解を含みます。特定の銘柄の売買や投資を推奨するものではありません。投資判断はご自身の責任においてお願いいたします。