 株式市場調査レポート
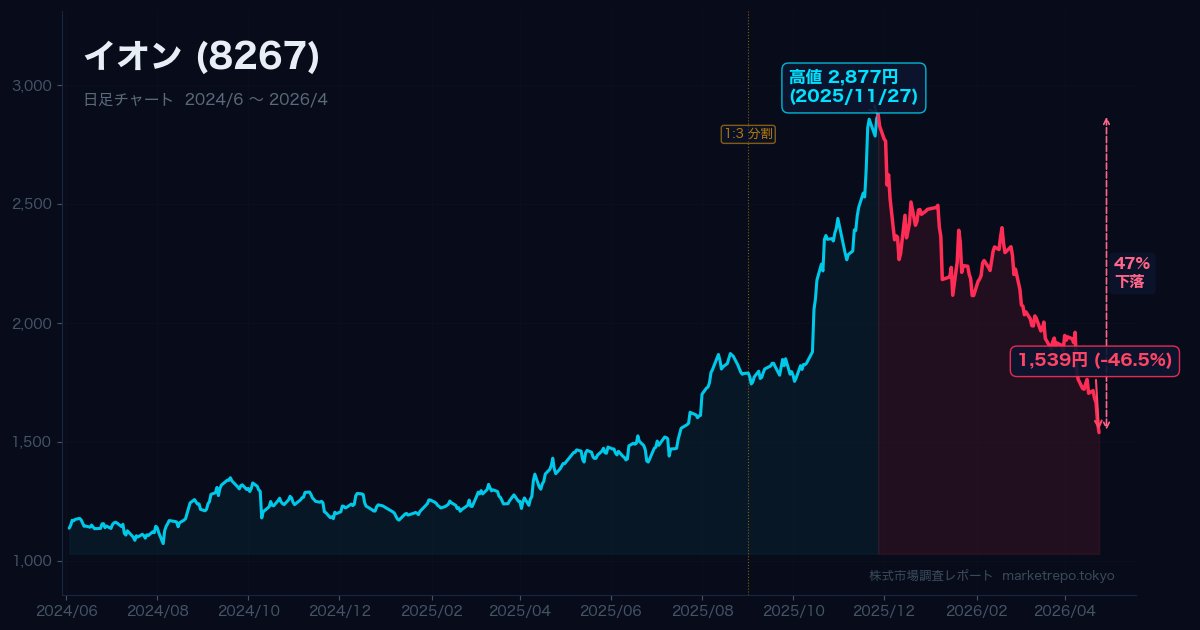
- 2025年10月15日のQ2好決算から2ヶ月で株価は1,780円から2,877円へ63%上がり、PERは150倍を超えた。11月27日の終値が天井で、5月には予想PERが約57倍まで下がった
- 下げは3段階で進んだ。11〜12月の利益確定売り、1月9日のQ3決算の純損失、4月9日の通期決算で出た弱い来期予想の順だ
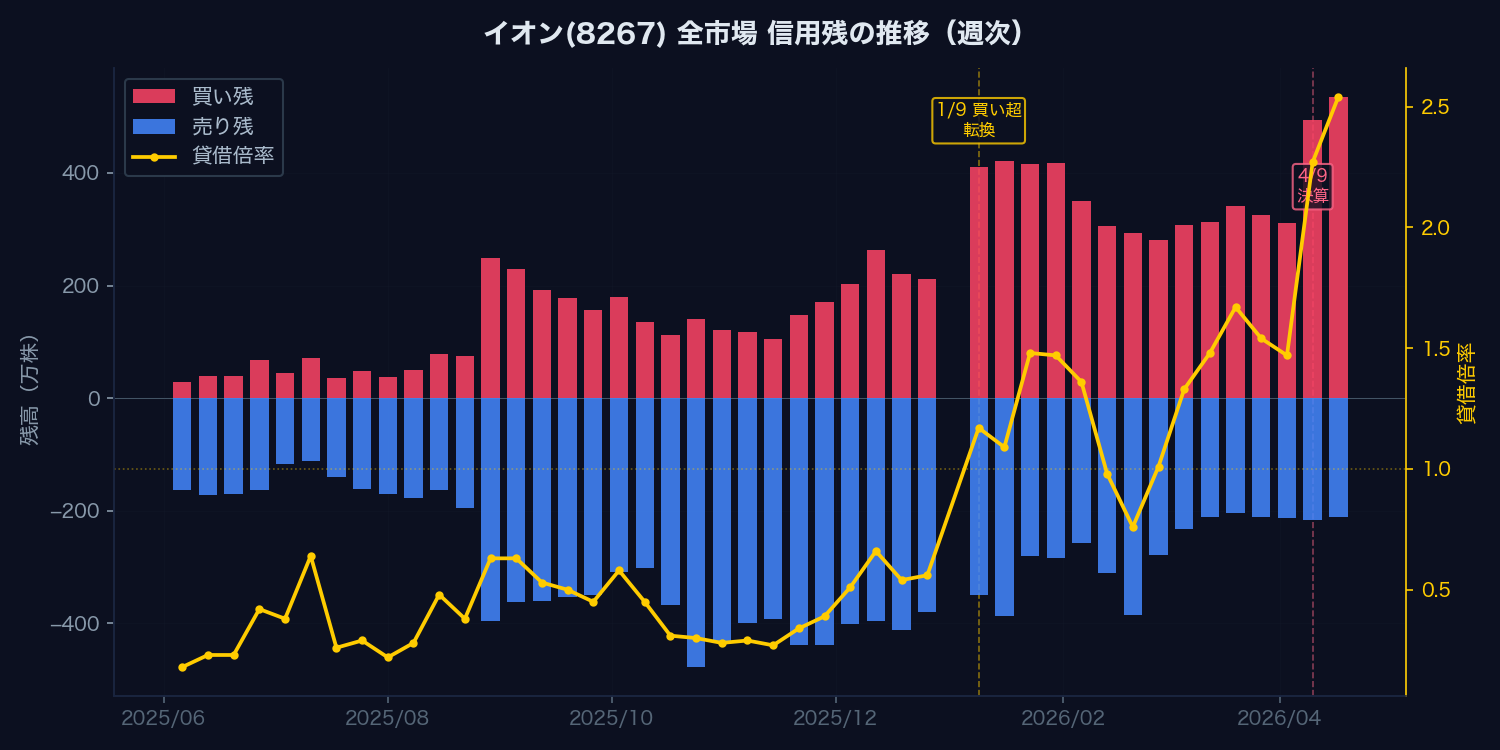
- 信用取引の買い残は2026年1月に売り残を上回り、4月9日の決算後は貸借倍率が2.54倍まで上がった。下げの途中で買った人の含み損が、上値を重くしている
目次
最高益の決算を出した日に、株価は大きく下げた。2026年4月9日、イオン(8267)は営業利益が過去最高で、売上高も初めて10兆円を超える通期決算を発表したが、終値は前日比8%安の1,800円だった。売りはその後も続き、4月24日の終値1,539円は、2025年11月27日の2,877円から5ヶ月で46%安い。最高益でも売られたのは、株価が先に利益の150倍を超えるところまで買われていたところへ、来期の最終利益がほぼ横ばいという予想が出たためだ。信用取引で買う人も増え、株を買いたい人と売りたい人の力関係(需給)が変わった。
売上10兆円超・過去最高益でも売られた理由
業績は過去最高を更新しており、株価の下げは、利益に比べて上がりすぎた分が戻る動きと見ている。
2025年9月に1株を3株に分割し、イオン株は個人投資家が買いやすい値段になっていた。そこへ10月15日のQ2決算で営業利益が17.7%増え、株価は2ヶ月で1,780円から2,877円まで63%上がり、PER(株価が1株あたり利益の何倍かを示す指標)は150倍を超えた。営業利益率が2.5%の小売企業としては高すぎる倍率だ。11月下旬に高値をつけた後は新しい買い手が続かず、利益を確定する売りに押されて下げ始めた。
下げは3段階で進んだ。11〜12月は利益確定の売りで、12月11日には終値の高値2,877円から21%安くなった。2026年1月9日のQ3決算で純損失を出すと、下げ幅は24%に広がる。4月9日の通期決算では来期の純利益予想が730億円と前期比0.5%増にとどまり、4月24日には高値から46%安い1,539円まで売られた。上昇から下落までを日付順に並べると、次のようになる。
2026年2月期の連結業績は、営業収益10兆7,153億円(前期比5.7%増)、営業利益2,704億円(同13.8%増)、純利益726億円(同167.5%増)で、いずれも過去最高を更新した。市場はPER150倍を超える株価で大きな利益成長を先に見込んでいたが、来期の予想はそこに届かなかった。決算の中身より、市場の期待との差で株価が大きく動く例は、キオクシア(285A)の決算日の値動きを書いた記事でも取り上げた。
| 項目 | 2026年2月期(実績) | 2027年2月期(予想) | 増減率 |
|---|---|---|---|
| 営業収益 | 10兆7,153億円 | 12兆円 | +12.0% |
| 営業利益 | 2,704億円 | 3,400億円 | +25.7% |
| 経常利益 | 2,430億円 | 2,900億円 | +19.3% |
| 純利益 | 726億円 | 730億円 | +0.5% |
来期は営業利益が25.7%増える見込みなのに、純利益はほぼ横ばいにとどまる。ツルハHDを子会社にしたことに伴う費用と取り分の減少が、利益を削るためとみられる。買収額のうち相手の純資産を上回って払った分(のれん)は毎年少しずつ費用になり、ツルハが稼いだ利益のうちイオン以外の株主に渡る分も増える。投資家が重く見る最終的な利益が伸びない見通しが、4月9日の急落につながった。
利益を伸ばした事業と減らした事業の明暗
過去最高益の中身を事業ごとに見ると、ドラッグストアとショッピングモールの運営が利益を大きく伸ばし、本業のスーパーマーケット(SM)とディスカウントストア(DS)は減益だった。
| セグメント | 営業利益 | 前期比 | 評価 |
|---|---|---|---|
| ヘルス&ウエルネス | 523億円 | +45.4% | ◎ |
| ディベロッパー | 709億円 | +33.7% | ◎ |
| GMS(総合スーパー) | 214億円 | +31.0% | ○ |
| サービス・専門店 | 270億円 | +15.7% | ○ |
| SM(スーパーマーケット) | 非開示 | 減益 | △ |
| DS(ディスカウント) | 非開示 | 減益 | △ |
| 総合金融 | 非開示 | 減益 | △ |
イオンはスーパーの会社と思われがちだが、利益の約25%はクレジットカード・銀行・保険の総合金融事業(イオンフィナンシャルサービスが中心)が稼ぎ、ショッピングモールを運営するディベロッパー事業も約26%を占める。利益の約半分は、金融と不動産から来ている。
2026年2月期は、ディベロッパーとヘルス&ウエルネス(ウエルシアHDなどのドラッグストア)がそれぞれ34%、45%の増益で全体を引っ張った。SMとDSは、節約する消費者が増えたうえに、値上げを抑えたぶん利益率が下がり、減益になっている。
重なった3つの重し — 割高な株価、伸びない純利益、上がるコスト
1月と4月の急落は、どちらも1つのニュースだけで起きたわけではない。株価の割高さ、来期の純利益の伸び悩み、コストの上昇が重なっていた。
利益の150倍を超えていた株価
10月の好決算の後、株価は10月末に2,400円台に乗った。この時点のPERは約158倍で、同業のセブン&アイHD(約32倍)やPPIH(約25倍)の5〜6倍の高さだった。
分割で買いやすくなり、新しく入ってきた個人投資家の買いが株価を押し上げた面もある。利益に見合わない高さまで買われた株は、期待がしぼむと下げも大きい。2026年5月には、成長を先に見込んで買われていたフジクラ(5803)が、決算をきっかけに5営業日で46%下げた。
12兆円に増えた営業収益に対して横ばいの純利益
2027年2月期は、ツルハHDを子会社にして営業収益が12兆円に増える計画だが、純利益は730億円とほぼ横ばいだ。ウエルシアHDとツルハHDは2025年12月に経営統合し、国内最大のドラッグストアグループになった。ただ統合の1年目は、のれんの償却に加え、2社の組織や仕組みをまとめる費用がかかり、利益が削られる。
増えた売上が、いつ純利益の増加につながるのか。会社はまだはっきりした時期を示していない。自分なら、次の決算でまずこの点を確かめる。
利益率を削る人件費と原材料費
イオンはパート従業員の時給を平均7%引き上げた。原材料の値段も高いままで、コストは上がり続けている。それでも客を逃さないよう、値段を据え置き、自社ブランド(PB)の商品を増やして売っている。売上のシェアは守れても、1品あたりのもうけは薄くなる。しばらくは、利益率を削ってでもシェアを守る状態が続く。
株価とPERを3つの時点で並べた。PERは約158倍から約57倍へ3分の1ほどに下がったが、同業の2社と比べるとまだ高い。
| 指標 | 高値圏(2025年10月) | 決算直後(2026年4月10日) | 直近(2026年5月12日) |
|---|---|---|---|
| 株価 | 約2,400円 | 1,763円 | 1,500円 |
| PER | 約158倍 | 約65倍 | 約57倍 |
| PBR | — | — | 3.48倍 |
| 終値の高値2,877円比 | — | ▲39% | ▲48% |
2026年1月に売り残を上回った信用取引の買い残
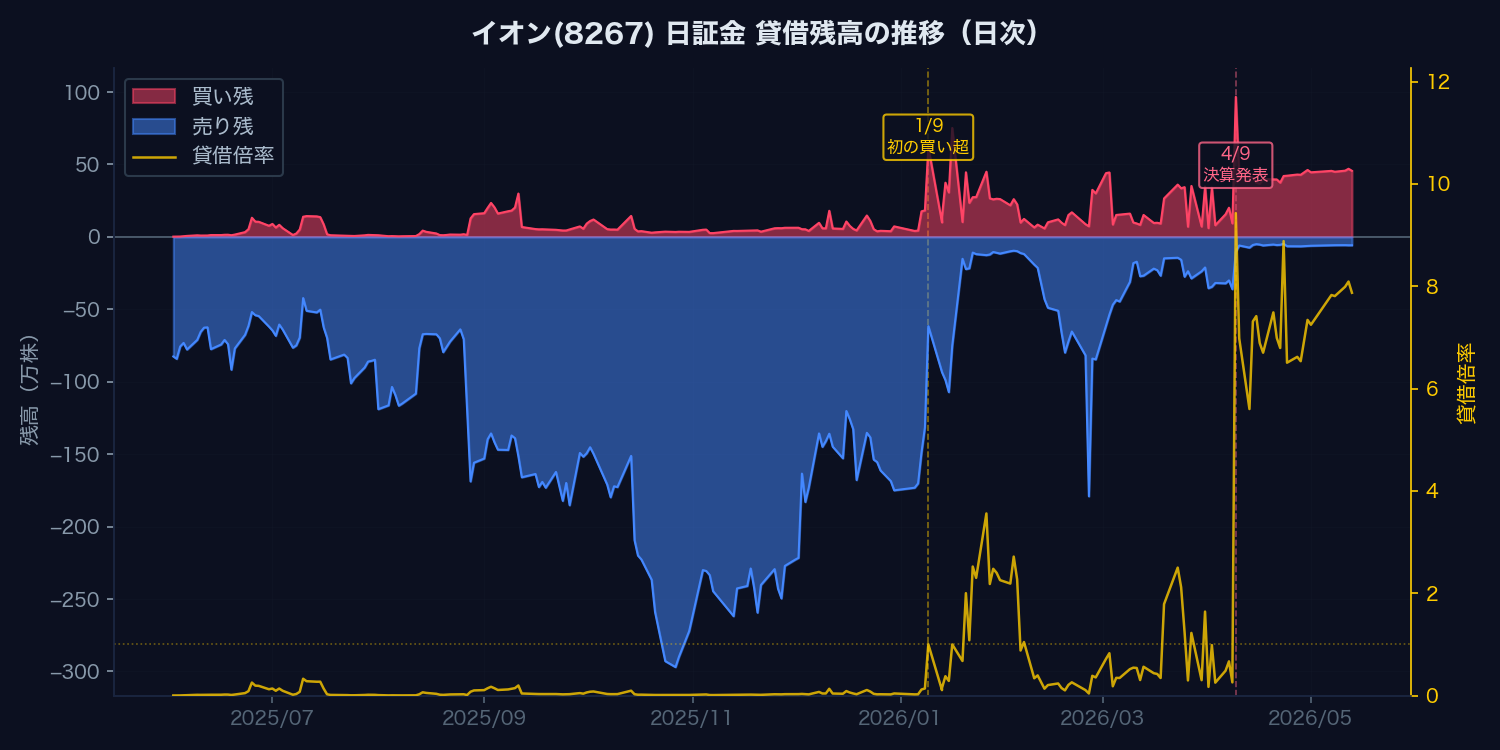
信用残は、信用取引で買ったり空売りしたりして、まだ決済していない株数を指す。イオン株の信用残を、証券会社全体の週次の集計と、日本証券金融(日証金)の日次の集計で見ると、2026年1月を境に売りの残高より買いの残高のほうが多くなった。
全市場の信用残(週次)
2025年中は貸借倍率(買い残÷売り残)が0.18〜0.66倍で、売り残が買い残をずっと上回っていた。株価が上がる途中では、空売りした人が損を承知で買い戻す動き(踏み上げ)も続き、11月の高値のころには売り残が439万株まで膨らんだ。
流れが変わったのは2026年1月9日の週だ。買い残が410万株に増えて売り残の351万株を上回り、貸借倍率は1.17倍と初めて1倍を超えた。2月中旬には0.76倍まで戻ったが、3月からは再び買い残のほうが多い状態が続いている。4月9日の決算をはさんだ週には、買い残が前週より182万株多い494万株になり、倍率は2.27倍に上がった。4月17日時点では535万株、2.54倍だった。
日証金残高(日次)
日証金の残高は毎日出るので、変化を細かく追える。2025年中は売り残がずっと多く、12月1日には売り残223万株に対して買い残は6万株ほどだった。
日証金でも、2026年1月9日に初めて買い残が売り残を上回った(買い61.9万株、売り61.7万株で、差は2,300株)。ただ1〜3月は、日によって買い残と売り残のどちらが多いかが入れ替わっている。
はっきり変わったのは決算発表日の4月9日で、買い残が96.6万株に増え、売り残は10.2万株に減った。その後は買い残の多い状態が続き、5月13日時点では買い残45.6万株に対して売り残は5.8万株しかない。
いずれ売りに変わる積み上がった買い残
急に増えた信用買いの多くは、下げたところを安いと見た個人投資家の買いで、その後の下落で含み損を抱えている。信用取引の買いは原則6ヶ月以内に返済するので、株価が戻らなければ、期限までに損を確定する売りが出る。4月以降に買った人の多くは買値を下回っているとみられ、買い残が減るまでは、株価が上がるたびに売りが出て上値が重くなりやすい。
個人株主が100万人を超えても止まらなかった下げ
イオンは、小売企業の中でも個人の株主がとくに多い。2025年2月時点で個人株主は約92万人で、株式の32.3%を持っていた。2014年の42.6万人から2倍以上に増えており、株主優待がこの増加を支えてきた。株式分割の後の2026年2月末には株主の総数が114.5万人になり、個人株主も100万人を超えたとみられる。
| 株主区分 | 保有比率 | 備考 |
|---|---|---|
| 金融機関 | 36.68% | 最大の株主グループ。信託銀行が中心 |
| 個人その他 | 32.30% | 約92万人。優待目的の長期保有が多い |
| その他の法人 | 14.82% | 岡田家等の関係法人を含む |
| 外国法人等 | 14.28% | 2014年の16%から低下傾向 |
分割をはさんだ機関投資家の売りと個人の買い
2026年2月末の株主の総数114.5万人は、2025年2月の個人株主約92万人より約22.5万人多い。分割で最低投資金額が下がり、この1年で20万人を超える株主が新しく加わった計算になる。
大株主の保有比率を、高値の前の2025年8月と2026年2月で比べると、信託銀行の名義の比率が下がっている。
| 大株主 | ピーク前 (2025年8月) |
直近 (2026年2月) |
増減 |
|---|---|---|---|
| 日本マスタートラスト信託銀行 | 14.03% | 12.75% | ▲1.28pt |
| 日本カストディ銀行 | 4.55% | 3.91% | ▲0.64pt |
| みずほ銀行 | 3.68% | 3.68% | ±0 |
| 岡田文化財団 | 2.39% | 2.39% | ±0 |
| State Street Bank | 1.66% | 1.21% | ▲0.45pt |
| JP Morgan Chase Bank | 1.31% | 1.32% | ±0 |
出典: IRBANK(2025年8月時点)、イオン公式IR(2026年2月28日時点)
日本マスタートラスト信託銀行と日本カストディ銀行の名義には、年金基金や投資信託の株式がまとめて入っている。この比率が下がったのは、機関投資家がイオン株を売ったためだ。マスタートラストは14.03%から12.75%へ1.28ポイント下がり、分割後の株数(約27.8億株)で約3,600万株を売った計算になる。海外勢でも、State Street Bankの比率が1.66%から1.21%に下がった。
創業家に関係する財団(岡田文化財団・イオン環境財団)や、取引関係から株を持つみずほ銀行の比率は変わっていない。2025年8月から2026年2月にかけて株を減らしたのは機関投資家で、その分を新しく入ってきた個人投資家が買ったことになる。
イオンの外国人株主の比率は約14%で、セブン&アイHD(約33%)の半分以下だ。外国人投資家は、株主のお金でどれだけ利益を上げたかを示すROEを重く見る。この差は、イオンのROEが6%台と、セブン&アイの8%前後より低いことによるところが大きい。優待で個人株主を増やす方針は、資本効率を上げるよう求める声が経営に届きにくいことの裏返しでもある。
株主優待で増えた株を売らない株主
イオンの株主優待の中心は「オーナーズカード」で、持ち株数に応じて、グループでの買い物金額の3〜7%が戻ってくる。2026年5月からはイオンラウンジを使える条件も広がり、長く持ち続ける理由が増えた。イオンの経営幹部は日本経済新聞の取材に「個人株主の比率は100%でいい」と答えており、個人株主を増やす方針ははっきりしている。
日本証券業協会が2025年4月に公表した報告書でも、株主優待のある企業は株価の値動きが小さく、PERが高い傾向があるとされている。下げ相場でも優待目当ての個人株主が売らず、株価の下げを和らげるためだ。
優待目当ての株主が多くても同業より大きかった下げ
今回の急落では、優待目当ての株主による下支えはあまり働かなかった。イオン株が高値から4割下げたとき、同じ期間のセブン&アイHDとPPIHの下げはどちらも約16%だった。
個人的には、優待目当ての株主は、下げが止まった後に株価を下がりにくくする力はあっても、下げそのものを止める力はないと見ている。機関投資家やコンピュータによる自動売買の売りがまとまって出ると、売らずに持っている個人だけでは受け止めきれない。逆に、優待があると損を確定する売りが遅れやすい。売りそびれた株主が多いと、株価が戻るたびに売りが出て、下げが長引くおそれもある。
同業2社との比較: PERはセブン&アイの3.6倍、PPIHの2.3倍
同業の大手2社と主な指標を並べると、イオンの株価の高さがはっきりする。
| 指標 | イオン(8267) | セブン&アイ(3382) | PPIH(7532) |
|---|---|---|---|
| 営業収益 | 10.7兆円 | 10.4兆円 | 2.1兆円 |
| 営業利益率 | 2.5% | 4.7% | 5.5% |
| PER(予想) | 57倍 | 16倍 | 25倍 |
| PBR | 3.48倍 | 1.20倍 | — |
| ROE | 6.0% | 7.7% | 14.9% |
| 自己資本比率 | 7.9% | 39.6% | — |
| 配当利回り | 0.97% | 3.19% | — |
| D/Eレシオ | 387% | — | — |
イオンのPER57倍は、セブン&アイ(16倍)の約3.6倍、PPIH(25倍)の約2.3倍にあたる。それなのに、売上に対する営業利益の率はセブン&アイの半分ほど(2.5%と4.7%)で、ROEも6.0%と3社で最も低い。自己資本比率7.9%、D/Eレシオ(借金が自己資本の何倍かを示す指標)387%という数字は、イオン銀行などの金融事業を抱えているためだが、投資家からは借金の多い小売企業に見えやすい。
セブン&アイは北米のセブン-イレブンを中心とした海外事業が強みだ。PPIHはドン・キホーテで訪日客の買い物が増えて業績が伸びており、ROE14.9%は3社で最も高い。
この先の株価の重しになりうる点
- ツルハHDとの統合: ウエルシアHDとツルハHDの経営統合(2025年12月)は国内最大のドラッグストアグループを生み、成長の柱になる。ただ、両社合わせて約5,500店舗をまとめる作業が遅れたり、買収した会社の価値を切り下げる損失(のれんの減損)が出たりするおそれがある
- GMS・SM事業のもうけの薄さ: 値上げを抑える戦略は客には喜ばれるが、コスト増を吸収できなければ本業が赤字に戻るおそれがある(2025年3〜11月期にはGMS事業が192億円の営業赤字だった)
- 株主優待の縮小: オーナーズカードの3〜7%の還元は、会社にとっても負担が大きい。業績が悪くなれば優待が縮小・廃止される可能性があり、その場合は個人株主がまとめて売って株価が急落するおそれがある
- 借金の多さ: 有利子負債は3.97兆円(D/Eレシオ387%)。金利が上がれば利払いが増えて利益が減るので、日銀が利上げを続けることは直接のマイナス材料になる
- 配当を続けられるか: 配当性向(利益のうち配当に回す割合)は50.87%と無理のない水準だが、過去には100%を超えた年が複数ある(2022年は468%、2023年は143%)。純利益の振れが大きいので、減益の年に利益を上回る配当を払う形に戻る可能性がある
まとめ: 上がりすぎた分の戻りと、次に見るQ1決算の純利益
総合評価
株価の下げは、利益の150倍を超えるところまで上がった株価の戻りだ。来期の営業収益が12兆円に増えても純利益が730億円で横ばいという予想が、下げを深めた。
下げの途中で個人が信用取引で買い、買い残は約580万株まで増えた。含み損を抱えたこの買いが売りとして出尽くすまでは、株価は上がりにくい可能性がある。
今の時点で底値を判断するのはまだ早いと見ている。100万人を超える個人株主が売らずに持つので、下げが止まった後は株価が下がりにくくなるが、下げそのものを止める力はない。過去10年のイオンのPERは中央値で60〜80倍で、57倍はその下限あたりまで下がったが、同業のセブン&アイ(16倍)やPPIH(25倍)よりずっと高い。
次に確かめるのは、2027年2月期のQ1決算(2026年6〜7月ごろ発表予定)だ。ツルハHDを子会社にした効果がどれだけ利益に出るか、SMとDSの減益が止まるかを見て、純利益が伸び始めたかを判断する。
※本記事は公開情報に基づく情報整理であり、個人の見解を含みます。特定の銘柄の売買や投資を推奨するものではありません。投資判断はご自身の責任においてお願いいたします。