 株式市場調査レポート
不祥事・不正の開示が出ても、市場が反応できる最初の営業日の値動きは中央値でほぼゼロだった。下げが出るのはその後で、20営業日後の中央値は4.2%安になる。訴訟の開示は20営業日後も横ばいで、株価は開示の種類で違う動きをする。下げた株の7割は10営業日以内に開示前の水準へ戻るが、初日に5%以上下げた6件は戻るまで中央値で33営業日かかった。
目次
「不祥事が出た銘柄は買い」「悪材料出尽くしで反発する」。株式投資を続けていると、こうした言葉を一度は耳にする。自分も保有銘柄に悪い開示が出るたびに、売るか持ち続けるかで迷ってきた。実際のところ、不祥事や訴訟の開示で株価はどれだけ下がり、どのくらいで元に戻るのか。TDNet(東証の適時開示システム)から「不祥事・不正」「訴訟」の文字を含む開示141件を集めた。開示後最初の営業日の値動きと、開示前の株価水準に戻るまでの日数を手元のデータで確かめる。
1. 検証の背景と目的
企業の不祥事や訴訟は、株価に悪い影響を与えると思われがちだ。しかし影響の大きさと続く期間は事案ごとに大きく違い、「不祥事が出たら即売り」という判断が正しいとは限らない。子会社の架空取引を開示したKDDIのように翌営業日に9%下げる例もあれば、ほとんど動かない例もある。
この記事では、次の3つを手元のデータで確かめる。
検証テーマ
- 問い1:不祥事・訴訟の開示の後、市場が反応できる最初の営業日に株価はどれだけ下がるのか
- 問い2:下がった株価は何営業日で開示前の水準に戻るのか
- 問い3:不祥事と訴訟で、株価への影響に統計的な差はあるのか
2. データと検証手法
使用データ
データソースの概要
- イベントデータ:TDNet適時開示(2026年1月21日までの47万5,072件)
- 抽出条件:開示タイトルに「不祥事」「不正」「訴訟」を含む開示
- 株価データ:日次の終値株価(338銘柄分を収録、2026年2月20日まで)
- 対象期間:2018年12月〜2026年1月
- 最終サンプル数:141件(不祥事・不正 26件、訴訟 115件)
集計の母体は、自分のデータベースに取り込んでいる適時開示データと日次株価で、大量保有報告書が出た後に株価がどう動いたかを調べた記事と同じ作りだ。株価側は、イベントと突き合わせられた55銘柄・212,864行の終値を使った。イベントの抽出と仕分けは次のSQLで、開示タイトルの文字列一致だけで2種類に振り分けている。
SELECT t.date AS event_date, t.code, t.name, t.doc, t.submit_time,
    CASE
        WHEN t.doc LIKE '%不祥事%' OR t.doc LIKE '%不正%'
            THEN '不祥事・不正'
        WHEN t.doc LIKE '%訴訟%' THEN '訴訟'
    END AS event_type
FROM tdnet t
WHERE (t.doc LIKE '%不祥事%' OR t.doc LIKE '%不正%'
       OR t.doc LIKE '%訴訟%')
  AND t.code IN (SELECT DISTINCT code FROM value_day
                 WHERE date = '2026-02-20')
  AND t.date <= '2026-01-21'
ORDER BY t.date, t.submit_time開示の時刻は重要で、141件のうち112件は取引終了後に出ている。取引終了後の開示なら市場が反応するのは次の営業日で、取引時間中や早朝の開示なら当日になる。この「反応日」を基準に次の指標を計算した。取引終了の時刻は、東証が取引時間を延ばした2024年11月5日より前は15時、それ以降は15時30分とした。
| 指標 | 定義 |
|---|---|
| 反応日 | 開示が取引終了前なら開示日(休日なら次の営業日)、取引終了後なら次の営業日 |
| 反応日リターン | 反応日の終値 ÷ 反応日の前営業日の終値 − 1 |
| 5日後・20日後リターン | 反応日の5営業日後・20営業日後の終値 ÷ 反応日の前営業日の終値 − 1 |
| 最大ドローダウン | 反応日から60営業日以内につけた最安値までの下落率。仮にその銘柄を持ち続けた場合に経験する、最大の含み損にあたる |
| 回復日数 | 反応日を1日目と数えて、終値が開示前の水準に初めて戻るまでの営業日数 |
データの前提条件と制約
本検証のデータには以下の制約がある。結果を読むときは、この点に注意してほしい。
- 株価データは338銘柄のみを収録しており、全上場銘柄の一部に限られる。小型株や新興市場の銘柄は収録が少ない
- イベントは開示タイトルに「不祥事」「不正」「訴訟」が入っているかどうかで機械的に選んでいるため、関連の薄い開示が混ざる。「不正」は不正アクセスや情報流出の開示も拾い、26件のうち17件がこの種類で、従業員や子会社の不正行為は8件にとどまる。「訴訟」には自社が訴えた側の開示や、勝訴の確定を知らせる開示も含まれる
- 同じ銘柄で反応日が同じ複数の開示は、最初の1件だけを採用した(144件→141件)
- 開示と同じ日に決算など別の材料が出た件を除いていないので、反応日の値動きに別の材料が混ざることがある
- 市場全体の動き(TOPIXなど)による補正はしておらず、個別銘柄の絶対リターンで評価している
- 取引コスト(売買手数料・スプレッド)は考慮していない
3. ほぼ無反応の反応日と、その後20営業日で下げる不祥事
反応日の値動きは、不祥事も訴訟も中央値がほぼゼロだった。違いが出るのはその後で、不祥事は5日後、20日後と中央値が下がっていく。開示後の株価変動の統計をまとめる。
イベントタイプ別の統計
| 指標 | 不祥事・不正 (n=26) | 訴訟 (n=115) |
|---|---|---|
| 反応日に下げた割合 | 46.2% | 53.0% |
| 反応日リターン(中央値) | +0.05% | -0.19% |
| 反応日リターン(平均値) | -1.09% | +1.02% |
| 5日後リターン(中央値) | -1.76% | 0.00% |
| 20日後リターン(中央値) | -4.21% | +1.70% |
| 20日後に下げている件数 | 14件(54%) | 47件(41%) |
| 最大ドローダウン(中央値) | -7.7% | -10.0% |
| 最大ドローダウン(平均値) | -12.4% | -12.6% |
| 回復日数(中央値、反応日に下げた件) | 5営業日(12件) | 4営業日(60件) |
| 回復日数(平均値、反応日に下げた件) | 80営業日 | 31営業日 |
不祥事・不正の反応日は、26件のうち下げたのが12件で、平均の1.09%安は数件の大きな下げが引っ張った値だ。開示が出た日に株価は決まらず、5営業日後の中央値は1.8%安、20営業日後は4.2%安まで下がる。20日後に開示前より安い株は26件中14件で、半分を少し超える程度にとどまる。訴訟は反応日の中央値が0.19%安、20日後は1.7%高で、横ばいと言ってよい。
回復日数は、反応日に下げた件だけで数えた。中央値は不祥事で5営業日、訴訟で4営業日と短いが、平均は80営業日と31営業日で中央値から大きく離れる。一部の長引いた事案が平均を押し上げているためで、平均だけを見ると実態より回復が遅く見える。
反応日の値動きの分布
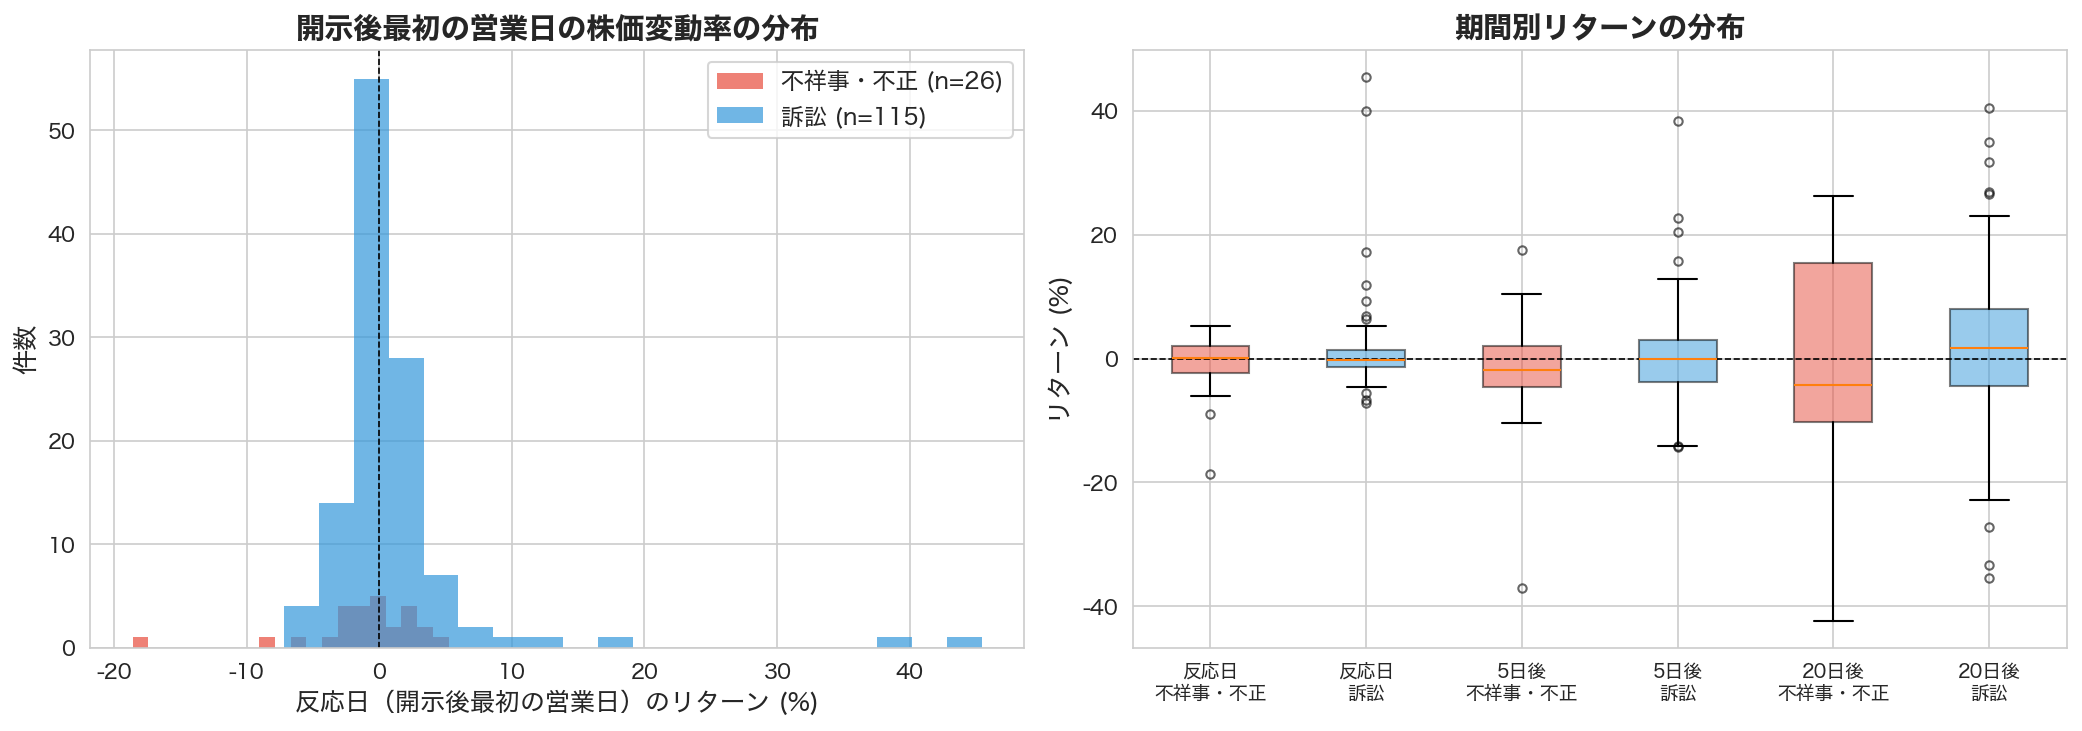
左のヒストグラムは、不祥事(赤)と訴訟(青)の反応日リターンの分布で、どちらもゼロ付近に集まり、不祥事の左端に18.6%安の1件が離れている。右の箱ひげ図では、不祥事の箱が5日後、20日後とマイナス側に沈んでいくのに対し、訴訟の箱はゼロをまたいだままだ。期間が長くなるほどばらつきは広がり、20日後には40%を超える外れ値も出ている。
反応日の下落が大きかった6件
| 開示日時 | 銘柄 | 種別 | 開示内容 | 反応日 リターン | 最大DD | 回復 日数 |
|---|---|---|---|---|---|---|
| 2019/07/12 13:30 | リミックスポイント(3825) | 不正 | 子会社の仮想通貨の不正流出(第一報) | -18.6% | -55.8% | 604日 |
| 2023/07/31 15:30 | ミロク情報サービス(9928) | 不正 | 子会社元従業員の不正行為の調査結果 | -9.0% | -11.1% | 81日 |
| 2024/02/08 15:00 | 帝人(3401) | 訴訟 | 子会社の訴訟の一部解決に伴う営業外収益の計上 | -7.2% | -9.0% | 20日 |
| 2025/05/13 08:00 | カチタス(8919) | 訴訟 | 消費税の更正処分の取消訴訟で上告不受理(敗訴確定) | -6.7% | -10.5% | 18日 |
| 2025/06/12 16:30 | 楽待(6037) | 不正 | 不正アクセスと個人情報漏えいの可能性 | -6.1% | -6.1% | 2日 |
| 2021/02/01 16:00 | サン電子(6736) | 訴訟 | 和解による損害賠償請求訴訟の解決 | -5.5% | -26.8% | 47日 |
リミックスポイントの子会社ビットポイントジャパンで仮想通貨が流出した事案は、2019年7月12日の13時30分という取引時間中の開示だった。その日のうちにストップ安の18.6%安まで売られている。流出額は7月14日の第二報で約30億円に確定し、連休明けの16日もストップ安が続いた。最大ドローダウンは55.8%で、開示前の水準に戻るまで604営業日、暦で2年5か月かかっている。
一方、帝人の開示は訴訟の一部解決で利益を計上するという前向きな内容で、それでも7.2%下げている。同じ日に出たほかの材料に引きずられたとみられ、機械的な仕分けの限界を示す例だ。カチタスの上告不受理は8時の開示で、その日に6.7%下げたが18営業日で戻った。会社は消費税の差額を前の期から費用に計上済みで、確定による利益への影響はないと説明していた。
4. 開示前後60営業日の推移に見える不祥事と訴訟の差
反応日だけでなく、開示の前後でどう推移したのかを見ておきたい。次のチャートは、反応日の20営業日前から60営業日後までの累積リターン(反応日の前営業日の終値を基準)を、不祥事・訴訟別に平均と中央値で描いたものだ。
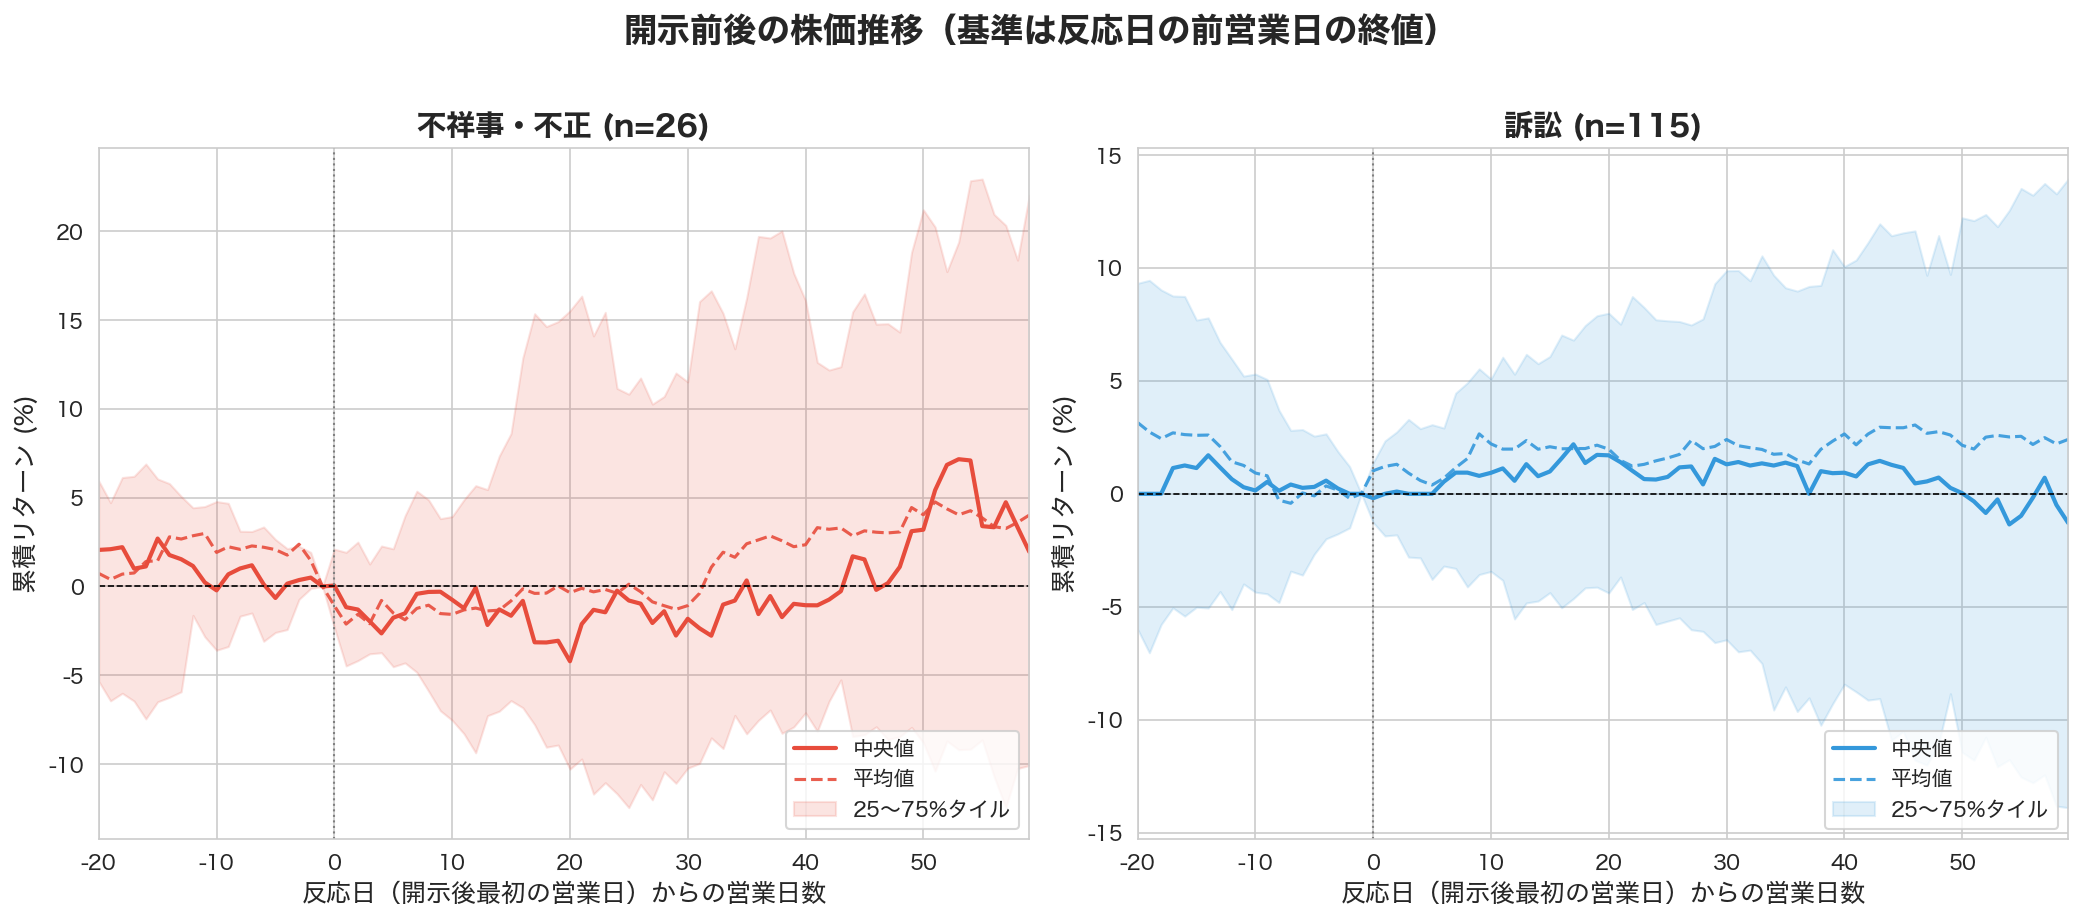
不祥事・不正(左)は、反応日を境に中央値が下向きに折れ、20営業日後の4.2%安を底にして、その後は戻している。50営業日後には中央値がプラスに転じた。25〜75パーセンタイル帯(上下それぞれ4分の1ずつを除いた、中央50%の範囲)は反応日の後に大きく広がり、同じ不祥事でも株価の反応は事案ごとにまるで違う。
訴訟(右)は、開示の前後で目立った変化がない。中央値は20営業日後に1.7%高で、訴訟の開示が出れば株価が下がるという証拠は見つからなかった。
訴訟の開示が動かない理由は、開示の中身にあると考えている。115件のうち、訴えを起こされたことを知らせる開示は48件で、残りは判決や上訴、和解、経過報告だ。判決や上訴の開示が出る時点で、訴訟の存在自体はすでに市場に知られている。提起の開示48件だけを見ても反応日の中央値は0.41%安にとどまり、訴額が業績に響く案件が少なかったとみられる。不祥事は会社の評判や信用を傷つける話で、調査が進むにつれて影響の大きさが見えてくるため、下げが20営業日かけて出てくるのだろう。
5. 下げた株の7割は10営業日以内に回復、5%超の下落は33営業日
いったん下げた株価はどのくらいで戻るのか。反応日に下落した73件(全体の51.8%)について、回復日数の分布と、初期下落率との関係を調べた。73件のうち72件は開示前の水準に戻っており、戻っていないのは2019年7月の訴訟の判決に関する開示1件だけだった。
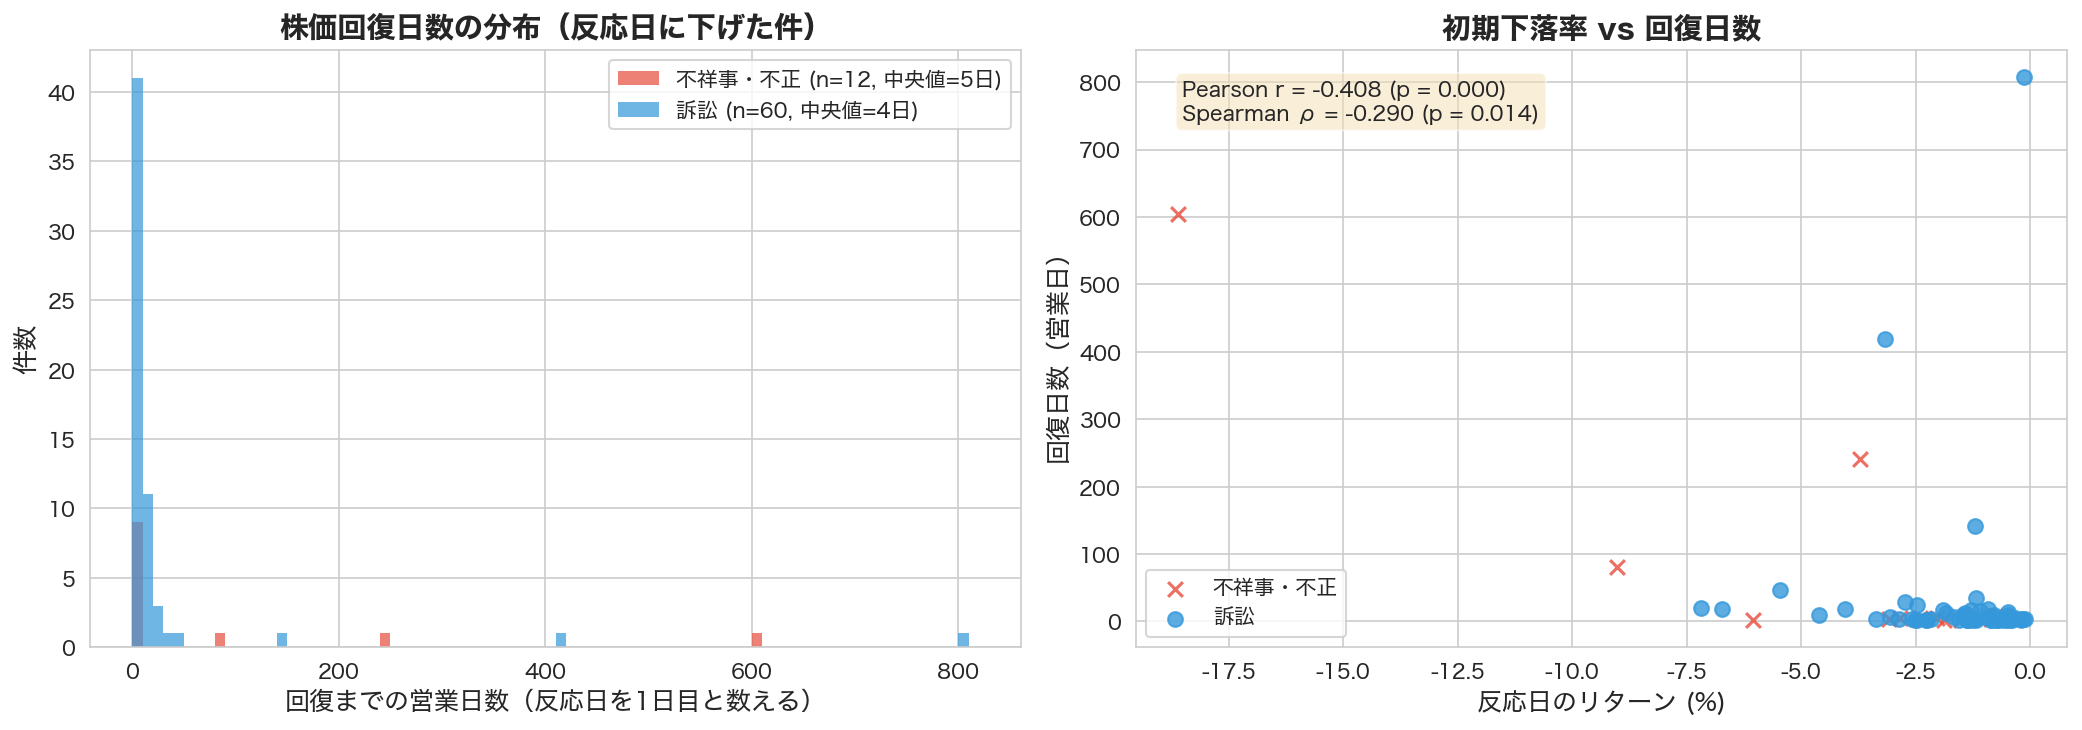
左の回復日数の分布では、不祥事・訴訟ともに大多数が10営業日以内に回復している。72件のうち52件(72%)が10営業日以内で、「悪材料出尽くし」の型が多い。右端には400〜800営業日かかった件もあり、分布は右に長い裾を持つ。
右の散布図は、反応日の下落率と回復日数の関係だ。Pearsonの相関係数(2つの数値がどれだけ連動して動くかを-1〜+1で表す指標)は-0.41(p < 0.001)だった。反応日の下落が大きいほど回復に時間がかかる傾向が出ている。ただしこの値は、604営業日と808営業日の2件に引っ張られている。順位で見るSpearmanの相関係数は-0.29(p = 0.01)と弱まるので、傾向はあるが強い関係ではない。下落幅で分けて回復日数の中央値を見ると、差ははっきりする。
| 反応日の下落率 | 件数 | 回復日数(中央値) | 回復日数(平均値) |
|---|---|---|---|
| 5%超の下落 | 6件 | 33.5営業日 | 129営業日 |
| 3〜5%の下落 | 7件 | 9営業日 | 100営業日 |
| 1〜3%の下落 | 31件 | 4営業日 | 12営業日 |
| 1%未満の下落 | 28件 | 3.5営業日 | 34営業日 |
反応日に1〜3%下げた31件は中央値4営業日で戻り、5%を超えて下げた6件は中央値33.5営業日かかった。初日の値動きを見れば、その後どのくらいで戻るかの見当がつく。
統計的検定の結果
ここまでの傾向が偶然のばらつきで説明できる程度なのか、意味のある差なのかを統計的に確かめた。t検定(平均値がゼロから離れているのが偶然か、意味のある差かを調べる手法)を使った。不祥事と訴訟の比較には、Mann-Whitney U検定(2つのグループの値に偏りがあるかを順位で調べる手法)も使っている。
| 検定 | 結果 | 解釈 |
|---|---|---|
| 反応日リターンのt検定 (不祥事、平均がゼロかを検定) | t=-1.17, p=0.25 | ゼロと有意に異なるとは言えない |
| 反応日リターンのt検定 (訴訟、平均がゼロかを検定) | t=1.71, p=0.09 | ゼロと有意に異なるとは言えない |
| 不祥事 vs 訴訟の2標本t検定 (反応日リターン) | t=-1.91, p=0.06 | 有意水準5%では差があるとは言えない(順位で比べると p=0.47) |
| 回復日数のMann-Whitney U検定 | p=0.68 | 回復日数に有意差なし |
p値(その差が偶然で起きる確率)はいずれも基準とされる0.05を上回り、反応日のリターンがゼロと有意に違うとは言えなかった。不祥事が26件と少なく、事案ごとの影響のばらつきが大きいためだ。不祥事の平均1.09%安は経済的には無視できない水準なので、件数が増えれば有意になる余地はある。
6. まとめ — 反応日の終値より20営業日の推移
検証結果の要約
- 不祥事・不正:反応日の中央値はほぼゼロで、下げは5日後の1.8%安、20日後の4.2%安と後から出る。中央値5営業日で戻るが、仮想通貨の流出のような事案では回復に2年以上かかる
- 訴訟:反応日も20日後も中央値は横ばい。開示の多くが判決や上訴の経過報告で、訴訟の存在はすでに知られている
- 初期下落と回復:反応日に5%超下げた件は回復の中央値が33.5営業日で、1〜3%なら4営業日。初日の下げ幅が回復の速さの手がかりになる
「悪材料出尽くし」という格言は、今回の検証でも一定の裏付けが得られた。下げた株の7割は10営業日以内に戻っており、悪い開示への市場の反応はおおむね一時的だ。ただし不祥事は反応日の終値で安心できない。中央値で見ると下げは20営業日かけて出てくるので、開示が出た日に動かなかったからといって影響がなかったとは言えない。
個人的には、反応日の下落率を一つの目安にしている。初日の下落が3%以内なら、市場の過剰反応として短期で戻る公算が大きい。逆に5%を超える急落なら、市場が業績や信用への実害を織り込んだということなので、自分ならいったん手を出さず、事案の中身を確かめてから判断する。
「不祥事イコール買い」と機械的に飛びつくのではなく、その下落が一時的な動揺なのか、会社の土台が崩れた結果なのかを切り分ける。それがこのデータから得られる一番の教訓だと考えている。次に自分の保有銘柄で不祥事の開示が出たら、反応日の終値だけで判断せず、その後20営業日の終値の推移を開示前の水準と比べて見るつもりだ。
※本記事は公開情報に基づく情報整理であり、個人の見解を含みます。特定の銘柄の売買や投資を推奨するものではありません。投資判断はご自身の責任においてお願いいたします。