 株式市場調査レポート
- 信用買い残が1週間で2倍以上に増えた最初の日の翌日に買っても、1か月後と3か月後の成績は、同じ日の全銘柄の平均とほぼ同じだった。差は-0.20ポイントと-0.04ポイントで、「急増したら下がる」はこのデータでは確かめられなかった
- 1週間後だけは平均を0.15ポイント下回り、偶然とは言い切れない差が出た。ただ100万円なら1,500円ほどの差で、これだけで売買を決める材料にはならない
- 急増は数日続けて条件を満たすので、毎日を別々に数えると1回の急増を平均5日分数えてしまう。件数が膨らみ、3か月後の成績が平均より高いという見かけの差も出る
目次
「信用買い残が急増している銘柄は、その後下がりやすい」。個人投資家の間で長く言われてきたこの説を、日証金(日本証券金融)の信用取引のデータで確かめた。2018年から2025年までの317銘柄で、買い残が1週間で+20%・+50%・+100%以上増えた日を探した。その後1週間・1か月・3か月の株価を、同じ日の全銘柄の平均と比べている。急増が始まった日の翌日に買ったとすると、その後の成績は平均とほとんど変わらなかった。
1. 「買い残急増=売りシグナル」という仮説
信用買い残は、お金を借りて株を買った人が、まだ売っていない株の量だ。信用で買った株は、返済の期限までにいずれ売られる。買い残が多いほど、先々に出てくる売りが多いことになる。
この理屈から、買い残が急に増えた銘柄はいずれ売りに押されて下がりやすい、という説が生まれた。株価が下がる前に売る合図として使う人もいる。ただ、信用で買う人が増えるのは株価が動いた後のことが多く、その後も同じ向きに動き続けることもある。どちらが当たっているのかを、1週間・1か月・3か月の3つの期間で確かめた。
2. データと集計方法
対象銘柄数: 317銘柄(Appendixに一覧)
| データ | 期間 | 件数 |
|---|---|---|
| 信用取引のデータ(日証金、確報) | 2018年1月〜2026年2月16日 | 約805万行、4,974銘柄 |
| 株価の日足 | 2018年1月〜2026年2月16日 | 約60万行、317銘柄 |
| 分析の対象(両方がそろう日) | 2018年1月〜2025年11月 | 558,833行、317銘柄 |
信用取引のデータは、手元のPostgreSQLに日次で貯めてきた日証金の確報8,046,990行で、株式分割の前後で残高がつながるように調整してある。3か月後(60営業日後)の株価まで必要なので、急増を探した日は2025年11月までになる。
集計の手順
- 各銘柄の買い残を5営業日前と比べ、増えた割合を計算する(買い残が1,000株未満の日は、少しの売買で割合が大きく振れるので除く)
- 増えた割合が+20%・+50%・+100%以上になった日のうち、直近20営業日に同じ条件を満たした日がない日を「急増の最初の日」とする
- 日証金の確報は翌営業日の11時ごろに出る。そこで、急増が始まった日の次の営業日に終値で買ったとして、5営業日後(約1週間)・20営業日後(約1か月)・60営業日後(約3か月)までの値上がり率を測る
- 同じ日に分析対象の全銘柄を買った場合の平均と比べ、その差(超過リターン)を急増ごとに出して平均する
同じ日に急増した銘柄どうしは相場全体の動きを一緒に受けるので、差が偶然かどうかの判定(t検定)では、同じ日の急増をひとまとまりとして扱った。判定と計算は次のコードで行っている。
# 5営業日前と比べた買い残の増加率(買い残1,000株未満は除く)
tr['lb5'] = tr.groupby('code')['left_buy'].shift(5)
ok = (tr['lb5'] > 0) & (tr['left_buy'] >= 1000)
tr['chg'] = np.where(ok, (tr['left_buy'] - tr['lb5']) / tr['lb5'] * 100, np.nan)

# 急増の最初の日: 直近20営業日に同じ条件を満たした日がない日
hit = (df['chg'] >= th).astype(int)
prev = hit.groupby(df['code']).transform(lambda s: s.shift(1).rolling(20, min_periods=1).max())
first = (hit == 1) & (prev.fillna(0) == 0)

# 翌営業日の終値から、5・20・60営業日後までの値上がり率
g = px.groupby('code')['close']
base = g.shift(-1)
for n, lab in [(5, '1w'), (20, '1m'), (60, '3m')]:
px[f'r_{lab}'] = (g.shift(-(1 + n)) - base) / base * 100検証ノートブック: trust_buy_surge_analysis_v2.ipynb(2026年2月実行)。再計算は trust_surge_recheck_20261002.py(2026年10月実行、データは2026年2月16日まで)
データの前提条件と制約
このデータには次の制約がある。
- 日証金の分は市場全体の1割弱: 日証金のデータは、証券会社が日証金から資金を借りてまかなった分だけを含む。手元のデータで同じ銘柄・同じ週の残高をそろえて比べると、日証金の融資残高は市場全体の信用買い残の1割弱だった。2025年1月〜2026年2月の週ごとの中央値は9.5%(約330銘柄)
- 信用売り残は使っていない: 買い残の変化だけを見ており、売り残との比率(貸借倍率)のような、買いと売りの力関係を見る指標は使っていない
- 対象は317銘柄: 株価のデータがそろう317銘柄だけで、東証の全銘柄は網羅していない
- 取引コストと配当は含めていない: 売買の手数料、注文した値段と約定する値段のずれ、信用の金利は計算に入れていない。株価は配当を含まない終値で測った
3. 結果 — 全銘柄の平均とほぼ同じその後の成績
どの急増の大きさでも、その後に上がっていた割合(勝率)は全体より1〜2ポイント低いだけだった。同じ日の全銘柄の平均との差は、どの期間もプラスマイナス0.2ポイントの内に収まっている。
| 増え方 | 件数 | 1週間後 | 1か月後 | 3か月後 | ||||||
|---|---|---|---|---|---|---|---|---|---|---|
| 勝率 | 平均 | 全体との差 | 勝率 | 平均 | 全体との差 | 勝率 | 平均 | 全体との差 | ||
| 全体 | 558,833 | 49.2% | +0.17% | — | 49.3% | +0.64% | — | 49.1% | +1.84% | — |
| +20%以上 | 5,944 | 46.8% | -0.00% | -0.16 | 47.8% | +0.20% | -0.08 | 48.2% | +1.50% | -0.08 |
| +50%以上 | 7,138 | 47.9% | +0.16% | -0.01 | 48.5% | +0.40% | -0.07 | 48.0% | +1.57% | -0.09 |
| +100%以上 | 6,042 | 47.7% | -0.00% | -0.15 | 48.2% | +0.36% | -0.20 | 49.5% | +1.93% | -0.04 |
※ 件数は、急増が始まった日を数えたもの。勝率は値上がり率がプラスだった割合で、全体との差は、同じ日の全銘柄の平均との差(ポイント)を急増ごとに出して平均した値になる。+20%以上の件数は+50%以上より少ない。+20%の増加はよく起き、直近20営業日に一度も条件を満たさない日が少ないためだ。
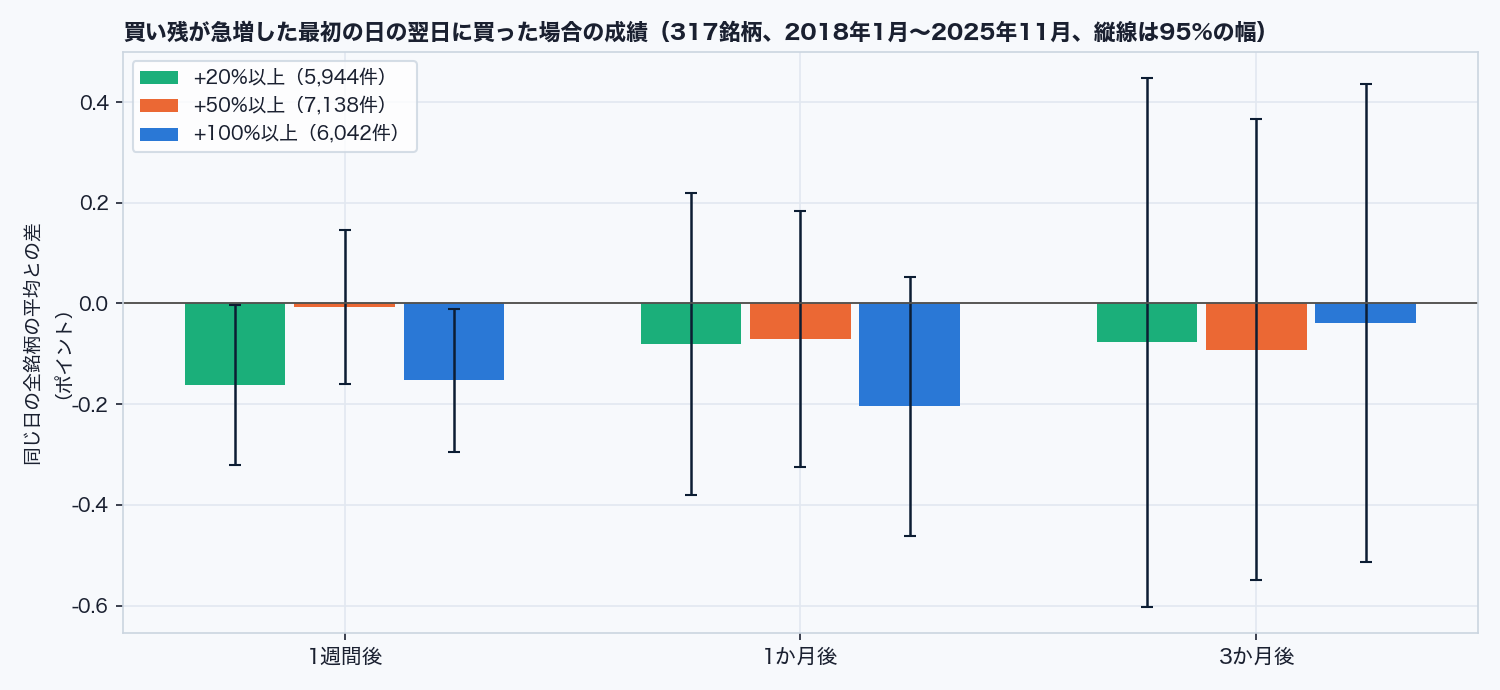
図1の縦線は、1週間後の+20%以上(-0.16ポイント)と+100%以上(-0.15ポイント)の2つだけが0をまたいでいない。1か月後と3か月後は、どの増え方でも0をまたいでいる。急増の後の1週間ほどは平均よりわずかに弱い傾向があっても、1か月たつと差はほぼ消える。
4. 同じ急増を毎日数えたときに出る見かけの差
買い残を5営業日前と比べているので、1回の急増は数日続けて条件を満たす。+100%以上の急増は、平均5.1日続けて条件を満たしていた。急増した日を毎日別々に数え、残高の日付の終値から測ると、結果は次のように変わる。
| 数え方(+100%以上) | 件数 | 3か月後の平均 | 同じ日の全銘柄の平均との差 | 急増しなかった日との差のp値 |
|---|---|---|---|---|
| 急増した日を毎日数え、その日の終値から | 31,022 | +2.41% | +0.08 | 0.001未満 |
| 最初の日だけを数え、翌営業日の終値から | 6,042 | +1.93% | -0.04 | 0.67 |
毎日数えると、件数は5倍に膨らむ。3か月後の平均(+2.41%)は全体の+1.84%より0.6ポイント高く、急増しなかった日との差の検定でも「統計的に意味のある差」が出る。ところが同じ日の全銘柄の平均と比べると、差は+0.08ポイントしかない。急増した日が、その後に相場全体が上がった時期に多かっただけで、急増した銘柄そのものが強かったわけではない。
件数が膨らむと、ほんのわずかな差でも検定の結果は「意味がある」に傾く。同じ急増を何度も数えれば、同じ値動きを何度も数えることになるからだ。最初の日だけを数え、同じ日の平均と比べると、3か月後の差は消えた。
5. 平均を押し上げる一部の大きな値上がり
買い残が2倍以上に増えた後の3か月の値上がり率は、平均が+1.93%なのに、真ん中の値(中央値)は-0.03%だった。上下5%ずつを除いた平均でも+0.89%で、一部の大きな値上がりが平均を押し上げている。
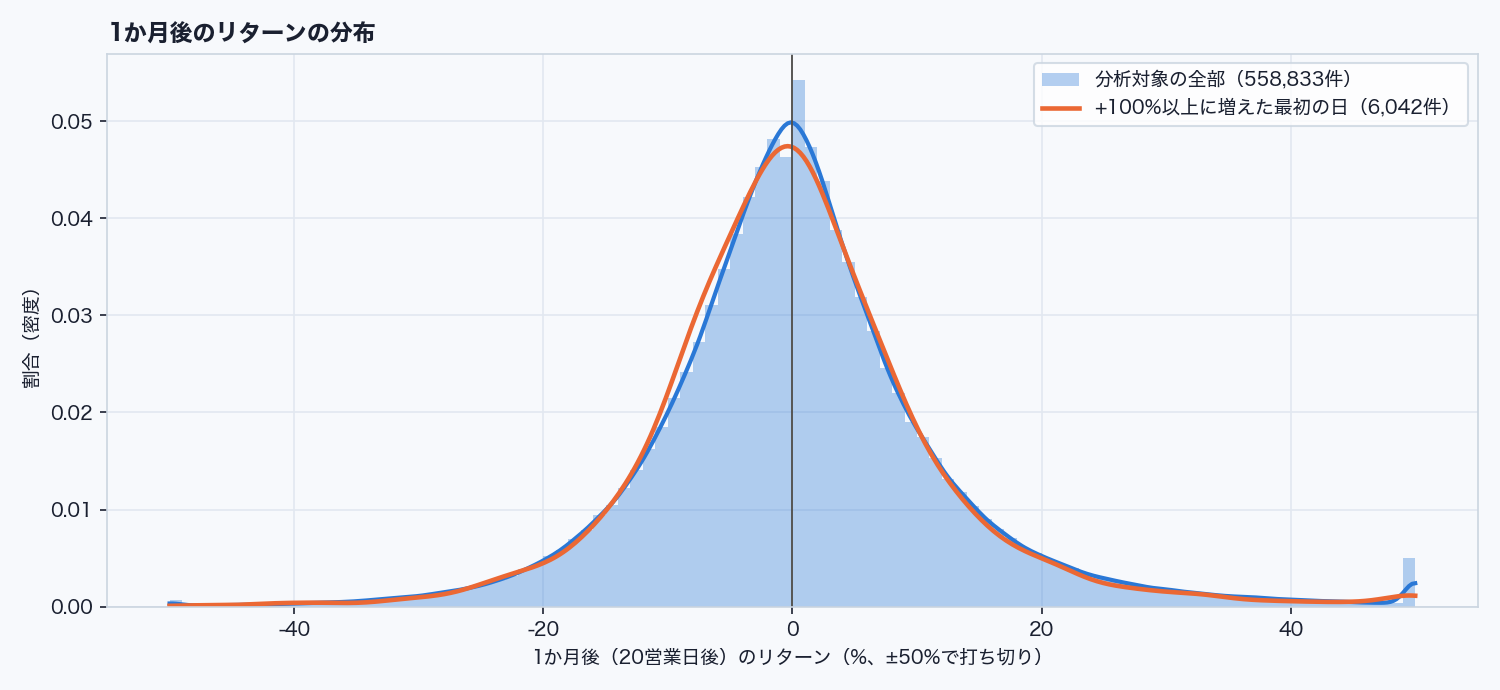
ただ、この偏りは急増した銘柄に限らない。分析対象の全部で見ても、3か月後の値上がり率は上位25%の境目が+10.8%、下位25%の境目が-10.0%で、上に長く伸びた形をしている。図2の2つの分布もほぼ重なり、急増した銘柄のほうが値動きが荒いわけでもない(3か月後の標準偏差は急増の後が21.0%、全体が21.9%)。
3か月で3倍を超えた(+200%超の)急増は、6,042件のうち5件だった。テイツー(7610)、レノバ(9519)、さくらインターネット(3778)、シルバーエッグ・テクノロジー(3961)、免疫生物研究所(4570)の5銘柄だ。5件を除くと平均は+1.93%から+1.73%に下がるが、全体の平均(+1.84%)との差がほぼない点は変わらない。
6. 効果量で測った差の大きさ
平均の差が意味のある大きさかどうかは、効果量(Cohen's d)でも確かめた。2つのグループで平均がどれだけ違うかを、値上がり率のばらつき(標準偏差)で割った値で、件数に左右されない。目安は0.2で「小さい差」、0.5で「中くらい」、0.8で「大きい」とされる。
| 増え方(最初の日) | 1週間後 | 1か月後 | 3か月後 |
|---|---|---|---|
| +20%以上 | -0.027 | -0.034 | -0.014 |
| +50%以上 | -0.001 | -0.019 | -0.010 |
| +100%以上 | -0.029 | -0.024 | +0.005 |
※ 急増が始まった日と急増しなかった日で値上がり率の平均がどれだけ違うかを、両者の標準偏差で割った値。
9つの組み合わせのどれも、効果量の絶対値は0.034以下で、「小さい差」の目安0.2の6分の1にも届かない。1週間後の差(-0.15ポイント)は検定では偶然とは言い切れなかったが、値上がり率のばらつき(1週間で標準偏差6%余り)に比べれば、ほんのわずかな差だ。
7. まとめ — 売りの合図にならなかった買い残の急増
信用買い残が急増した最初の日の翌日に買っても、1か月後・3か月後の成績は、同じ日の全銘柄の平均とほぼ同じだった。急増を「下がる合図」と読むことも、「上がり続ける合図」と読むことも、このデータからはできない。1週間後にだけ見えた平均より0.15ポイント低い傾向も、売買の判断を変えるほどの大きさではない。
この結果の自分の売買での使い方
買い残が急増したという理由だけで、持ち株を売ったり、空売りしたりはしない。8年分を数え直しても、急増の後の成績は平均と見分けがつかなかったからだ。
個人的には、買い残は「いずれ出てくる売りの量」を知る材料として見ている。たとえば決算の前に買い残が急に積み上がっていれば、悪い数字が出たときに返済の売りが重なりやすい。ただ、それが株価にいつ出るかは買い残だけでは分からず、出来高や株価の位置、決算の日程と合わせて読む必要がある。今回は日証金の分(市場全体の1割弱)だけを見たので、次は毎週火曜日に公表される市場全体の信用残で、同じ数え方で確かめる。
Appendix — 使用銘柄一覧
この検証で使った317銘柄を以下に掲載する。
銘柄一覧を展開(317銘柄)
エムビーエス(1401)、TATERU(1435)、国際帝石(1605)、巴(1921)、LIFULL(2120)、JAC(2124)、日本M&A(2127)、メンバーズ(2130)、UT GROUP(2146)、ケアネット(2150)、トラスト・テック(2154)、アルトナー(2163)、LINK&M(2170)、トライSTG(2178)、サニーサイドアップ(2180)、シイエム・シイ(2185)、学情(2301)、デジアーツ(2326)、ALSOK(2331)、アルバイトタイ(2341)、エイジア(2352)、夢真HD(2362)、カカクコム(2371)、セントケアHD(2374)、ディップ(2379)、ウェッジHD(2388)、日本ケア(2393)、ベネ・ワン(2412)、エムスリー(2413)、アウトソシング(2427)、アスカネット(2438)、オールアバウト(2454)、ライク(2462)、BBT(2464)、エスプール(2471)、WDB(2475)、手間いらず(2477)、アサヒ(2502)、DyDo(2590)、日清オイリオ(2602)、ローソン(2651)、アスクル(2678)、Gテイスト(2694)、マクドナルド(2702)、JPHD(2749)、セリア(2782)、キッコマン(2801)、味の素(2802)、アリアケ(2815)、日清食HD(2897)、北の達人(2930)、ラクーンHD(3031)、神戸物産(3038)、ペッパー(3053)、MRO(3064)、ZOZO(3092)、物語コーポ(3097)、Hamee(3134)、ファンデリー(3137)、富士山マガジン(3138)、ネクステージ(3186)、ヨシックス(3221)、スター・マイカ(3230)、日本商業開発(3252)、フィルカンパニー(3267)、ムゲンエステート(3299)、帝人(3401)、トウキョウベース(3415)、SUMCO(3436)、RSTECH(3445)、パルマ(3461)、ケイアイスター不動産(3465)、G-FAC(3474)、コメダ(3543)、デファクト(3545)、串カツ田中(3547)、TIS(3626)、モルフォ(3653)、ヒトコム(3654)、KLab(3656)、アイスタイル(3660)、エイチーム(3662)、エニグモ(3665)、システム情報(3677)、メディアドゥHD(3678)、じげん(3679)、エンカレッジ(3682)、DLE(3686)、フィックスターズ(3687)、ロックオン(3690)、オプティム(3694)、SHIFT(3697)、セック(3741)、GMOPG(3769)、IIJ(3774)、さくらインターネット(3778)、フィスコ(3807)、サイバーS(3810)、REMIX(3825)、eBASE(3835)、データアプリ(3848)、アステリア(3853)、マークラインズ(3901)、MDV(3902)、コラボス(3908)、ショーケースTV(3909)、エムケイシステム(3910)、DIT(3916)、アイリッジ(3917)、PCIHD(3918)、アイビーシー(3920)、ネオジャパン(3921)、PRTIMES(3922)、ラクス(3923)、ダブルスタンダード(3925)、オープンドア(3926)、マイネット(3928)、ソーシャルワイヤ(3929)、アカツキ(3932)、Ubicom(3937)、カナミックN(3939)、ザ・パック(3950)、シルバーエッグ(3961)、シンクロ・フード(3963)、ユーザベース(3966)、マクロミル(3978)、ビーグリー(3981)、オロ(3983)、ユーザーローカル(3984)、テモナ(3985)、シェアリングT(3989)、ナレッジスイート(3999)、住友精化(4008)、信越化(4063)、ダイセル(4202)、ミライアル(4238)、NRI(4307)、クイック(4318)、日本SHL(4327)、ソースネクスト(4344)、シーティーエス(4345)、ラクスル(4384)、武田薬(4502)、沢井薬(4555)、SOSEI(4565)、免疫生物研究所(4570)、OLC(4661)、パーク24(4666)、クレスコ(4674)、ラウンドワン(4680)、トレンド(4704)、日本オラクル(4716)、トーセ(4728)、サイバーエージェント(4751)、楽天(4755)、C&R社(4763)、モーニングスター(4765)、ソフトブレーン(4779)、山田コンサル(4792)、パラカ(4809)、シダックス(4837)、スカラ(4845)、エン・ジャパン(4849)、ミルボン(4919)、日本色材(4920)、コーセー(4922)、JCU(4975)、デクセリアルズ(4980)、クミアイ化(4996)、オカモト(5122)、ノザワ(5237)、TYK(5363)、高砂鉄(5458)、川岸工(5921)、イハラサイエンス(5999)、弁護士ドットコム(6027)、テクノプロHD(6028)、MRT(6034)、IRJapan HD(6035)、KeePer技研(6036)、ファーストロジック(6037)、リンクバル(6046)、Gunosy(6047)、デザインワン(6048)、Eガーディアン(6050)、ベクトル(6058)、ユニバ園芸(6061)、チャームケア(6062)、Trends(6069)、IBJ(6071)、N・フィールド(6077)、M&Aキャピタル(6080)、アビスト(6087)、ウィルグループ(6089)、エスクローAJ(6093)、メドピア(6095)、リクルートHD(6098)、エラン(6099)、日特エンジ(6145)、GMOメディア(6180)、ロゼッタ(6182)、鎌倉新書(6184)、SMN(6185)、LITALICO(6187)、エボラブルアジア(6191)、アトラエ(6194)、ストライク(6196)、キャリア(6198)、セラク(6199)、インソース(6200)、ヤマシンフィルタ(6240)、マルマエ(6264)、技研製作所(6289)、オーケストラHD(6533)、キャリアインデックス(6538)、MS-Japan(6539)、グレイステクノロジー(6541)、IIF(6545)、GameWith(6552)、MSコンサル(6555)、ウェルビー(6556)、ABホテル(6565)、HUMANAHD(6575)、ログリー(6579)、日本電産(6594)、宮越HD(6620)、ヤーマン(6630)、トランザス(6696)、サン電子(6736)、エレコム(6750)、ソニー(6758)、RVH(6786)、キーエンス(6861)、FPG(7148)、ライフネット(7157)、JIA(7172)、ジェイリース(7187)、イントラスト(7191)、トヨタ自(7203)、ティラド(7236)、良品計画(7453)、ワークマン(7564)、サイゼリヤ(7581)、テイツー(7610)、ハイデ日高(7611)、島津製(7701)、マニー(7730)、アサヒインテック(7747)、クレステック(7812)、ニホンフラッシュ(7820)、マーベラス(7844)、アルメディオ(7859)、ウェーブロックHD(7940)、バルカー(7995)、伊藤忠(8001)、豊田通商(8015)、三井物産(8031)、東エレク(8035)、住友商(8053)、日ユニシス(8056)、三菱商事(8058)、中央自動車工業(8117)、千趣会(8165)、高島屋(8233)、イオン(8267)、あおぞら(8304)、三菱UFJ(8306)、三井住友(8316)、みずほ(8411)、芙蓉リース(8424)、イオンFS(8570)、ジャックス(8584)、三菱Uリース(8593)、大和証G(8601)、野村(8604)、松井証(8628)、トレイダーズHD(8704)、アニコム HD(8715)、MS&AD(8725)、第一生命HD(8750)、Eギャランティ(8771)、アサックス(8772)、三菱地所(8802)、住友不(8830)、リログループ(8876)、原弘産(8894)、エリアクエスト(8912)、カチタス(8919)、トーセイ(8923)、ヤマトHD(9064)、郵船(9101)、商船三井(9104)、川崎船(9107)、SGホールディングス(9143)、シルバーライフ(9262)、和心(9271)、日本BS放送(9414)、ビジョン(9416)、NTT(9432)、KDDI(9433)、NTTドコモ(9437)、GMO(9449)、ファイバーゲート(9450)、東電力HD(9501)、九州電力(9508)、イーレックス(9517)、レノバ(9519)、カナモト(9678)、スクエニHD(9684)、ユニマットRC(9707)、ジャステック(9717)、メイテック(9744)、船井総研HD(9757)、ニトリHD(9843)、吉野家HD(9861)、ミロク情報(9928)、ファーストリテ(9983)
※本記事は公開情報に基づく情報整理であり、個人の見解を含みます。特定の銘柄の売買や投資を推奨するものではありません。投資判断はご自身の責任においてお願いいたします。