 株式市場調査レポート
- 累積リターンは6銘柄中5銘柄で、買って持ち続けるだけのバイ&ホールドが上回った。NVIDIAも、短期線と長期線の35通りのうち上回ったのは5通りで、最良の組み合わせを後から選んだときの勝ちだった
- 最大下落幅は6銘柄とも、35通りのどの組み合わせでもバイ&ホールドより浅かった。下げを抑えたのは2022年の1年がかりの下げで、2020年2〜3月のコロナ急落では5銘柄がバイ&ホールドと同じだけ下げた
- 下げを避けた代わりに、底からの戻りを取り逃している。2023年のAmazonは株価が81%上がった一方、戦略は34%にとどまった
目次
「短期の移動平均線が長期の線を上抜けたら買い、下抜けたら売る」。ゴールデンクロスとデッドクロスで売買する方法は、テクニカル分析の入門書に必ず出てくる。これで、株を買って持ち続けるだけのバイ&ホールドより儲かるのか。米国の大型テック6銘柄(AAPL・AMZN・GOOG・MSFT・NVDA・TSM)の2010年1月〜2026年2月の日足で、短期線と長期線の組み合わせを銘柄ごとに35通り試した。リターンは1銘柄を除いて持ち続けるほうが上回り、代わりに最大の下げは6銘柄とも浅くなった。
1. 「ゴールデンクロスで儲かる」という通説への疑問
移動平均線のクロスは、上がっている株を買い、下がり始めた株を手放す「順張り」の代表的な方法だ。長く続く上昇に早めに乗り、下げが始まったら早めに降りられるなら、持ち続けるより成績がよくなるはずだと考えたくなる。ただ、線が交わるのは値動きが起きた後なので、乗るのも降りるのも遅れる。その遅れでどれだけ損をし、どれだけ下げを避けられるのかは、実際の株価に当てはめないと分からない。
今回は次の3つを比べた。
- SMA戦略: 短期SMA(単純移動平均線)と長期SMAのクロスで売買する。短期7通り×長期5通りの35通りを銘柄ごとに試す
- MACD戦略: 2本の指数移動平均線の差(MACD線)と、それをならした線(シグナル線)のクロスで売買する。銘柄ごとに48通りを試す
- バイ&ホールド(B&H): 期間の初日に買い、最終日まで持ち続ける。比べる基準にする
成績は、累積リターン・最大下落幅・シャープレシオの3つで比べた。それぞれの意味は3節の「評価指標」に書いた。
2. 検証した銘柄・期間・方法
対象銘柄数: 6銘柄(Appendixに一覧)
対象はナスダック・NYSEに上場する大型テック6銘柄。2010年1月4日〜2026年2月6日の日々の終値を使い、各銘柄4,049営業日分になる。
| コード | 銘柄名 | データ件数 | 最新終値(2026/2/6) |
|---|---|---|---|
| AAPL | Apple Inc. | 4,049 | $278.12 |
| AMZN | Amazon.com Inc. | 4,049 | $210.32 |
| GOOG | Alphabet Inc. | 4,049 | $323.10 |
| MSFT | Microsoft Corp. | 4,049 | $401.14 |
| NVDA | NVIDIA Corp. | 4,049 | $185.41 |
| TSM | Taiwan Semiconductor(ADR) | 4,049 | $348.85 |
株価は、手元のデータベースに入れている米国株の日足から切り出した。株式分割は調整してあり、配当は含まない終値を使っている。
データの前提条件と制約
過去の株価に売買のルールを当てはめて成績を計算する検証(バックテスト)なので、次の点に気をつけて読んでほしい。
- 対象は米国の大型テック6銘柄だけで、2010年以降に大きく値上がりした銘柄に偏っている。ほかの銘柄・業種・国で同じ結果になるとは限らない
- 手数料、売値と買値の差(スプレッド)、注文と約定のずれは入れていない。MACD戦略のように売買が300回前後になる方法では、現実の成績はさらに下がる
- 配当を含まない株価で計算した。戦略は期間の約3割は株を持たないので、配当を含めるとバイ&ホールドとの差はさらに広がる
- 各銘柄の最良の組み合わせは、同じ期間の株価を見て選んだもので、先々も最良とは限らない
- 長期線を引くには170〜210日分の株価が要るので、戦略は最初の1年近く株を持てない。その後も最初のゴールデンクロスまでは現金のまま待つ(8節で、この扱いを変えた場合を示す)
- 最終日に株を持っている場合は、最終日の終値で売ったものとして計算した。税金は入れていない
3. ルールの定義 — クロスの種類と評価指標
SMA(単純移動平均線)戦略
- 買い: 短期SMAが長期SMAを上抜けた日の終値で全額買う(ゴールデンクロス)
- 売り: 短期SMAが長期SMAを下抜けた日の終値で全額売る(デッドクロス)
- 短期: 8, 9, 10, 12, 14, 15, 20日 / 長期: 170, 180, 190, 200, 210日
- 組み合わせ: 35通り × 6銘柄 = 210通り
判定の部分は短い。2本の線の前日と当日の上下を比べてクロスを拾い、その日の終値で決まった持ち高を翌日の値動きに当てるだけだ。
# クロスシグナルの検出
gc_signal = (sma_gc_s > sma_gc_l) & (sma_gc_s.shift(1) <= sma_gc_l.shift(1))
dc_signal = (sma_dc_s < sma_dc_l) & (sma_dc_s.shift(1) >= sma_dc_l.shift(1))

# 同日GC/DC競合はDC優先(売り優先)
gc_only = gc_signal & ~dc_signal

# ベクトル化ポジション計算: GC→1, DC→0, それ以外→前日を維持(ffill)
events = pd.Series(np.nan, index=prices.index)
events[gc_only] = 1.0
events[dc_signal] = 0.0
position = events.ffill().fillna(0.0)  # 最初のシグナル前はフラット

# 当日のポジションは前日終値で決定(前日の終値でシグナル確認→本日リターンに反映)
strategy_ret = log_ret * position.shift(1)MACD戦略
- 買い: MACD線(短期EMAと長期EMAの差。EMAは直近の値を重く見る移動平均)がシグナル線(MACD線をさらにならした線)を上抜けた日に買う
- 売り: MACD線がシグナル線を下抜けた日に売る
- 短期EMA: 8, 10, 12, 15日 / 長期EMA: 20, 26, 30, 35日 / シグナル: 7, 9, 12日
- 組み合わせ: 48通り × 6銘柄
評価指標
- 累積リターン(%): 期間全体でどれだけ増えたか。日々の対数リターンを足し、最後に増えた割合に直す
- 最大下落幅(%): それまでの最高値から、最大でどれだけ下げたか。最大ドローダウンとも呼ぶ
- シャープレシオ: 年率にしたリターンを、年率にした値動きの大きさで割った値。値動きの割にどれだけ稼いだかを表し、大きいほどよい。金利分は差し引いていない
- 売買回数: 買いと売りを1回ずつ数えた回数
4. 結果① 6銘柄中5銘柄でバイ&ホールドが上回った累積リターン
6銘柄のうち、累積リターンでバイ&ホールドを上回った銘柄はNVDAだけだった。ほかの5銘柄は、35通りの中で最良のSMAも、48通りの中で最良のMACDも、持ち続けた場合に届かなかった。
| 銘柄 | 戦略 | パラメータ | 累積リターン | 売買回数 | 最大下落幅 | シャープレシオ |
|---|---|---|---|---|---|---|
| AAPL | SMA | (10, 200) | 1,745% | 19 | -31.4% | 0.83 |
| AAPL | MACD | (8, 20, 12) | 1,463% | 341 | -30.4% | 0.96 |
| AAPL | B&H | — | 3,539% | — | -44.4% | 0.80 |
| AMZN | SMA | (20, 200) | 1,442% | 21 | -33.3% | 0.72 |
| AMZN | MACD | (8, 20, 7) | 568% | 432 | -38.1% | 0.53 |
| AMZN | B&H | — | 3,041% | — | -56.1% | 0.65 |
| GOOG | SMA | (8, 210) | 989% | 29 | -31.3% | 0.70 |
| GOOG | MACD | (15, 26, 9) | 583% | 298 | -42.4% | 0.61 |
| GOOG | B&H | — | 1,970% | — | -44.6% | 0.68 |
| MSFT | SMA | (20, 210) | 719% | 28 | -29.6% | 0.61 |
| MSFT | MACD | (12, 20, 9) | 94% | 362 | -38.0% | 0.24 |
| MSFT | B&H | — | 1,196% | — | -37.6% | 0.62 |
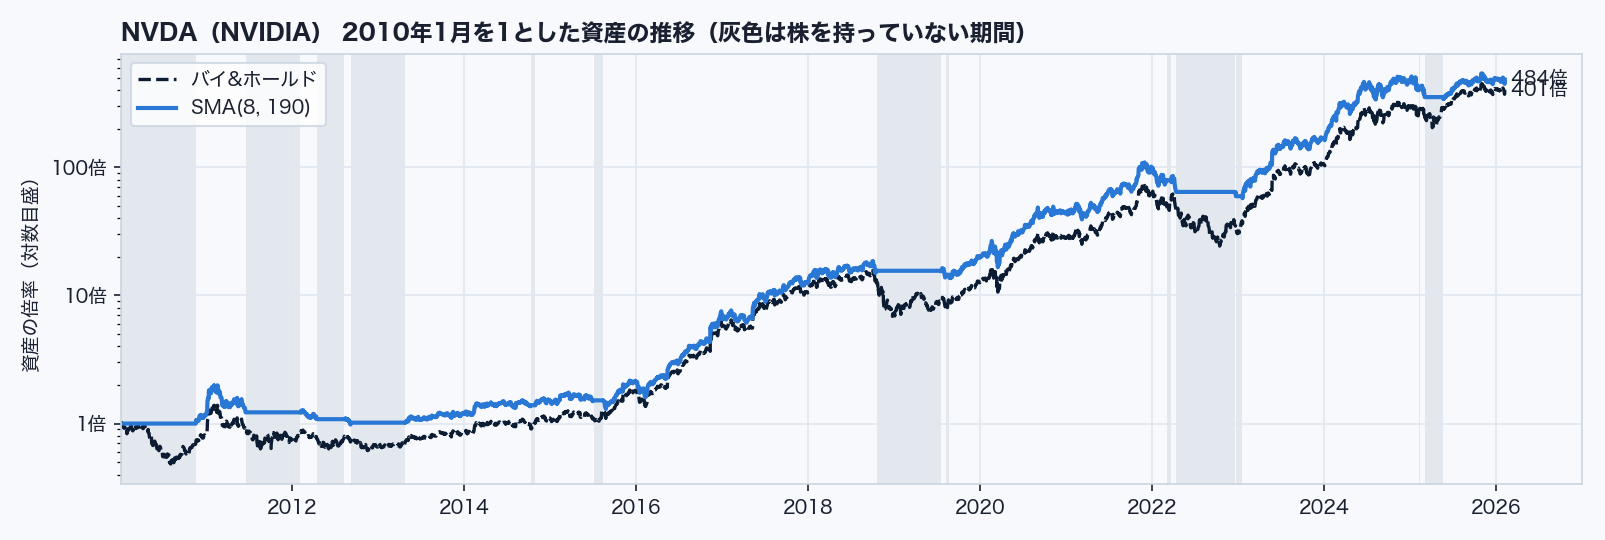
| NVDA | SMA | (8, 190) | 48,260% | 27 | -50.5% | 1.05 |
| NVDA | MACD | (10, 20, 7) | 1,589% | 386 | -53.9% | 0.57 |
| NVDA | B&H | — | 40,010% | — | -66.4% | 0.82 |
| TSM | SMA | (20, 180) | 1,562% | 33 | -38.1% | 0.68 |
| TSM | MACD | (12, 30, 12) | 658% | 270 | -42.1% | 0.58 |
| TSM | B&H | — | 2,913% | — | -57.1% | 0.68 |
5銘柄では、最良のSMAでもバイ&ホールドの半分前後しか増えていない。MACDは売買が270〜432回と多く、手数料を入れればさらに成績が下がる。SMAの売買は19〜33回で、16年間なら年に1〜2回の売買にとどまる。
NVDAの勝ちは、組み合わせの選び方しだいだった。35通りのうちバイ&ホールドを上回ったのは5通りで、残りの30通りは下回っている。表の数字は、同じ期間の株価を見たうえで35通りから最良を選んだ結果なので、どの銘柄でも実際に事前に決めて運用した場合より良く出ている。
シャープレシオは、最良のSMAがAAPL・AMZN・GOOG・NVDAの4銘柄でバイ&ホールドを上回り、MSFTとTSMではほぼ同じだった。ただ、35通り全体で上回った数はNVDAが35通り、AMZNが10通り、AAPLが3通り、GOOGが1通り、MSFTとTSMは0通りで、NVDAを除けば値動きの割に稼げたとまでは言えない。
5. 銘柄別のチャートで見る売買の印
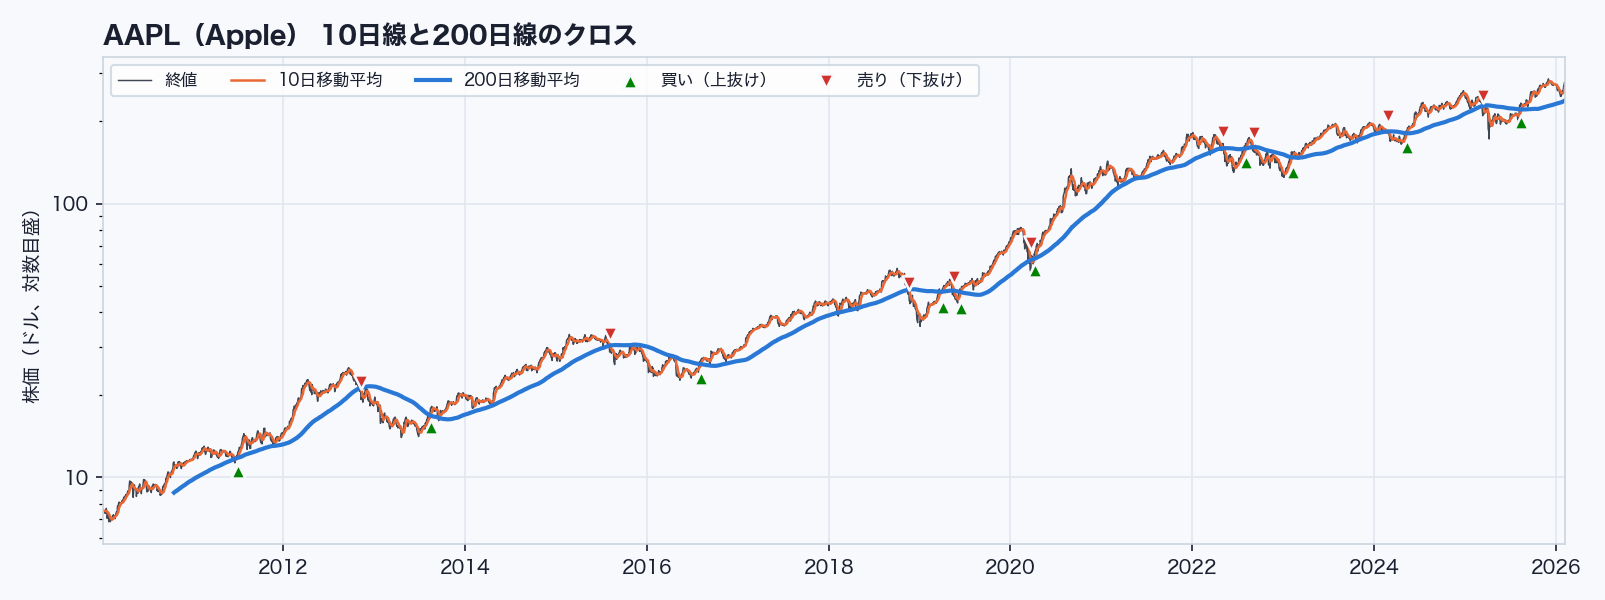
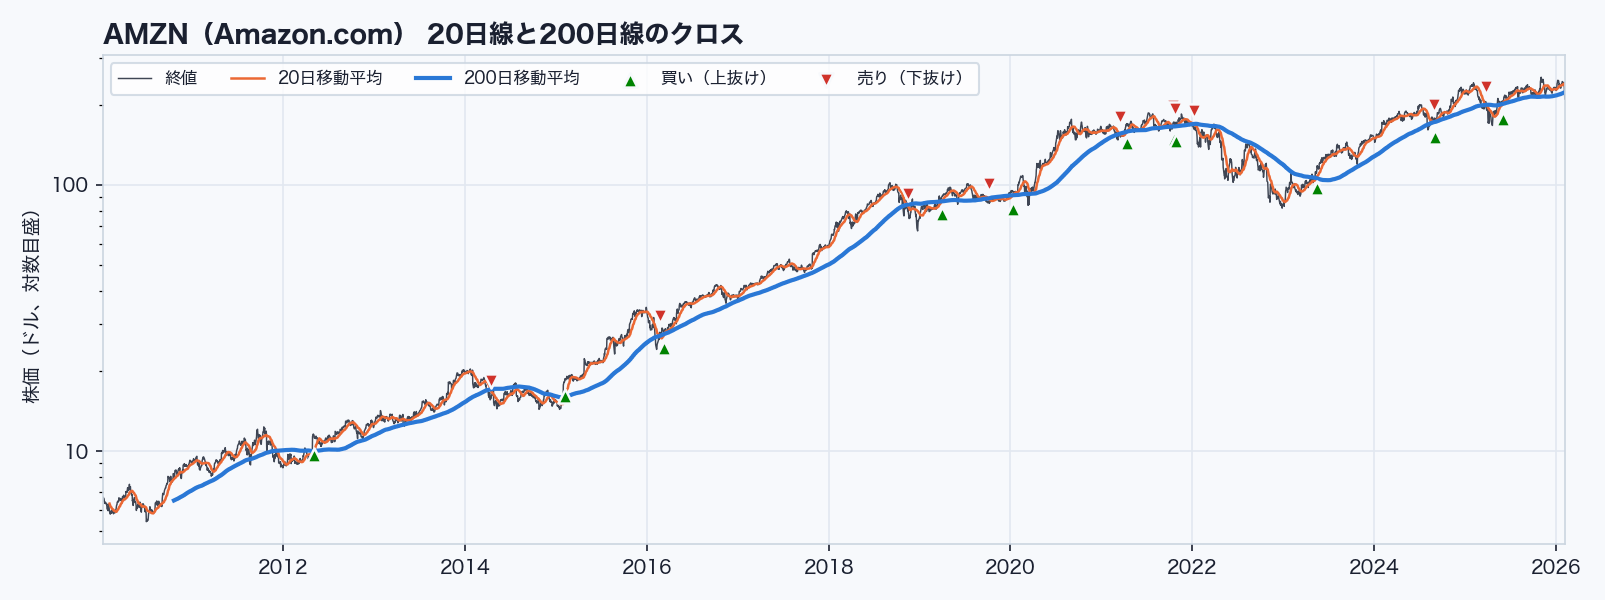
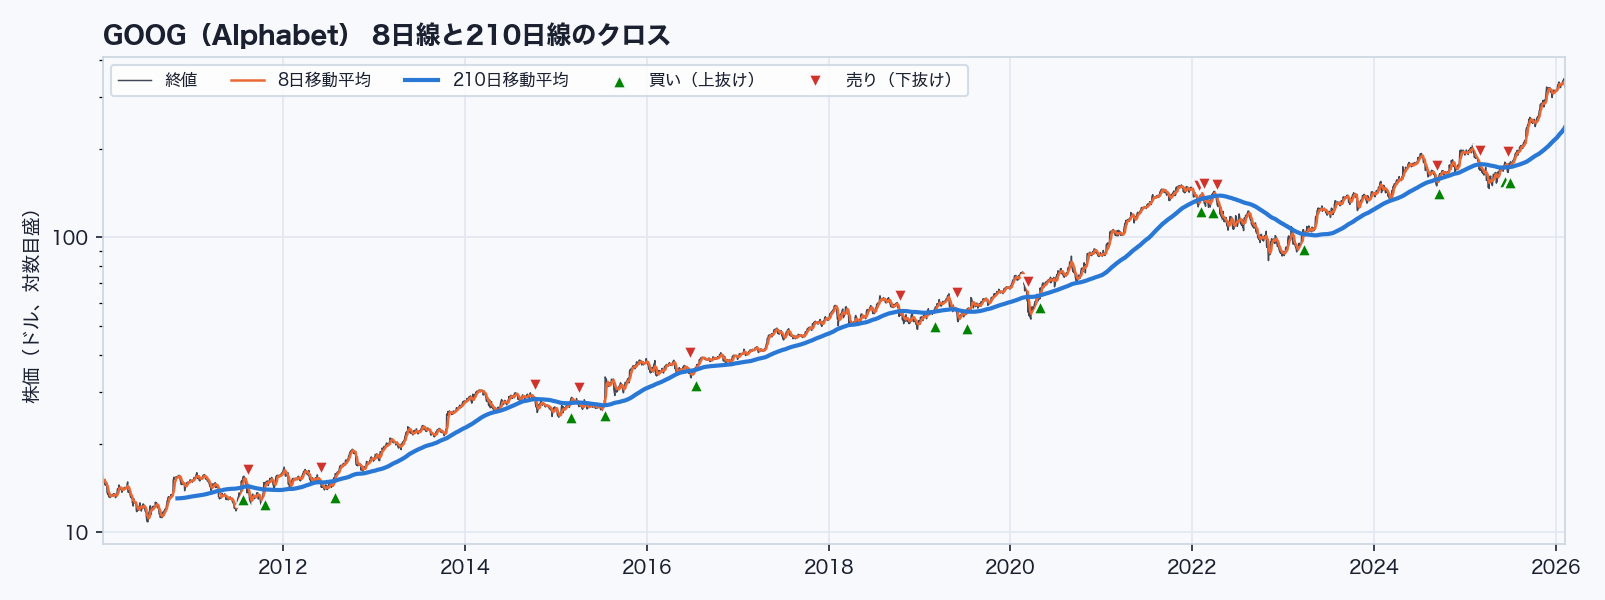
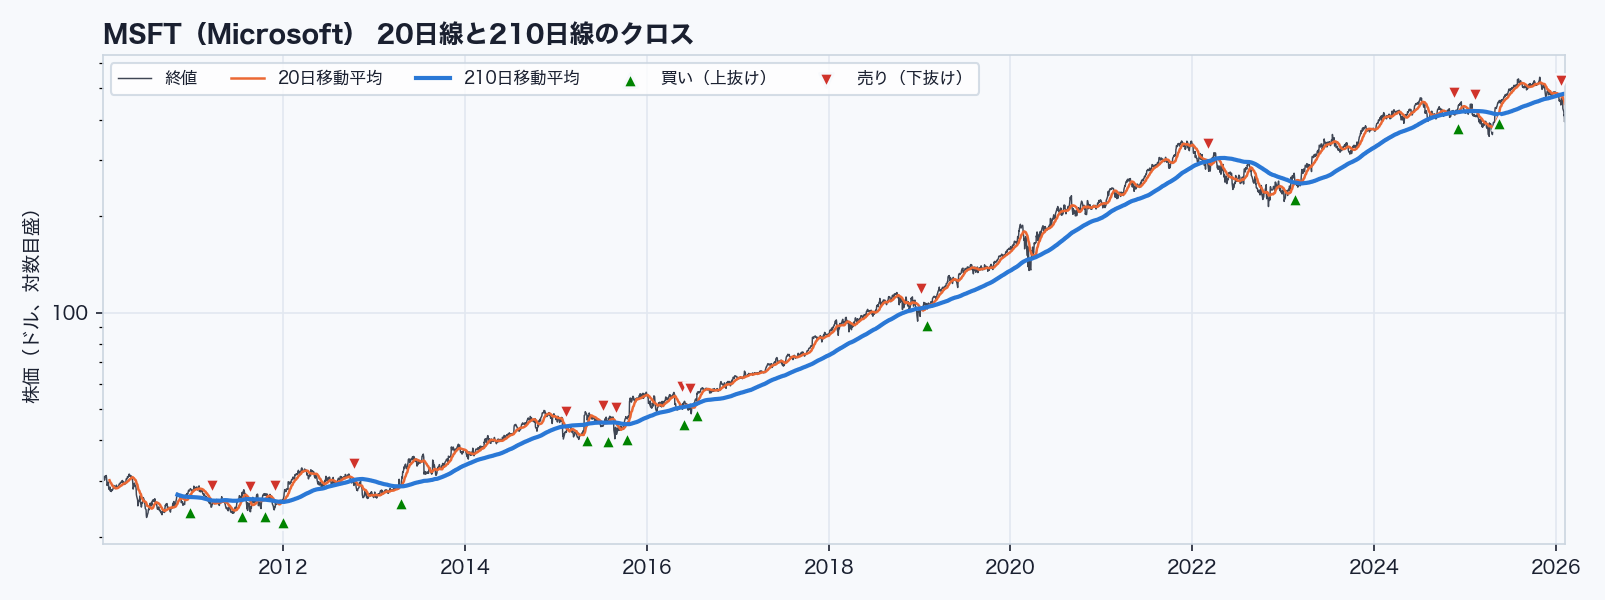
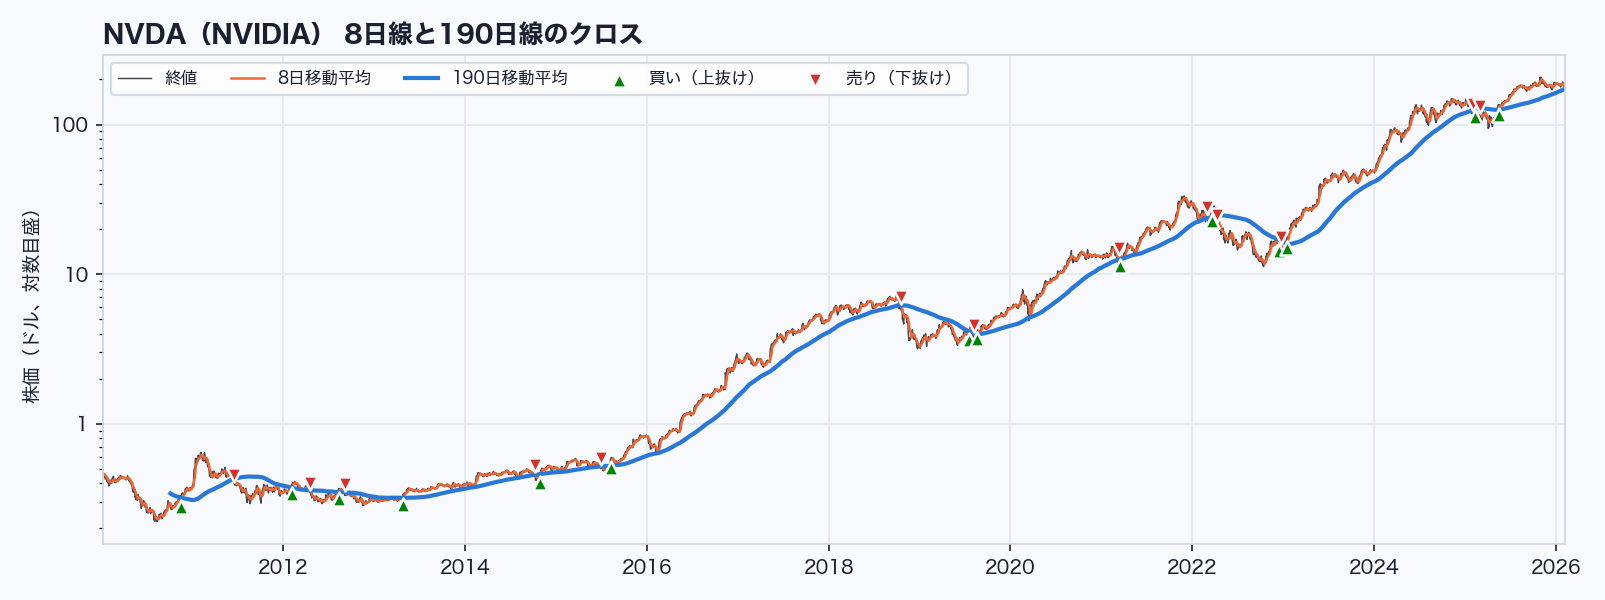
各銘柄の最良の組み合わせで、クロスがどこで出たかを並べる。緑の▲がゴールデンクロス(買い)、赤の▼がデッドクロス(売り)で、縦軸は対数目盛にしている。
AAPL — SMA(10, 200)
AMZN — SMA(20, 200)
GOOG — SMA(8, 210)
MSFT — SMA(20, 210)
NVDA — SMA(8, 190)
TSM — SMA(20, 180)
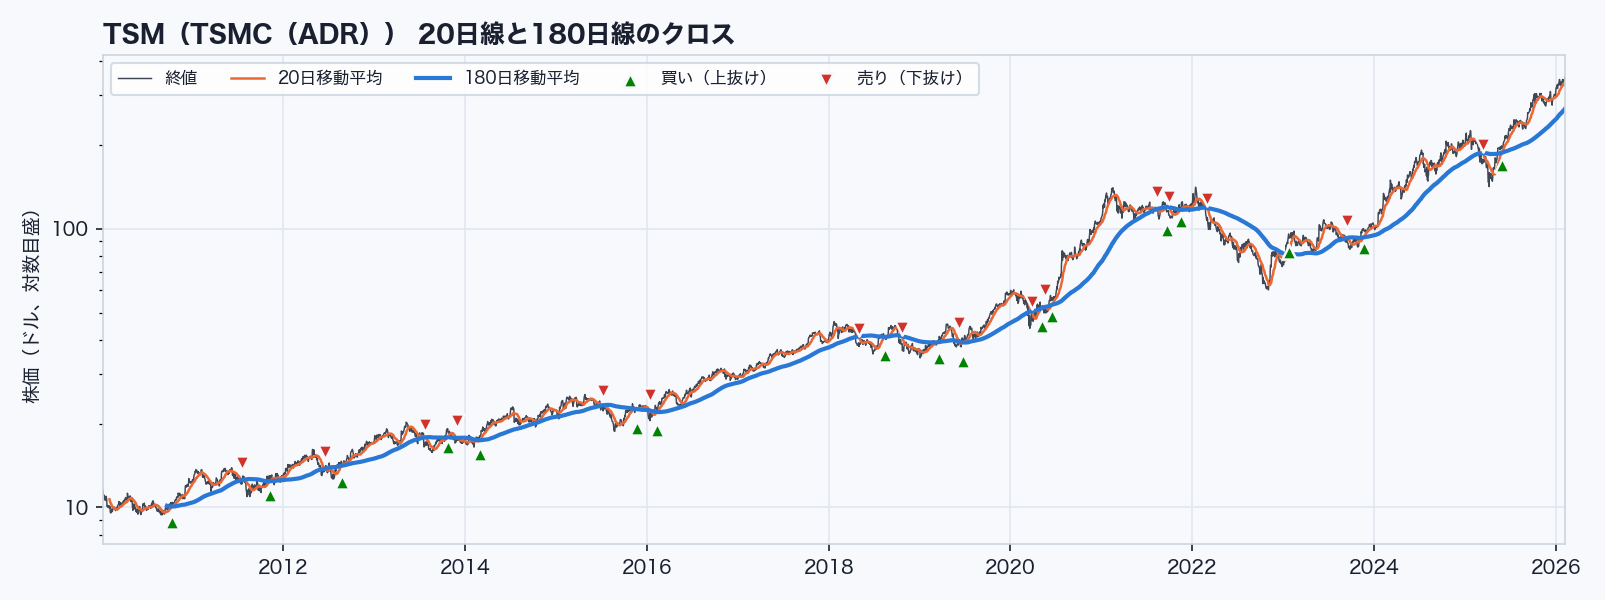
どの銘柄も、何年も続いた上昇の大半は株を持ったまま過ごしている。売りの印は、2018年末と2022年のように何か月もかけて下げた場面に固まっている。2020年2〜3月のコロナ急落は1か月ほどで3割下げたので、200日前後の線は下げに追いつかず、売りの印は底の近くか底の後に出た(AAPLは3月24日、TSMは3月27日)。AMZN・MSFT・NVDAには、この時期の売りの印がない。
6. 結果② 35通りの組み合わせと、よく使われる組み合わせ
35通りの累積リターンを、銘柄ごとに並べた。色が濃いほどリターンが高く、橙の枠がその銘柄で最良の組み合わせになる。
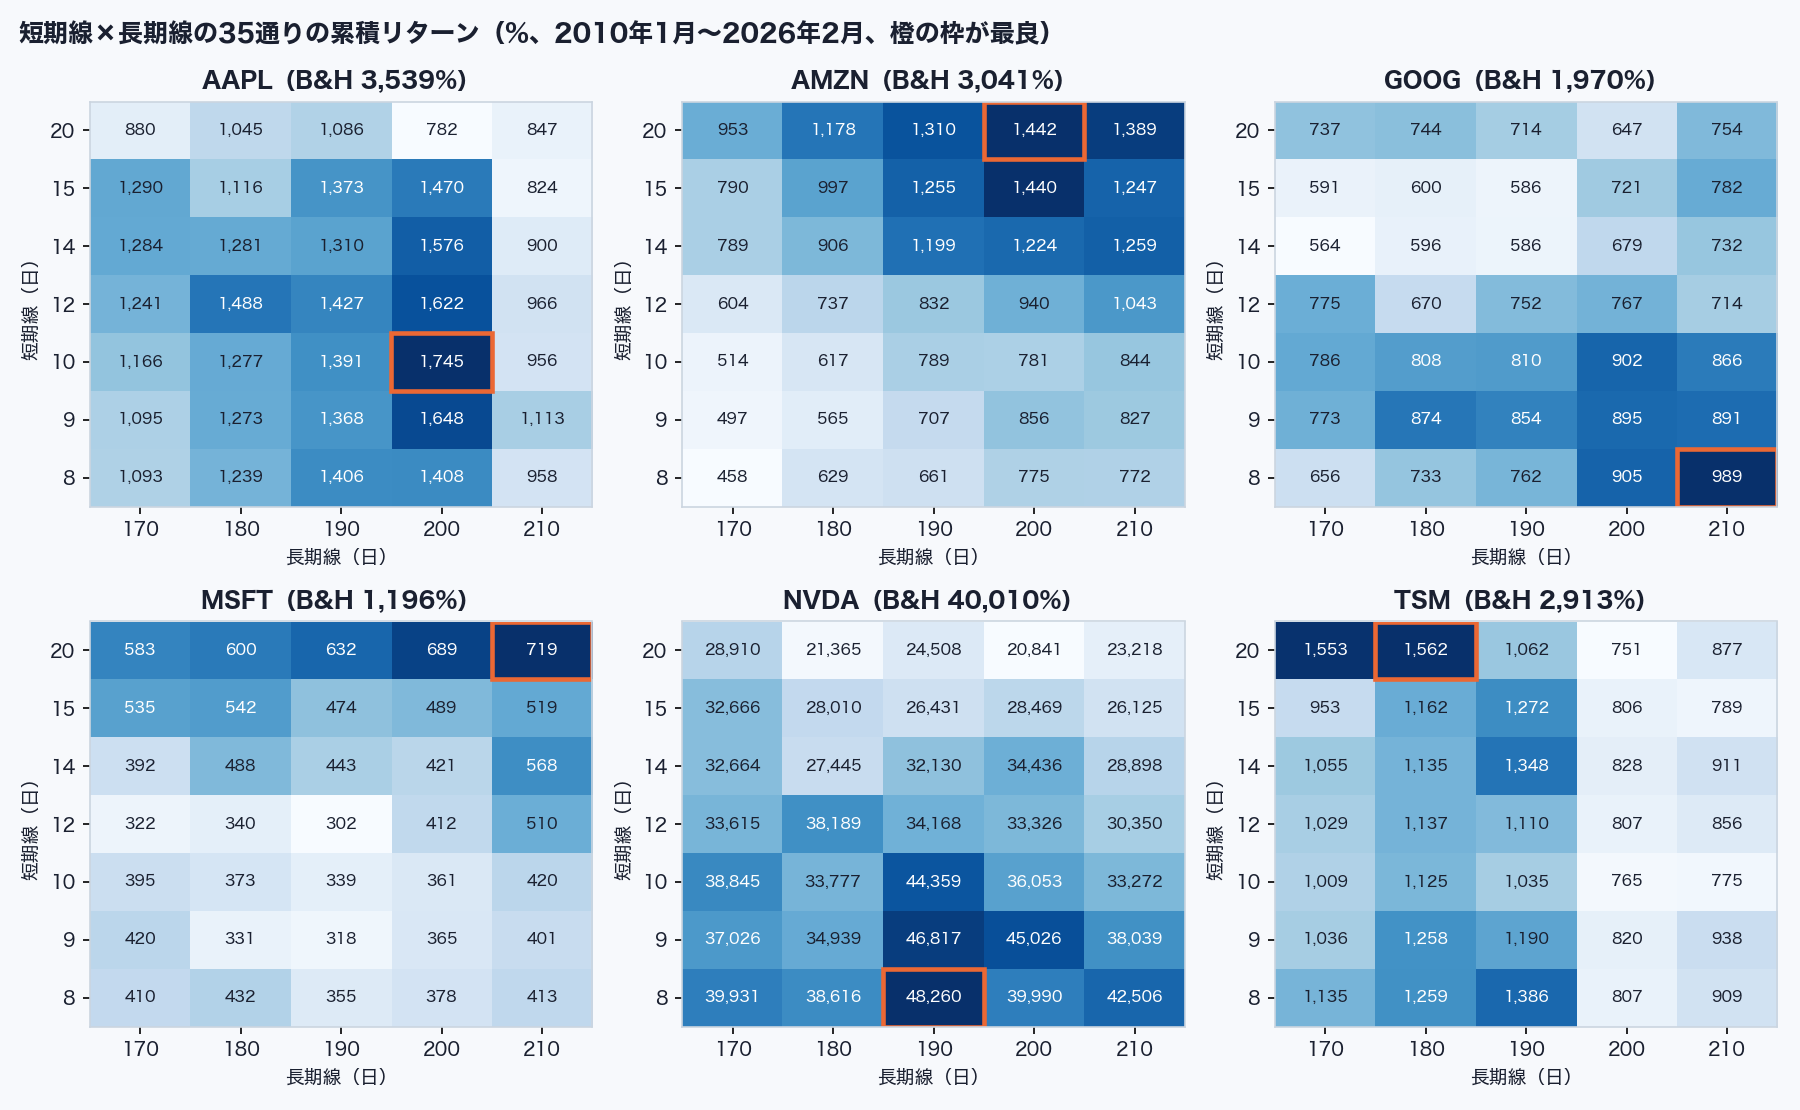
最良の組み合わせの長期線は、AAPLとAMZNが200日、GOOGとMSFTが210日、NVDAが190日、TSMが180日だった。NVDAは35通りすべてで2万%を超えている。最良の組み合わせがすぐ隣の組み合わせと大きく違う銘柄もあり、AAPLは短期10日・長期200日の1,745%に対し、長期を210日に延ばすと956%まで下がる。少し条件を変えるだけで成績が変わるので、最良の1組を将来に使うのは危うい。
探した長期線はもともと170〜210日で、この中で最良が出たことから「長い線がよい」とまでは言えない。そこで、よく使われる4つの組み合わせも同じ条件で計算した。13週・26週は週足の設定で、日足では65日・130日にあたる。
| 銘柄 | B&H | 35通りの最良 | 35通りの中央値 | 5・25日 | 25・75日 | 50・200日 | 13週・26週 |
|---|---|---|---|---|---|---|---|
| AAPL | 3,539% | 1,745% | 1,273% | 1,493% | 542% | 570% | 542% |
| AMZN | 3,041% | 1,442% | 832% | 525% | 756% | 824% | 514% |
| GOOG | 1,970% | 989% | 752% | 300% | 368% | 606% | 505% |
| MSFT | 1,196% | 719% | 420% | 213% | 414% | 658% | 632% |
| NVDA | 40,010% | 48,260% | 33,615% | 5,689% | 16,380% | 35,754% | 44,685% |
| TSM | 2,913% | 1,562% | 1,035% | 621% | 778% | 772% | 382% |
よく使われる組み合わせは、NVDAの13週・26週を除いて、どれもバイ&ホールドを下回った。日本でよく見る25日・75日は、6銘柄とも35通りの中央値に届いていない。米国でよく使われる50日・200日はMSFTとNVDAで中央値を上回り、ほかの4銘柄では下回った。5日・25日は売買が200回を超え、中央値を上回ったのはAAPLだけだった。最良の組み合わせの売買は19〜33回で、25日・75日の55〜62回より少ない。長期線を長く取ったぶん、細かな値下がりのたびに売らされる回数が減っている。
7. 結果③ 2022年の1年がかりの下げで浅くなった最大下落幅
最大下落幅は、6銘柄ともSMA戦略のほうが浅かった。最良の組み合わせだけでなく、35通りのどの組み合わせでも6銘柄すべてでバイ&ホールドより浅く、この点は組み合わせの選び方に左右されていない。
| 銘柄 | SMA | MACD | B&H | SMAで浅くなった幅 | MACDで浅くなった幅 |
|---|---|---|---|---|---|
| AAPL | -31.4% | -30.4% | -44.4% | 13.0pt | 14.0pt |
| AMZN | -33.3% | -38.1% | -56.1% | 22.8pt | 18.0pt |
| GOOG | -31.3% | -42.4% | -44.6% | 13.3pt | 2.2pt |
| MSFT | -29.6% | -38.0% | -37.6% | 8.0pt | 0.4pt深い |
| NVDA | -50.5% | -53.9% | -66.4% | 15.9pt | 12.5pt |
| TSM | -38.1% | -42.1% | -57.1% | 19.0pt | 15.0pt |
SMAで浅くなった幅は8.0〜22.8ポイント、6銘柄の平均で15.3ポイントだった。いちばん差が出たAMZNでは、バイ&ホールドの-56.1%が-33.3%で済んでいる。バイ&ホールドの最大の下げは、AAPLが2012年9月〜2013年4月、ほかの5銘柄が2021年7月〜2022年1月の高値から2022年10〜12月の安値までだった。下げた時期で分けると、どの下げで差がついたかが分かる。
| 銘柄 | 2022年 B&H | 2022年 SMA | コロナ急落 B&H | コロナ急落 SMA |
|---|---|---|---|---|
| AAPL | -30.8% | -19.2% | -30.7% | -30.7% |
| AMZN | -52.0% | -4.2% | -22.7% | -22.7% |
| GOOG | -43.6% | -25.3% | -30.8% | -27.0% |
| MSFT | -36.0% | -16.3% | -27.7% | -27.7% |
| NVDA | -62.7% | -39.7% | -37.6% | -37.6% |
| TSM | -57.1% | -23.9% | -23.9% | -23.9% |
2022年は、金利の上昇でテック株が1年かけて下げた。下げの初めのうちにデッドクロスが出て現金に替わり、AMZNは年間の下げが-4.2%で済んだ。一方、1か月ほどで3割下げたコロナ急落では、GOOGを除く5銘柄がバイ&ホールドと同じだけ下げている。この方法で避けられるのは時間をかけた下げで、数週間の急落には間に合わない。
数字の上では、バイ&ホールドはNVDAで66%、AMZNで56%の下げを持ち続けた前提になっている。高値から8割下げた株の値動きはメタプラネットの記事で取り上げたが、半分以上の含み損を何か月も抱えたまま持ち続けるのは、表で見るより難しい。
8. 累積リターンの差がついた場面
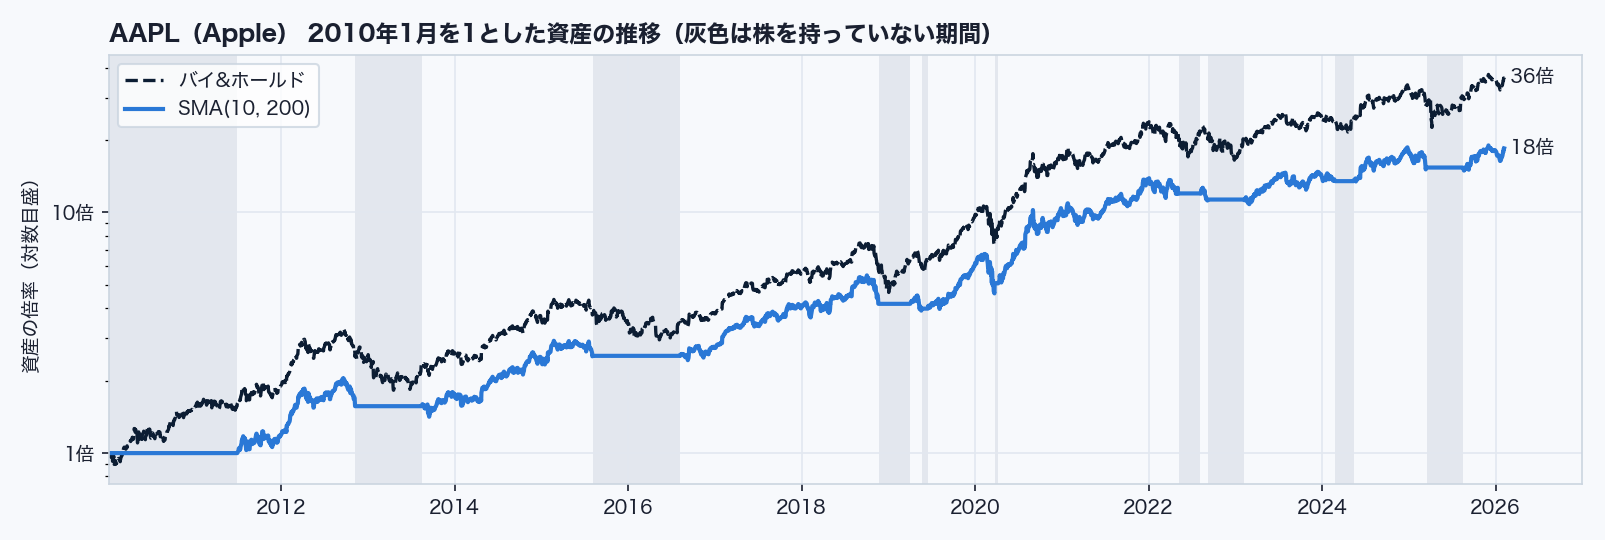
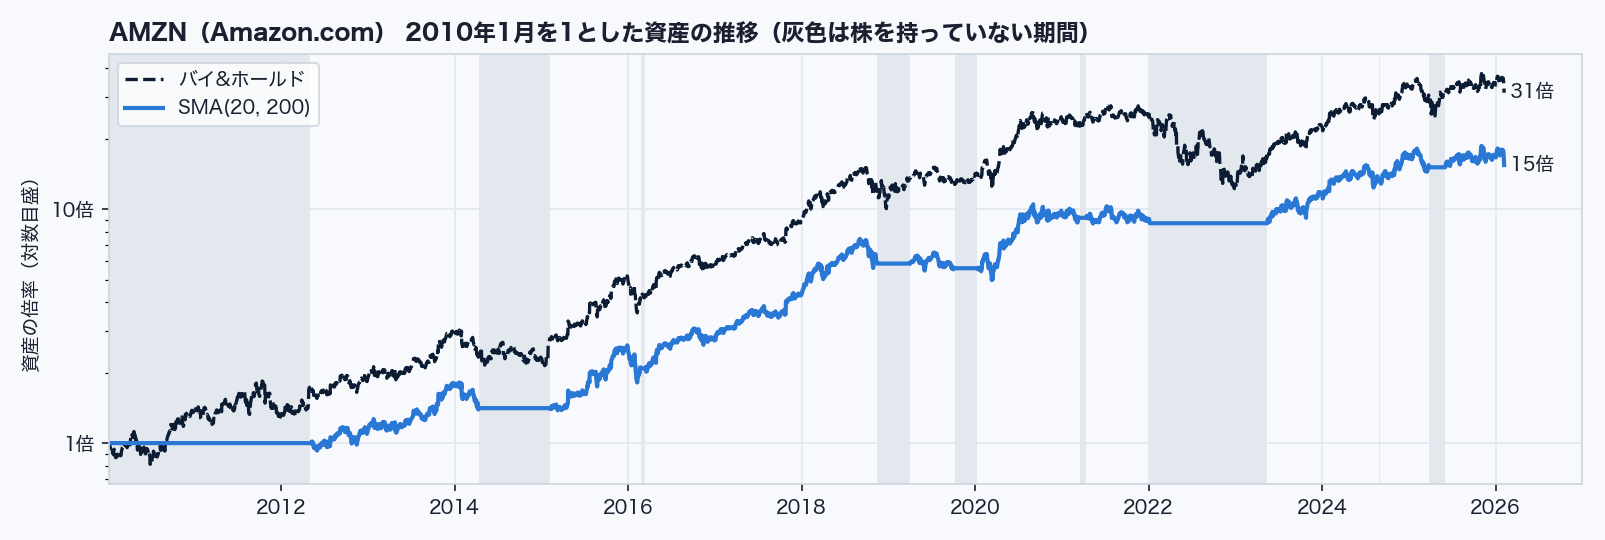
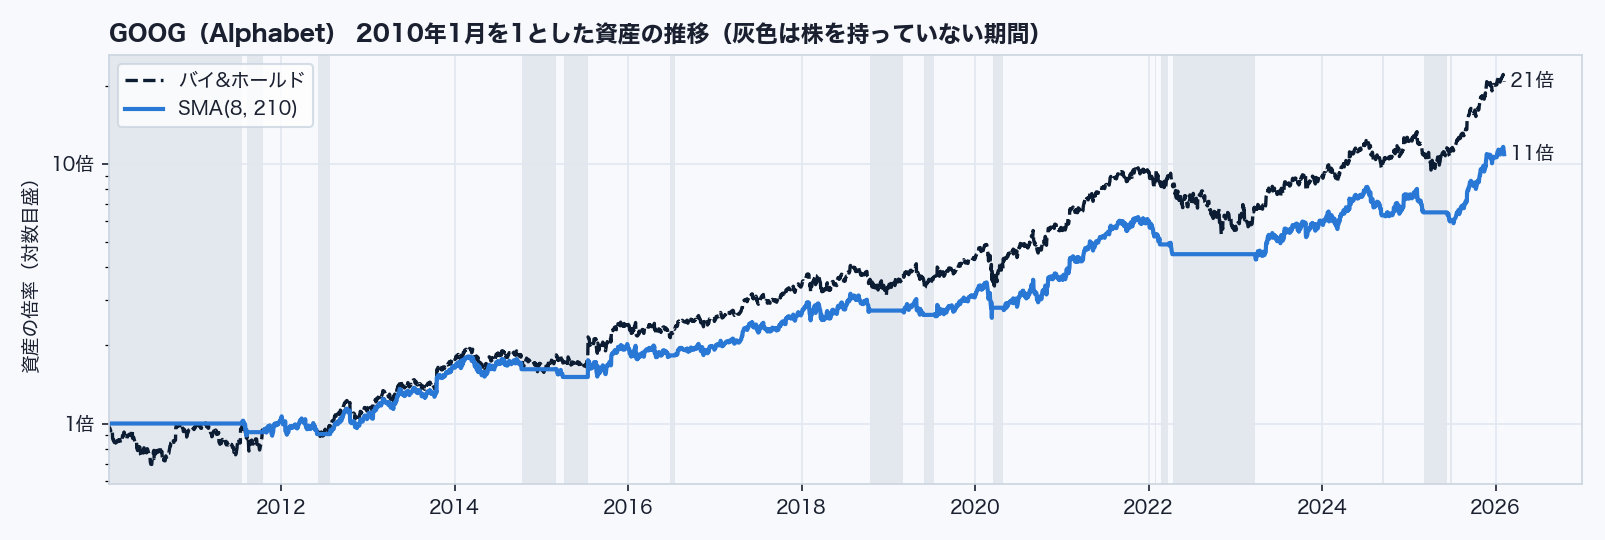
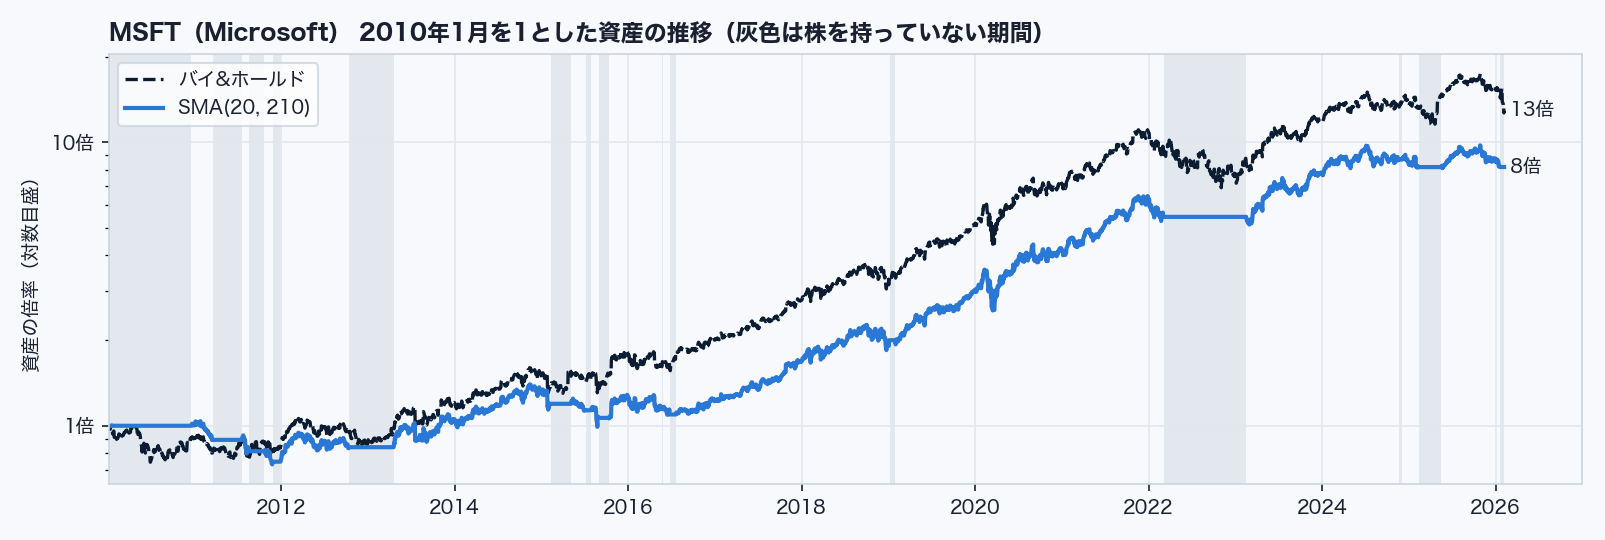
各銘柄の最良のSMAとバイ&ホールドについて、2010年1月の資産を1として推移を並べる。灰色の帯は、戦略が株を持っていない期間だ。
AAPL — SMA(10, 200) とB&H
AMZN — SMA(20, 200) とB&H
GOOG — SMA(8, 210) とB&H
MSFT — SMA(20, 210) とB&H
NVDA — SMA(8, 190) とB&H
TSM — SMA(20, 180) とB&H
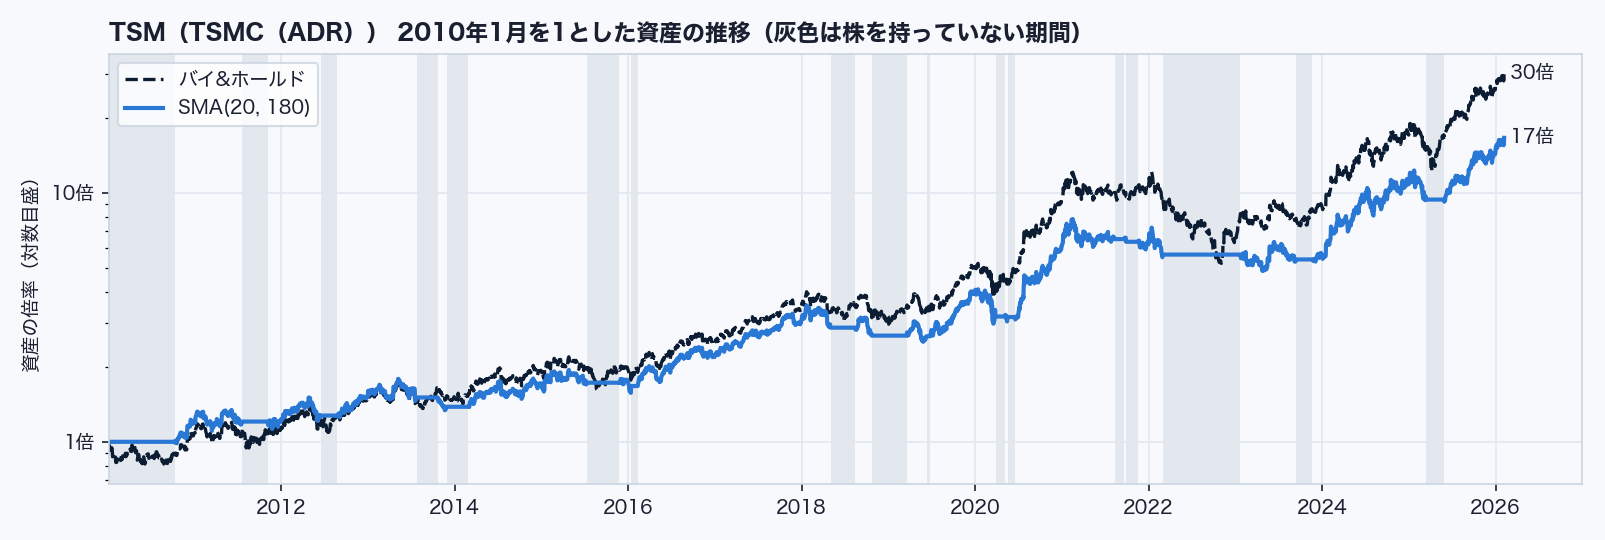
差が開いた場面の1つは期間の初めだ。戦略は、線が引けて最初のゴールデンクロスが出るまで株を持てない。最初の買いの印はTSMが2010年10月、AAPLが2011年7月、AMZNが2012年5月に出ており、それまでの値上がりはバイ&ホールドだけが受け取った。
もう1つは、売った後の戻りだ。2022年に売った後、ゴールデンクロスで買い戻したのは2023年の1〜5月で、その間に株価はすでに底から戻り始めていた。2023年の1年間の騰落は次のとおり。
| 銘柄 | B&H | SMA |
|---|---|---|
| AAPL | +48% | +27% |
| AMZN | +81% | +34% |
| GOOG | +59% | +33% |
| MSFT | +57% | +43% |
| NVDA | +239% | +185% |
| TSM | +40% | +1% |
2022年に避けた下げの多くを、2023年の戻りで返している。TSMは2023年9月にもう一度売り、11月に買い直したときには株価が売値より8%高くなっていた。下げを避けるために売る仕組みである以上、底からの戻りは買い戻しの印が出るまで取れない。
最初の線を引く前の扱いを変えた場合
期間の初めの差は、検証の始め方から生まれている。そこで、2008年からの株価で線を引いておき、2010年1月4日の時点で、それまでのクロスで決まる持ち高から始める計算もした。6銘柄とも、この日は株を持った状態から始まる。
| 銘柄 | B&H | 最良(本文の計算) | 最良(2008年から線を引いた場合) | B&Hを上回った数(35通り中) | 下落幅がB&Hより浅かった数 |
|---|---|---|---|---|---|
| AAPL | 3,539% | 1,745% | 2,947% | 0 | 35 |
| AMZN | 3,041% | 1,442% | 1,834% | 0 | 35 |
| GOOG | 1,970% | 989% | 760% | 0 | 35 |
| MSFT | 1,196% | 719% | 585% | 0 | 7 |
| NVDA | 40,010% | 48,260% | 37,040% | 0 | 35 |
| TSM | 2,913% | 1,562% | 1,188% | 0 | 35 |
AAPLとAMZNは差が縮まったが、バイ&ホールドには届かない。NVDAは35通りすべてでバイ&ホールドを下回り、本文の計算で出た勝ちは消えた。下落幅は5銘柄で35通りすべてが浅いままだったが、MSFTは浅かったのが7通りに減った。2010〜2011年の小さな上げ下げで売買を繰り返し、損が重なったためだ。リターンで負けるという結論は始め方を変えても同じで、下げを浅くする効果もMSFTを除けば変わらない。
9. まとめ — この戦略が向く投資家
16年分の米国テック6銘柄では、移動平均線のクロスで売買してもリターンは増えなかった。6銘柄中5銘柄でバイ&ホールドが上回り、NVDAの勝ちも組み合わせと始め方しだいで消えた。その代わり、時間をかけた下げの途中で現金に替われるので、最大下落幅は浅くなる。とくに2022年のような1年がかりの下げで、下落幅が小さくなった。
ゴールデンクロスは何十年も前から入門書に載っている方法で、多くの人が使えば優位は残りにくい。ただ今回の負け方は、最初に株を持てない期間と、底からの戻りの取り逃しでほぼ説明がつき、手法が知られたことで負けたとまでは言えない。
使うとすれば、半分を超える含み損を避けたい人の歯止めとしてだと見ている。リターンを伸ばす効果は、この16年のデータでは見えなかった。資産が大きくなるほど、5割下げる場面で持ち続けられるかが問題になる。長く持つ資産の一部にだけこの仕組みを使い、残りは持ち続けるといった分け方なら、試す価値はある。
次に確かめたいのは、同じルールを決めた日から先の株価に当てたときの成績だ。2026年2月より後の値動きで、ここで最良だった組み合わせが中央値の組み合わせより成績がよいかを、半年ごとに見ていく。
Appendix — 使用銘柄一覧
本検証で使用した6銘柄の一覧を以下に掲載する。
| コード | 銘柄名 | コード | 銘柄名 |
|---|---|---|---|
| AAPL | Apple Inc. | MSFT | Microsoft Corp. |
| AMZN | Amazon.com Inc. | NVDA | NVIDIA Corp. |
| GOOG | Alphabet Inc. | TSM | Taiwan Semiconductor(ADR) |
※本記事は公開情報に基づく情報整理であり、個人の見解を含みます。特定の銘柄の売買や投資を推奨するものではありません。投資判断はご自身の責任においてお願いいたします。